※本記事にはプロモーション(PR)が含まれます。
同じ人が、同じ会社で、同じお給料で働いていても、辞める日が数日違うだけで、受け取れる失業給付が大きく変わることがあります。分かれ目は65歳です。
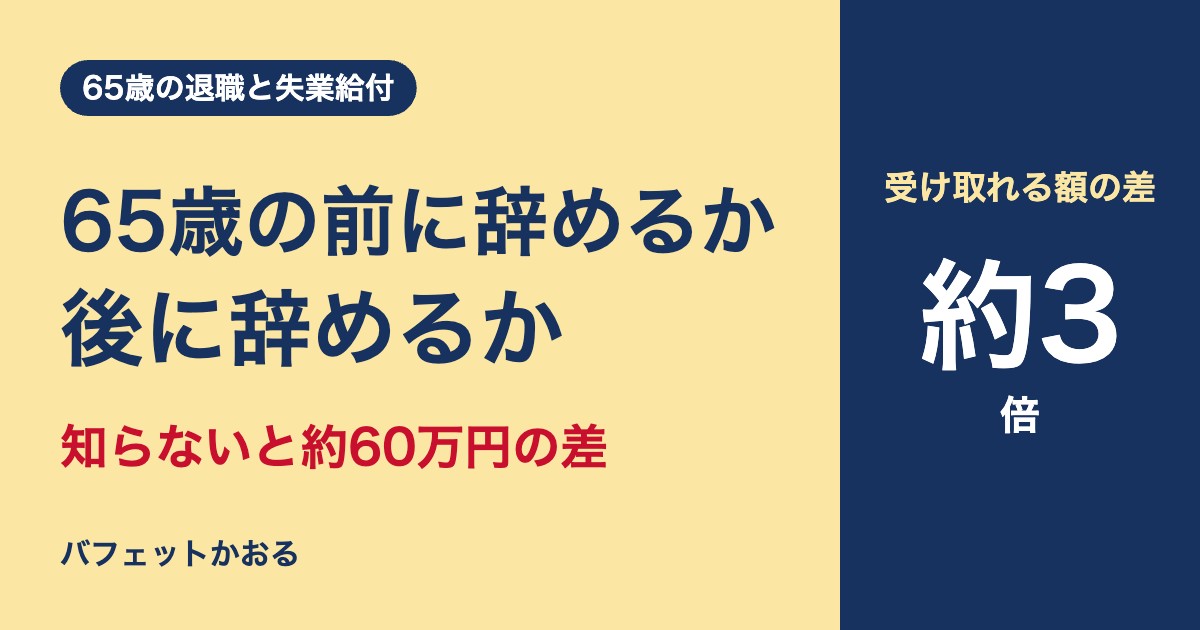
65歳になる前に辞めれば「基本手当」(いわゆる失業手当)、65歳になってから辞めれば「高年齢求職者給付金」の対象になります。雇用保険に20年以上入っていた人が自己都合で辞める場合、計算例では受け取れる額に約3倍の差が出ます。この記事では、その仕組みと、気をつけたい点を整理します。
※この記事は制度の一般的な仕組みを、私が調べて整理したものです。個別の受給額や条件は、離職理由や加入期間、賃金などによって変わります。当ブログは金融商品取引業(投資助言・代理業)の登録を受けていません。内容は2026年10月時点のものです。実際の判断は、ハローワークや勤務先の人事、年金事務所でご確認ください。
65歳の前と後で、使える制度が変わる
| 離職したときの年齢 | 対象になる給付 | 給付日数(自己都合の場合) | 受け取り方 |
|---|---|---|---|
| 65歳未満 | 基本手当 | 加入期間に応じて90〜150日(20年以上なら150日) | 失業の認定を受けながら日数分 |
| 65歳以上 | 高年齢求職者給付金 | 加入1年未満なら30日分、1年以上なら50日分 | 一時金でまとめて |
会社都合の退職など、離職理由によっては基本手当の日数がさらに長くなります。65歳以上の高年齢求職者給付金は、何十年働いても最大50日分です。
計算例:約90万円と約30万円
わかりやすくするため、1日あたりの給付額を6,000円と仮定します(実際の額は、退職前6か月の賃金や年齢ごとの上限で決まります)。雇用保険に20年以上入っていた人が自己都合で辞めた場合です。
| 辞めた時期 | 計算 | 受け取れる額の目安 |
|---|---|---|
| 65歳になる前 | 6,000円×150日 | 約90万円 |
| 65歳になってから | 6,000円×50日 | 約30万円 |
差は約60万円、約3倍です。働いた年数も、お給料も同じなのに、辞める日だけでこれだけ変わります。
「65歳になる日」は誕生日の前日
ここで間違えやすいのが、年齢が上がる日です。法律の上では、年齢は誕生日の前日に1つ上がります。11月8日生まれの人なら、65歳になるのは11月7日。65歳になる前に辞めるには、誕生日の前々日(この例では11月6日)までに退職している必要があります。
65歳の誕生日に辞めたつもりでも、制度の上ではすでに65歳です。数日の違いで、使える制度が変わってしまいます。
なぜ制度が分かれているのか
65歳未満の人は「まだ働く人」として、次の仕事を探す間の生活を手厚く支える仕組みになっています。65歳以上の人は年金を受け取り始める年齢なので、失業給付は短い期間分をまとめて渡す形になっています。年金が始まる年齢を境に、国の考え方が切り替わるということです。
気をつけたいこと
- 基本手当は「次の仕事を探している人」のためのもの:働く意思と能力があり、求職活動をしていることが条件です。受け取る間は、ハローワークで失業の認定を受けます
- 自己都合だと、すぐには受け取れない:自己都合の退職では、待期期間のあとに給付制限の期間があります(2025年4月から原則1か月)
- 年金との関係:65歳前に受け取る年金(特別支給の老齢厚生年金など)がある人は、基本手当を受けている間、年金が止まる場合があります。どちらが多いかを比べる必要があります
- 会社の制度も確かめる:退職金の計算や、定年の扱い、再雇用の条件などは会社ごとに違います。辞める日を変えることで、ほかの不利がないかを人事に確かめておきたいところです
- 1日あたりの給付額には上限がある:年齢ごとに上限があり、お給料が高くても一定の額で頭打ちになります
50代のうちに確かめておきたいこと
- 自分の65歳の誕生日と、その前々日を書き出す
- 雇用保険に何年入っているかを確かめる
- 退職前6か月のお給料から、1日あたりの給付額の目安をハローワークで確かめる
- 65歳前に受け取る年金があるか、年金事務所で確かめる
- 退職金や再雇用の条件を、人事に確かめる
まとめ:長く働くことと、辞める日を選ぶことは別
- 65歳になる前に辞めれば基本手当、65歳になってから辞めれば高年齢求職者給付金
- 加入20年以上・自己都合の計算例では、約90万円と約30万円で、約3倍の差
- 65歳になるのは誕生日の前日。前々日までの退職が分かれ目
「65歳まで働けば得」とは限らない、というのが私の受け止め方です。努力より知識がものをいう場面がある制度なので、退職の日を決める前に、自分の条件で確かめてから決めるのが安心だと思います。
あわせて読みたい関連記事
- 65歳以降に入ってくるお金の組み立て方|年金・配当・働く収入を50代で確かめた
- 【50代60代の年金戦略】繰り下げ受給だけが正解じゃない|あなたに合う3つの選択肢
- 【2026年度】年金はいくらもらえる?国民年金の満額は月7万608円|夫婦の目安と知らないと損する5つのこと
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
給付や年金の「知らないと損」の次に、配当で備えるための口座【PR】
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
制度を知って受け取れるお金を受け取ったうえで、年金だけでは足りない分を、私は配当で少しずつ補う形にしています。そのために使っているのは次の2つの口座です。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
コメント