※本記事にはプロモーション(PR)が含まれます。
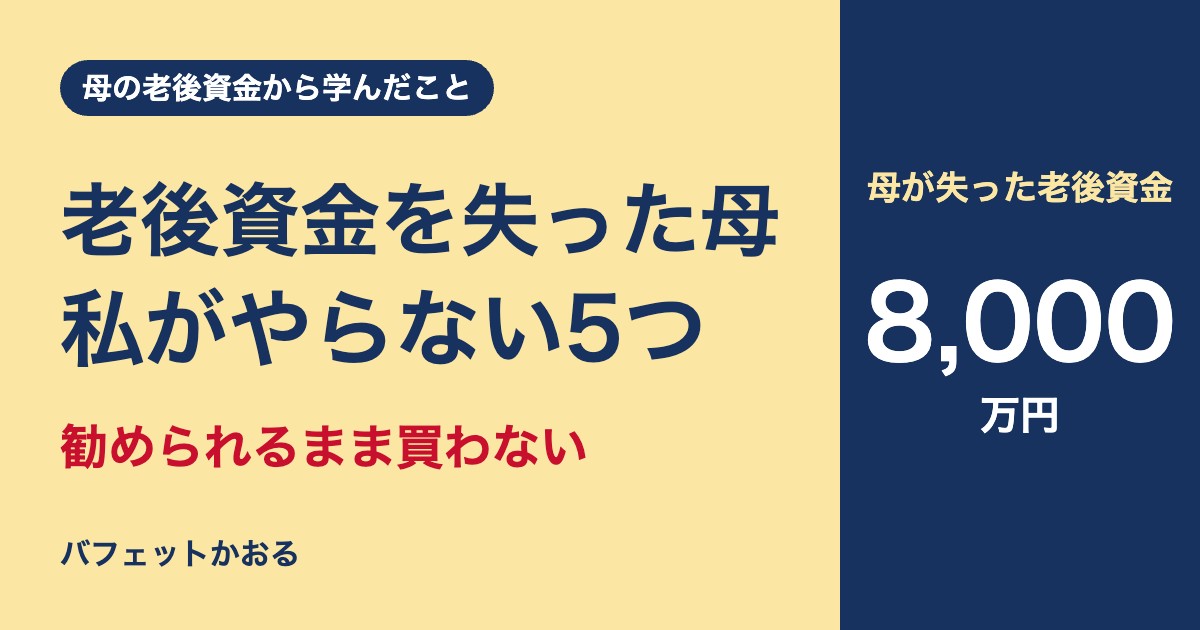
800万円で買った土地を、母は最後、お金を払って手放しました。そして、老後のために用意していた8,000万円も、投資でほとんど失いました。母が働かなかったからではありません。コツコツ働いて、お金を貯めていた人です。
その母を見て、私は老後のお金で「やらない」と決めたことが5つあります。勧められるまま買わない。わからない商品を買わない。一度に全額をつぎ込まない。生活に必要なお金まで投資しない。下がったという理由だけで慌てて売らない。この記事では、母に起きたことと、5つを決めた理由を書いておきます。
※この記事は私と家族の経験、私の考えの記録であり、特定の金融商品への投資をすすめるものではありません。当ブログは金融商品取引業(投資助言・代理業)の登録を受けていません。内容は2026年10月時点のものです。投資の判断はご自身の責任でお願いいたします。
母に起きたこと1:800万円の土地を、お金を払って手放した
母は1980年(昭和55年)、働いて貯めた800万円で土地を買いました。不動産会社の人から「将来ここに地下鉄が通る計画があるから、土地代が上がりますよ」と言われてのことです。私たちは、原野商法の被害にあったと考えています。
開発はされず、売ろうにも買い手がつきませんでした。歩いて行けるような場所ではなく、固定資産税の請求もないような土地です。持っていればいつかお金になると思っていたものが、手放すことさえ難しかったのです。
そして2年前、母はお金を払ってその土地を手放しました。買うときに800万円を払い、手放すときにもお金が必要でした。私は金額と一緒に、母がそのお金のために働いていた時間のことも考えてしまいます。
母に起きたこと2:老後資金8,000万円を、リーマン・ショックでほとんど失った
その後、母は老後のために貯めていた8,000万円を、リーマン・ショックの前に、BRICsに関連する投資へ回しました。BRICsは、当時これから成長すると期待されていたブラジル、ロシア、インド、中国のことです。
証券会社の人から値上がりが期待できると説明を受け、プロが勧めるのだから間違いないと、貯めてきたお金を投資に回しました。けれど、そのあとのリーマン・ショックで大きく値下がりし、母は大きく下がったところで手放して、投じたお金のほとんどを失いました。
母は頭が悪かったわけではありません。お金の仕組みや、勧誘されたときに何を確かめればよいかを学ぶ機会が少なかったのだと思います。今のように、誰でも簡単に情報を手に入れられる時代ではありませんでした。手数料や税金のことも、株式市場が暴落と回復を繰り返してきた歴史も、母は知る機会がなかったのです。
私は「買わなければよかったのに」「売らなければよかったのに」と、簡単には言えません。そのときの母には、それだけ怖く、苦しい状況だったのだと思うからです。また、土地の勧誘と、金融商品が値下がりすることは、同じ問題ではありません。ここに書く5つは、母がすべてやってしまったと決めつけるためのものではなく、母の経験を見た娘の私が、自分のお金について決めたことです。
やらないこと1:勧められるまま買わない
丁寧に説明してくれる。有名な会社の人が紹介してくれる。資料もきれいで、これから伸びそうな話に聞こえる。そういうときほど、私は次のことを確かめるようにしています。
- どんなときに損をするのか。下がったときにも持ち続けられるか
- 手数料はいくらか。その手数料で、説明してくれる相手がどのくらい受け取るのか
人の話を聞くことは学びになりますし、私自身も本やYouTubeから学んできました。ただ、最後の「買う理由」まで人に預けてはいけないと思っています。「あの人がいいと言ったから」だけでは、値下がりしたときに自分で判断できなくなってしまうからです。だから、私が持っている会社だからという理由だけで買うことも、おすすめしません。投資する目的は人それぞれ違うからです。
やらないこと2:自分がわからない商品を買わない
難しい名前の商品を見ると、詳しい人に任せたほうがいいのかなと思ってしまうことがあります。それでも私は、少なくとも次の3つを自分の言葉で説明できるものにしか投資しないことにしています。
- 何に投資しているのか
- どうしてお金が増える可能性があるのか。手数料はいくらで、それは妥当か
- 何が起きるとお金が減るのか。金利なのか、為替なのか、景気なのか
「投資信託」という名前でも、世界中の幅広い会社に投資するものもあれば、特定の国や業種に偏ったものもあります。名前だけで分散されていて安心とは判断できません。国が成長するという期待と、自分が買った商品で利益が出ることも、同じではありません。わからないものを見送るのは負けではない、と私は考えています。
やらないこと3:一度に全額をつぎ込まない
「今買わないと乗り遅れる」と感じると、急ぎたくなります。でも老後のお金は、一回の勝負に勝てばいいものではないと思っています。分けて買う方法がいつも一括より得になるわけではありませんが、私が大事にしているのは、予想が外れても続けられる形にすることです。少し下がっただけで眠れなくなるほどの金額を入れていたら、長く続けるのは難しくなります。
やらないこと4:生活に必要なお金まで投資しない
生活費、病院のお金、家の修繕費、家族の介護のお金。こうしたお金が必要になる日は、株価が高い日を選んではくれません。値下がりしていても、来月の生活費が足りなければ売らなければならないことがあります。
だから私は、すぐ使うお金と、長く置いておけるお金を分けています。これは投資をあきらめるためではなく、下がったときにも慌てずに判断できるようにするためです。証券口座の数字が増えても、毎日の暮らしが不安でいっぱいになったら意味がないと思っています。
やらないこと5:下がったという理由だけで、慌てて売らない
これは「どんな商品でも絶対に売らない」という意味ではありません。買った理由が崩れたとき、調べ直して自分に合わないとわかったとき、生活の事情が変わったときには、売ることも大切な選択です。
ただ、画面の数字が赤くなった、ニュースが怖い、みんなが売っている。その気持ちだけで決める前に、一度立ち止まるようにしています。個別の会社なら、事業や財務はどう変わったのか。株価が下がった理由と、自分が売る理由を分けて考えます。値下がりしてから気持ちだけで耐えるのではなく、その前に、理解できるものを選び、投資先を分けておく。そうすると、下がっても市場に居続けやすくなると感じています。
5つは、私が学んできた投資家の考え方とつながっている
私は48歳から投資を学び始め、5年で資産を1億円まで増やしました。参考にしてきたのは、ウォーレン・バフェット、チャーリー・マンガー、『敗者のゲーム』のチャールズ・エリス、レイ・ダリオ、山崎元さん、リベラルアーツ大学の両学長などです。全員が同じ方法で投資しているわけではありませんが、重なる考え方があります。
- 理解できるものに投資する
- 支払うコストを確かめる
- 短期の値動きに振り回されない
- 一つの予想に、暮らしのすべてを賭けない
ウォーレン・バフェットからは、株を会社の一部として見ること、良い会社でも買う値段を考えることを学びました。私が真似したいのは、有名な投資家が買った会社の名前ではなく、お金を長く育てるための考え方です。情報がたくさんある時代だからこそ、動画で知ったことを本や企業の資料、公的な情報で確かめる一手間を大事にしています。
まとめ:母の人生を、お金の失敗だけで語りたくない
母はお金を大きく失いました。それでも立ち直り、今は老人ホームで穏やかに暮らしています。一生懸命働いて家族を支え、貯金してきた時間まで失敗になったわけではありません。
投資では自分で判断する責任があり、私も自分が選んだ結果を引き受けます。でも「自己責任」という言葉で、学ぶ機会がなかった人の苦しさまで片づけたくはありません。50代からでも、手数料を調べること、自分が何に投資しているかを確かめること、年金と生活費から老後に必要なお金を計算することはできます。母が貯めた800万円も8,000万円も、私にとってはただの数字ではないからこそ、私は学び続けることにしています。
あわせて読みたい関連記事
- 50代60代が避けたい投資先5つ|ファンドラップと毎月分配型を私が選ばない理由
- 銀行の窓口で個人年金保険を勧められたとき、50代の私が確かめた5つのこと
- 家に引きこもる人生は嫌だ|50代の私がお金の話を発信する理由と6,400万円の家の失敗
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
自分で理由を説明できる会社に、少しずつ投資するための口座【PR】
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
人に勧められたからではなく、自分で理由を説明できる会社にだけ、少しずつ投資する。母の経験から、私はそう決めました。そのために使っているのは次の2つの口座です。どちらも1株(単元未満株)から買えるので、一度に大きな金額を入れずに済みます。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
コメント