※本記事にはプロモーション(PR)が含まれます。
投資のプロと呼ばれるファンドマネージャーが運用するアクティブファンドの多くは、長い目で見ると、何もしないインデックスファンドに届いていません。私が48歳で投資を始めたときは、アクティブとインデックスの違いさえわからず、「アクティブのほうが強そう」と言葉の印象だけで考えていました。
結論から書くと、私は手数料が低く、市場全体に広く投資するインデックス投資から始めました。この記事では、2つの違い、プロが負けやすい理由、手数料の差がどれだけ大きくなるかを、計算とあわせて整理します。
※この記事は私の考えと計算例の紹介であり、特定の金融商品をすすめるものではありません。当ブログは金融商品取引業(投資助言・代理業)の登録を受けていません。計算は一定の利回りを仮定した例で、将来の成績を約束するものではありません。内容は2026年10月時点のものです。投資の判断はご自身の責任でお願いいたします。
アクティブ投資とインデックス投資の違い
- アクティブ投資:ファンドマネージャーが、成長しそうな会社や割安な会社を選び、積極的に売買する投資信託。調べたり売買したりする分、手数料が高めです
- インデックス投資:S&P500や全世界株式のような指数に連動し、市場全体に広く投資する投資信託。特定の会社に賭けず、経済の成長に丸ごと乗る形で、手数料が安くすみます
たとえるなら、インデックス投資はバイキングで全部を少しずつ取るやり方です。アクティブ投資は、職人が「今日はこれがおいしい」と選んだものを、高いサービス料を払って食べるやり方に近いと私は思っています。
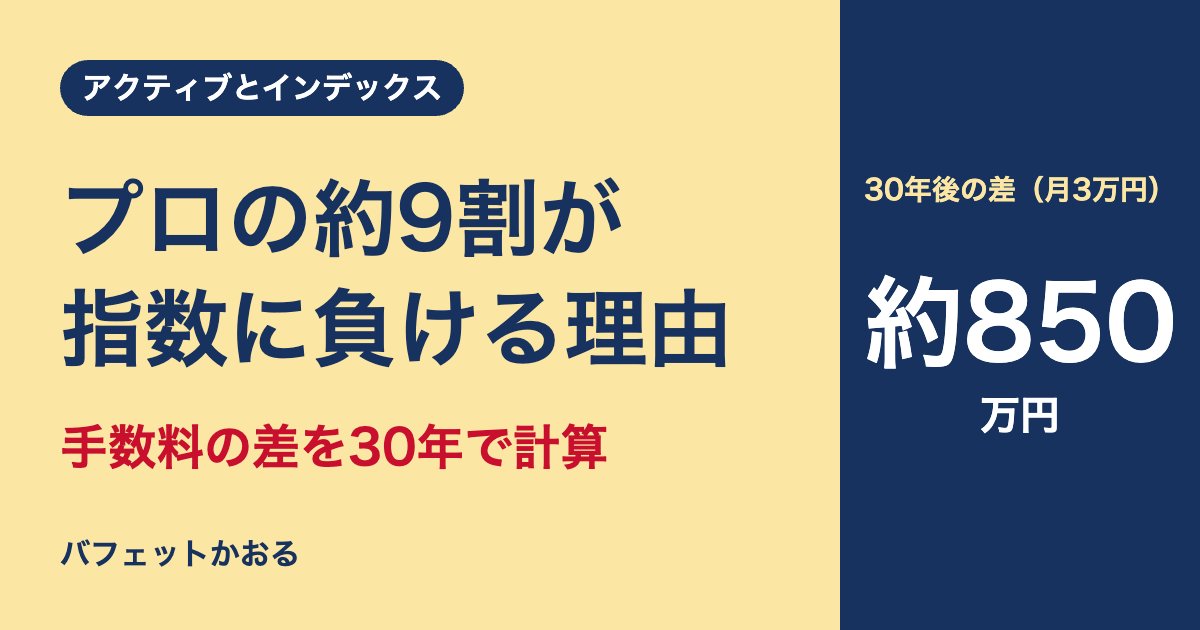
プロの約9割が、長期では指数に届かない
S&Pダウ・ジョーンズ・インデックスが定期的に公表している調査(SPIVAレポート)では、米国の大型株に投資するアクティブファンドの約9割が、15年以上の長い期間でS&P500に届かなかったという結果が続いています。
理由はいくつかあると考えています。手数料が高い分、そのぶん成績が削られること。プロ同士が同じ市場で競い合うので、平均を上回り続けるのが難しいこと。そして、たまたま成績のよかった時期のあとに、平均に戻ってしまうことです。
ジョン・ボーグルの4つの基本戦略
インデックス投資の父と呼ばれ、バンガード・グループを創業したジョン・ボーグルは、著書の中で、個人が投資で成功するための基本を示しています。私はそれを次の4つに整理して覚えています。
- 広く分散したインデックスファンドに投資する
- 定期的に、少しずつ積み立てる
- むやみに売買しない
- 手数料の低い商品を選ぶ
市場と張り合うのではなく、市場全体の成長に身を任せ、時間を味方につける。オールを置いて大きな潮の流れに乗るようなものだと、私は受け止めています。
手数料の差は、30年でどれだけ大きくなるか
月3万円を30年間積み立て、手数料を引く前の利回りを年7%と仮定して計算しました。
| 年間の手数料 | 30年後の目安 |
|---|---|
| 0.1% | 約3,589万円 |
| 1.5% | 約2,741万円 |
差は約850万円です。月5万円なら、差は約1,400万円になります。「たった1〜2%」の手数料が、長い時間をかけると大きな差になることがわかります。
市場に居続けることの大切さ
株式市場では、大きく上がる日がいつ来るかを誰も当てられません。そして、上がる日の多くは、大きく下がった時期のすぐ近くに来ます。過去のデータでは、ほんの数日の上昇日を逃しただけで、長期のリターンが大きく下がることが示されています。だから私は、相場が荒れても売らずに市場に居続けることを大事にしています。
私がS&P500から始めた理由
私は旧NISAと特定口座で、eMAXIS Slim 米国株式(S&P500)に投資しました。全世界株式のインデックスでも、米国株の比率は約6割を占めています。48歳という、本来なら資産を取り崩し始めてもいい年齢から始めたので、米国の成長に寄せたいと考えました。親の世代が新興国への投資で大きく失敗したのを見ていたことも、制度や法律が整った市場を選んだ理由の一つです。
コロナの暴落でも買い足し続け、5年で2,000万円が約1億円になりました。S&P500が上がったことに加えて、円安も重なった結果で、同じ期間で同じ結果になるとは限りません。
まとめ:手数料の低いインデックスから、長く
- アクティブファンドの多くは、長期では指数に届いていない
- 手数料の差は、30年で数百万円から1,000万円以上の差になる
- 上がる日は当てられないので、市場に居続けることが大事
私は、わからないものは買わない、手数料を確かめる、長く持つ、という考え方で投資を続けています。インデックス投資で資産を増やしたあと、今は日本の高配当の会社に投資して、配当を受け取る形に移っています。
あわせて読みたい関連記事
- S&P500・全世界株式・先進国株式の違いと選び方|インデックス投資で
- オルカンとS&P500の違い|信託報酬と中身を2026年10月の公式データで比べました
- 50代60代が避けたい投資先5つ|ファンドラップと毎月分配型を私が選ばない理由
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
手数料の低い商品から、こつこつ積み立てるための口座【PR】
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
私は手数料の低いインデックスファンドから投資を始め、今は日本の会社への投資で配当を受け取っています。積み立てや1株からの投資に使っているのは、次の2つの口座です。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
コメント