※本記事にはプロモーション(PR)が含まれます。
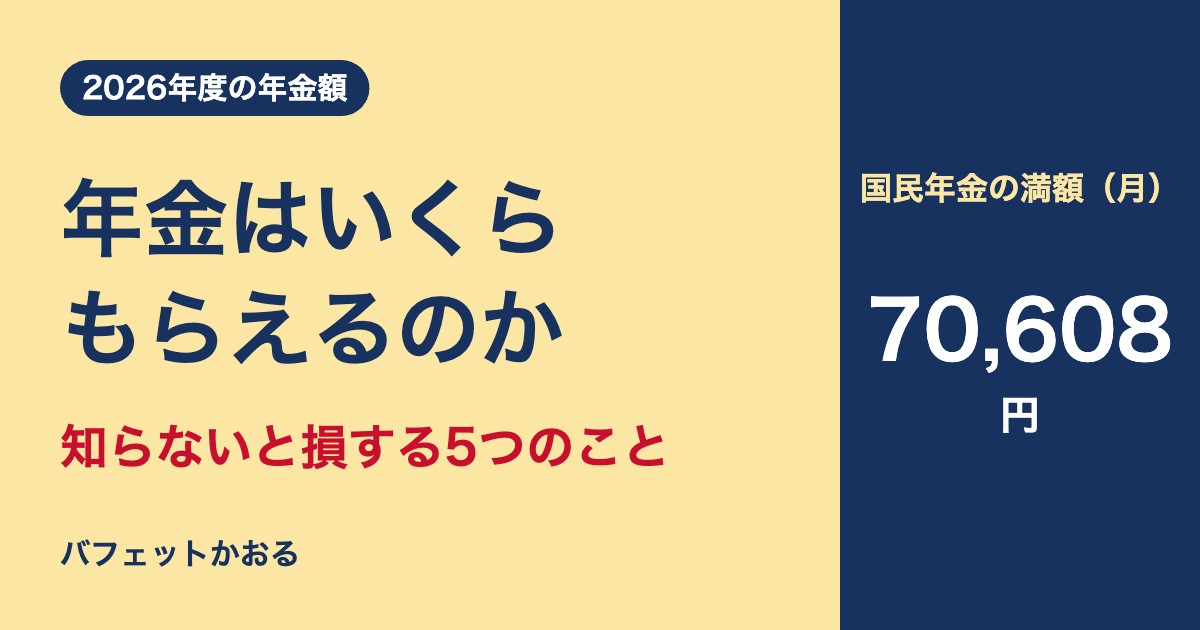
2026年度の国民年金(老齢基礎年金)の満額は、1人あたり月7万608円です。厚生年金の夫婦2人分の標準的な年金額は、月23万7,279円とされています。どちらも厚生労働省が2026年1月23日に公表した数字です。
ただ、これは満額や「モデル」の金額で、実際に受け取る年金は働き方や加入期間によって大きく変わります。この記事では、公式の数字を確かめたうえで、50代の私が知っておきたいと思った5つのことを整理しました。
※この記事は公表資料をもとに私が調べた内容の記録です。当ブログは金融商品取引業(投資助言・代理業)の登録を受けていません。年金額は2026年10月時点で確認できた2026年度(令和8年度)の数字です。ご自身の年金額や受け取り方の判断は、ねんきん定期便やねんきんネット、年金事務所でご確認ください。
2026年度の年金額:国民年金と厚生年金の目安
| 種類 | 2026年度の月額 | 前提 |
|---|---|---|
| 国民年金(老齢基礎年金・満額1人分) | 70,608円 | 1956年4月2日以降生まれ |
| 国民年金(老齢基礎年金・満額1人分) | 70,408円 | 1956年4月1日以前生まれ |
| 厚生年金(夫婦2人分の標準的な年金額) | 237,279円 | 平均標準報酬45.5万円で40年働いた人と、その配偶者の基礎年金の合計 |
2025年度と比べて、国民年金は1.9%、厚生年金の報酬比例部分は2.0%引き上げられました。国民年金の満額は前年度の月6万9,308円から1,300円増えています。
知らないと損1:平均やモデルと、自分の年金はずれる
年金額を決めるのは、主に次の4つです。
- 国民年金だけか、厚生年金にも入っていたか
- 保険料を納めた期間の長さ
- 厚生年金の場合は、働いていたときのお給料の水準
- 受け取りを始める年齢
国民年金の満額は、20歳から60歳までの40年間(480か月)保険料を納めた場合の金額です。免除や未納の期間があれば、そのぶん少なくなります。厚生年金のモデル金額も「平均的な収入で40年」という前提なので、働いた期間が短かったり収入が少なかったりすれば下回ります。私は、平均の数字ではなく、ねんきん定期便に書かれた自分の見込み額から考えることにしています。
知らないと損2:夫婦とも国民年金だけなら、満額でも月14万円ほど
自営業やフリーランスの期間が長く、夫婦とも国民年金だけの場合、2人とも満額でも月14万1,216円(70,608円×2)です。年間では約169万円になります。
厚生年金のような上乗せ部分がないので、金額は少なめです。国民年金だけの家庭ほど、貯金や、iDeCo・NISAのような自分で用意する老後の備えが大事になると、私は考えています。
知らないと損3:受け取りを始める年齢で、一生の年金額が変わる
年金は原則65歳から受け取ります。60〜64歳で早めに受け取る「繰上げ」と、66〜75歳まで遅らせる「繰下げ」を選ぶこともできます。
- 繰上げ:1か月早めるごとに0.4%減り、60歳から受け取ると24%減(1962年4月2日以降生まれの場合)。減った金額が一生続きます
- 繰下げ:1か月遅らせるごとに0.7%増え、70歳なら42%増、75歳なら84%増。増えた金額が一生続きます
どちらが得かは、何歳まで生きるか、その間の生活費をどうまかなうか、税金や社会保険料がどう変わるかで違ってきます。一度選ぶと取り消せないので、私は自分の家計で確かめてから決めるつもりです。
知らないと損4:一人になったとき、年金は大きく減る
夫婦で受け取っていた年金も、どちらかが亡くなれば、その人の分は止まります。夫婦とも国民年金だけの家庭で、18歳未満の子どもがいない場合、残された人に遺族基礎年金は出ません。条件を満たせば寡婦年金や死亡一時金を受け取れる場合はありますが、月14万円ほどだった年金が、1人分の7万円ほどになることもあります。
厚生年金に入っていた人が亡くなった場合は遺族厚生年金がありますが、こちらも受け取れる人や金額に条件があります。私は、一人になったときの生活費をどう下げるか、住まいをどうするか、貯えをどれだけ残しておくかを、元気なうちに考えておきたいと思っています。
知らないと損5:短い期間でも厚生年金に入る意味
会社員やパートで厚生年金に入ると、保険料の半分は会社が負担します。厚生年金に入っている期間は国民年金の加入期間にも数えられ、将来の年金に上乗せがつきます。障害厚生年金や遺族厚生年金も、厚生年金に入っていたからこそ対象になる制度です。
私自身、今はパートで働いています。働き方を決めるとき、手取りだけでなく、将来の年金ともしものときの保障も含めて考えるようにしています。
年金で足りない分を、自分で用意するときに見ていること
年金だけで足りない分を投資で準備する場合、私が気をつけているのは手数料です。たとえば1,000万円を20年間、年5%で運用できたとして、年0.2%の手数料なら約2,554万円、年1.7%なら約1,914万円になります(手数料を引いた利回りで単純に計算した例です)。差は約640万円です。
手数料は毎年確実に差し引かれるので、長く続けるほど差が開きます。実際の運用成績は年によって上下し、5%で増え続ける保証はありません。私は、何に投資しているかと同じくらい、毎年いくら払っているかを確かめることにしています。
まとめ:まず自分の見込み額を知ることから
- 2026年度の国民年金の満額は月7万608円、厚生年金の夫婦モデルは月23万7,279円
- 実際の年金は、加入した制度・期間・収入・受け取り開始年齢で変わる
- 一人になったときに年金がどう減るかも、先に確かめておく
年金の数字は毎年度変わります。私は平均の数字に安心したり不安になったりするより、ねんきん定期便の自分の見込み額と、毎月の生活費の差から、老後の準備を考えることにしています。具体的な受け取り方の判断は、年金事務所などで確認してから決めるのが安心だと思います。
あわせて読みたい関連記事
- 【50代60代の年金戦略】繰り下げ受給だけが正解じゃない|あなたに合う3つの選択肢
- 【2027年〜年金制度改正】50代60代が知らないと損する13の変更点|遺族年金・加給年金・106万円の壁
- 「年金にあと月5万円」を60歳から配当金で作ると元本はいくら?NISA・年齢別・取り崩し併用まで全部計算しました
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
年金で足りない分を、少しずつ配当で補っていくための口座【PR】
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
年金だけでは足りない分を、私は会社から受け取る配当で少しずつ補う形を目指しています。そのために実際に使っているのは次の2つの口座です。どちらも1株(単元未満株)や少額から始められます。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
コメント