※本記事にはプロモーション(PR)が含まれます。
読者の方から、こんなご質問をいただきました。
元機関投資家の方が「新NISAのS&P500は今後10年のリターンがかなり低くなる可能性がある」という分析をされていて、指標やデータに基づいた内容だったので気になっています。未来は誰にもわからないと思うのですが、この見方についてどう考えられますか。
先に結論を書きます。その方の分析には、データの裏づけがあります。私もシラーCAPEの水準は高いと思っています。それでも私は、米国株の積立をやめていません。
ただし、これは「待てる時間がある場合」の話です。60代70代になってからの持ち方は、私は同じにしていません。配当を受け取れる会社を厚くして、値上がりを待たなくても生活が回る形にしています。
この記事では、まずその方が指摘していたことを整理して、そのあとに私自身がどう受け止めてどう決めたかを、はっきり分けて書きます。数字はすべて2026年5月時点のものです。
※本記事は私個人の考えと調べたことの紹介であり、特定の銘柄・商品の購入を推奨するものではありません。当ブログは金融商品取引業(投資助言・代理業)の登録を受けていません。数字は2026年5月時点のもので変わります。投資の最終判断はご自身の責任でお願いいたします。
この記事の内容は、YouTubeの動画でもお話ししています。
【その方の主張】機関投資家の間では主流に近い見方だった
ここは私の意見ではなく、その方が挙げていた根拠と、同じ方向の予想を出している運用会社の話です。
まず、この見方はその方ひとりの極端な主張ではありませんでした。大手の運用会社が同じ方向の予想を出しています。
- ゴールドマン・サックスは、S&P500の今後10年の収益率を年率3%と見るレポートを出しています(過去10年は13%でした)
- バンガードも、今後10年の米国株を年率3.5〜5.5%と予想しています
- ゴールドマンはさらに、10年の米国債利回りを4%と仮定した場合、S&P500のリターンが米国債を下回る確率を約72%としています
インデックスファンドの本家であるバンガード自身が、今後10年は厳しいという数字を出している。ここは私も素直に受け止めました。
【その方の主張の根拠1】シラーCAPEが40倍を超えている
いちばん大きな根拠として挙げられていたのが、シラーPER(CAPEレシオ)の水準です。この指標が高いときに買うと、その後10年のリターンは低くなる、というパターンが過去140年くり返し確認されています。
シラーPERとは何か
いまの株価が、その市場が稼ぐ利益の何年分の値段で売られているかを、過去10年の利益の平均で測った指標です。ふつうのPERから景気のブレを取り除いた版だと考えるとわかりやすいです。
ふつうのPERは「株価 ÷ 1株あたり利益(EPS)」で計算します。株価1,500円で1株利益100円ならPER15倍、その会社の利益15年分の値段で株が売られているという意味です。
この計算の弱点は、分母の利益が1年分だけなのでブレが大きいことです。
- リーマンショックのときは利益が一時的にゼロ近くまで落ち、PERが200倍といった異常な数字になりました
- 逆に好景気のピークでは利益が膨らむので、PERが低く見えて割安だと勘違いしやすくなります
そこで、ノーベル経済学賞を受けたロバート・シラー教授が考えたのがシラーPERです。「株価 ÷ 過去10年間の1株利益の平均(インフレ調整済み)」で計算します。
過去10年の平均を使うので景気循環でブレず、インフレ調整をするので昔の100円と今の100円の価値の違いも消えます。別名はCAPEレシオ(Cyclically Adjusted PE Ratio=景気循環調整済みPER)です。
過去140年のS&P500のシラーPERの水準
| 水準 | 判断 | 過去の例 |
|---|---|---|
| 15以下 | 割安 | リーマンショック後など |
| 16前後 | 長期中央値(普通) | ― |
| 25以上 | 割高 | 警戒水域 |
GuruFocusのデータでは、2026年5月1日時点のシラーCAPEは40.11でした。長期中央値は16.05、歴史的な最高値は44.2、最安値は4.78です。つまりいまは、歴史平均の約2.5倍の値段でS&P500が買われていることになります。
過去、暴落の前にこの数字が高くなっていた
- 1929年(世界大恐慌の直前)… シラーPERは約30。その後、株価は9割下落
- 2000年(ITバブル崩壊の直前)… シラーPERは44.2で過去最高。ナスダックは8割下落
- 2007年(リーマン直前)… シラーPERは約27。S&P500は半値に
QUICK・ファクトセットの集計でも、現在のCAPEは40倍を上回り、2000年のITバブル以来の高い水準とされています。
シラーPERの弱点として挙げられていたこと
その方は、この指標の限界もあわせて話していました。
- 割高な状態は何年も続くことがある。シラーPERが高いから明日暴落する、という話ではない
- 低金利が長く続いたことでPERの高止まりが正当化されやすく、昔の鉄鋼業と今のソフトウェア企業を同じ尺度で測れるのかという問題もある
- 10年単位の予測には強いが、来月どうなるかはまったくわからない
【その方の主張の根拠2・3】7社への集中と、AI投資の回収
残りの根拠は2つ挙げられていました。
ひとつは、マグニフィセント7への極端な集中です。過去3年のS&P500のリターンの55%を、NVIDIA・アップル・マイクロソフト・Google・アマゾン・メタ・テスラの7社だけで稼いでいます。S&P500を買えば分散になると思っていたら、実は7社に大きく依存しているという指摘でした。
もうひとつは、AIへの巨額の設備投資が利益になるかが不透明だという点です。設備投資の急増に対して、実際の収益への貢献が遅れるタイムラグのリスクが指摘されていました。
【反対側の見方】割高なまま何年も走ることがある
公平に書いておくと、逆向きの数字もあります。
- 過去のデータでは、史上最高値のときにS&P500を買った場合の1〜5年リターンは、平均よりむしろ高かった
- 2026年単年では、企業利益の拡大を背景にS&P500は10〜12%上昇、年末7,500前後という予想も出ている
- 利益(EPS)が伸び続ければ、PERが高くても株価は持ちこたえる
割高だから即下がるとは限りません。1995〜2000年のように、市場は割高なまま何年も走ることがあります。
【ここから私の受け止め】それでも積立をやめなかった理由
ここから先は、その方の分析ではなく、私がどう考えてどう決めたかという私自身の話です。
私の結論は、積立はやめない、です。理由は、下落は私にとって損ではなく、同じお金で多くの口数を買える局面だと考えているからです。時間をかけて資産を育てるには、下落も回復も両方通ることになると思っています。
私は、良い企業を割安なときに買って長く持つというウォーレン・バフェットのやり方を真似しているつもりです。わからないものは買わない、決算は自分で読む。それだけを守っています。
私が見返している数字1:リーマンショックの下落と回復
S&P500は2007年10月から2009年3月までの約1年5カ月で、56.8%下落しました。そして最高値を更新して回復したのは2013年3月28日です。高値からは約5年5カ月、底からは約4年かかりました。
56.8%下落して回復まで5年。数字だけ聞くと怖いのですが、裏を返せば、5年待てる人には戻ってきた下落だったということでもあります。
私が見返している数字2:続けた人とやめた人の差
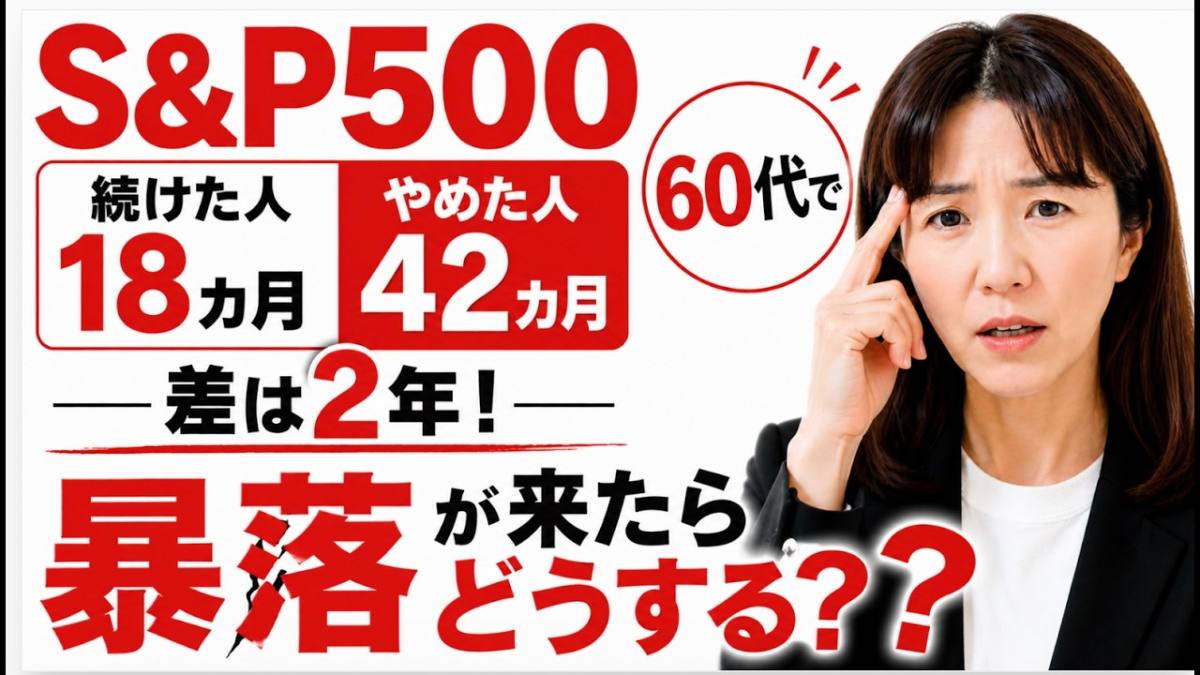
SBI証券が公開しているシミュレーションでは、リーマン破綻が起きた2008年9月末に100万円を持っていた人を比べています。
- 積立をやめて100万円のまま放置した人… 元の100万円に戻るまで42カ月(3年半)
- そこから毎月3万円の積立を続けた人… 元に戻るまで18カ月(1年半)
同じ下落を通っても、差は2年です。下落の最中は同じ金額でたくさんの口数が買えるので、安く買った分が回復のときに効いてきます。私が下落を買い増しの局面だと考えているのは、この数字が根拠です。
私が見返している数字3:コロナショックは短かった
コロナショックでは、2020年2月19日から3月23日までの約1カ月でS&P500が33.9%下落しましたが、約5カ月後の8月18日には下げを埋めています。すべての下落が5年かかるわけではありません。
私が下落で動けたのは、現金があったからでした
中東情勢が悪化した局面で、私は買い増しをしました。ただ、あのとき動けたのは、夫が貯めてくれていた生活防衛費があったからです。もしあの下落が一時的なもので終わらず、5年以上続くきっかけだったとしたら、私には追加投資をする力がなく、生活も家族に頼ることになっていたと思います。
なので私は、自分が下落で動けるかどうかは、相場の予想ではなく手元の準備で決まると考えています。私が自分のために用意しているのは3つです。
- 生活防衛費… 3カ月のコロナでも5年のリーマンでも待てる現金。私は生活費の半年から2年分を目安にしています。これがないと、下落のときに売ることになってしまいます
- 働いて稼ぎ続ける力… 下落のときに追加で入れるお金は、働いて作るしかありませんでした。私が働き続けることを大事にしているのはこのためです
- 時間… 回復を待てる年数
私は「待てる時間」で持ち方を変えています
3つめの時間が、いちばん年齢で差が出るところでした。
インデックス1本で持ち続けられるのは、時間がある場合だと私は考えています。リーマン級の下落が来れば回復まで5年。20代30代40代なら待てますし、50代でもぎりぎり待てるかもしれません。
ただ、60代70代で下落に巻き込まれて5年待つとなると、その間の生活費や介護費はどうするのか、という問題が出てきます。6年7年待っても戻らない可能性もあります。
私自身は50代ですが、この先を考えて、配当を受け取れる会社の比重を上げてきました。値上がりを待たなくても現金が入ってくる形にしておきたかった、というのが理由です。
私が持っている会社の例
以下は私の保有状況の紹介で、買うことをおすすめするものではありません。
KDDI(9433)は通信インフラです。景気が悪くなっても携帯電話を解約する人は少ないので、業績が比較的安定していて、下落のときの下げ方も比較的おとなしいと私は見ています。配当も続いています。NTT(9432)も同じ理由で持っています。
通信、電力・ガス、医薬品、生活必需品といった、景気の浮き沈みに左右されにくい会社はディフェンシブ株と呼ばれます。
成長株は下落のときに半値や3分の1まで下がることもあります。一方でKDDIやNTTは2〜3割の下落で済むことが多く、下がっている間も配当が振り込まれました。これは私が実際に経験したことです。もちろん、この先も同じとは限りません。
まとめ:私が自分のために決めたこと
- 元機関投資家の方が指摘していた「今後10年のリターンは鈍る」という見方は、シラーCAPE40倍という数字を見るかぎり、起こりうる話だと私は受け止めています
- ただそれは、リターンが鈍るという話であって、S&P500が終わるという話ではないと私は読みました
- 私は積立をやめていません。下落は買い増しの局面だと考えています
- そのかわり、生活防衛費と働いて稼ぐ力は手放さないようにしています
- 60代以降を見て、配当を受け取れる会社の比重を上げました。待てる時間が短くなるぶん、現金が入る形にしたかったからです
下落はいつか来ると思っています。来ないほうに賭けるつもりはありません。私にできるのは、来たときに売らずにいられる準備をしておくことだけでした。
あわせて読みたい関連記事
- 48歳から積立投資4年で1億円|へそくり2000万円をS&P500に入れた全記録と、全額解約した理由
- 1ドル160円で買った私へ|円高になっても積立をやめなくていい理由を125年のデータで確かめました
- 高配当株の選び方10の基準|配当利回り3.75%以上・自己資本比率50%以上で私が確認していること
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
50代から始めても、60代、70代で「あの時始めてよかった」と思える日が来ると、私は思っています。私は、買ったら売らないと決めました。配当金を信じて持ち続ける、というやり方です。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
年齢に合わせて持ち方を変えていくために【PR】
インデックスの積立と、配当を受け取る会社の買い増し。私はこの2つを同じ口座の中で並べて管理しています。配当のある会社を少しずつ足していけたのは、どちらも1株(単元未満株)から買えたからでした。
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
この記事の話は、動画でもお話ししています。
コメント