※本記事にはプロモーション(PR)が含まれます。
先に結論を書きます。私がNISAを使っていていちばん助かっているのは、派手な節税効果ではなく「非課税期間が無期限になったので、売る時期を気にしなくてよくなった」という一点でした。枠は生涯で1,800万円、1年あたり360万円。売れば枠は戻りますが、使えるのは翌年からです。そして見落としやすいのが、NISA口座で出た損失は他の口座の利益と損益通算できないということでした。
※この記事は、私が制度を自分で調べて書いた記録です。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の商品や金融機関を推奨するものではありません。記事中の制度と数字は2026年10月時点のもので、税金の具体的な取り扱いについては税理士や所轄の税務署にご相談ください。
新NISAの枠は生涯1,800万円、1年あたり360万円です
まず数字を整理しておきます。
- 非課税保有限度額(生涯で持てる枠)は1,800万円。このうち成長投資枠として使えるのは1,200万円まで
- 年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合わせて360万円
- この1,800万円は取得価格(買った値段)で管理されます。100万円で買ったものが200万円になっても、使った枠は100万円のまま
年間360万円をフルに使えば最短5年で1,800万円に届きます。月10万円なら15年、月5万円なら30年です。私はこの表を作ってみて、急ぐ必要がないことがわかって落ち着きました。年によって多く入れたり、ほとんど入れなかったりしても、枠は減りません。
売っても枠は戻りますが、使えるのは翌年からです
ここは私も最初に取り違えていたところです。NISAの中で持っている商品を売ると、その取得価格の分だけ生涯枠が復活します。たとえば100万円で買ったものを150万円で売っても、戻るのは100万円分です。
ただし、復活した枠をその年のうちに使うことはできません。年間投資枠の360万円は、売ったかどうかに関係なく、その年に買い付けた金額で数えます。年内に360万円を使い切っていれば、売って枠が戻ってもその年はもう買えず、使えるのは翌年からです。
この仕組みがあるおかげで、NISAの中で短期の売買を繰り返して非課税の利益を積み上げる、ということができないようになっています。私は買ったら売らないつもりで持っているので、実際にはこの枠の復活を使う場面はほとんどありません。
非課税期間が無期限になって、私がいちばん助かったこと
旧制度では、一般NISAは買ってから5年、つみたてNISAは20年という期限がありました。期限が決まっていると、相場が下がっている年に期限が来たらどうしよう、という心配がつきまといます。
新しいNISAは非課税で持てる期間に期限がありません。これが私にとっていちばん大きな変更でした。良い企業を割安なときに買って長く持つ、というウォーレン・バフェットのやり方を自分なりに真似しているので、何年で区切られるかという前提がなくなったのは素直に助かっています。
「いくら得になるか」という試算はあえて書きません。将来いくらになるかは私にはわからないので、利益の額を仮定して税金が何百万円お得、という計算を載せるのはやめました。
NISAの損失は、他の口座の利益と損益通算できません
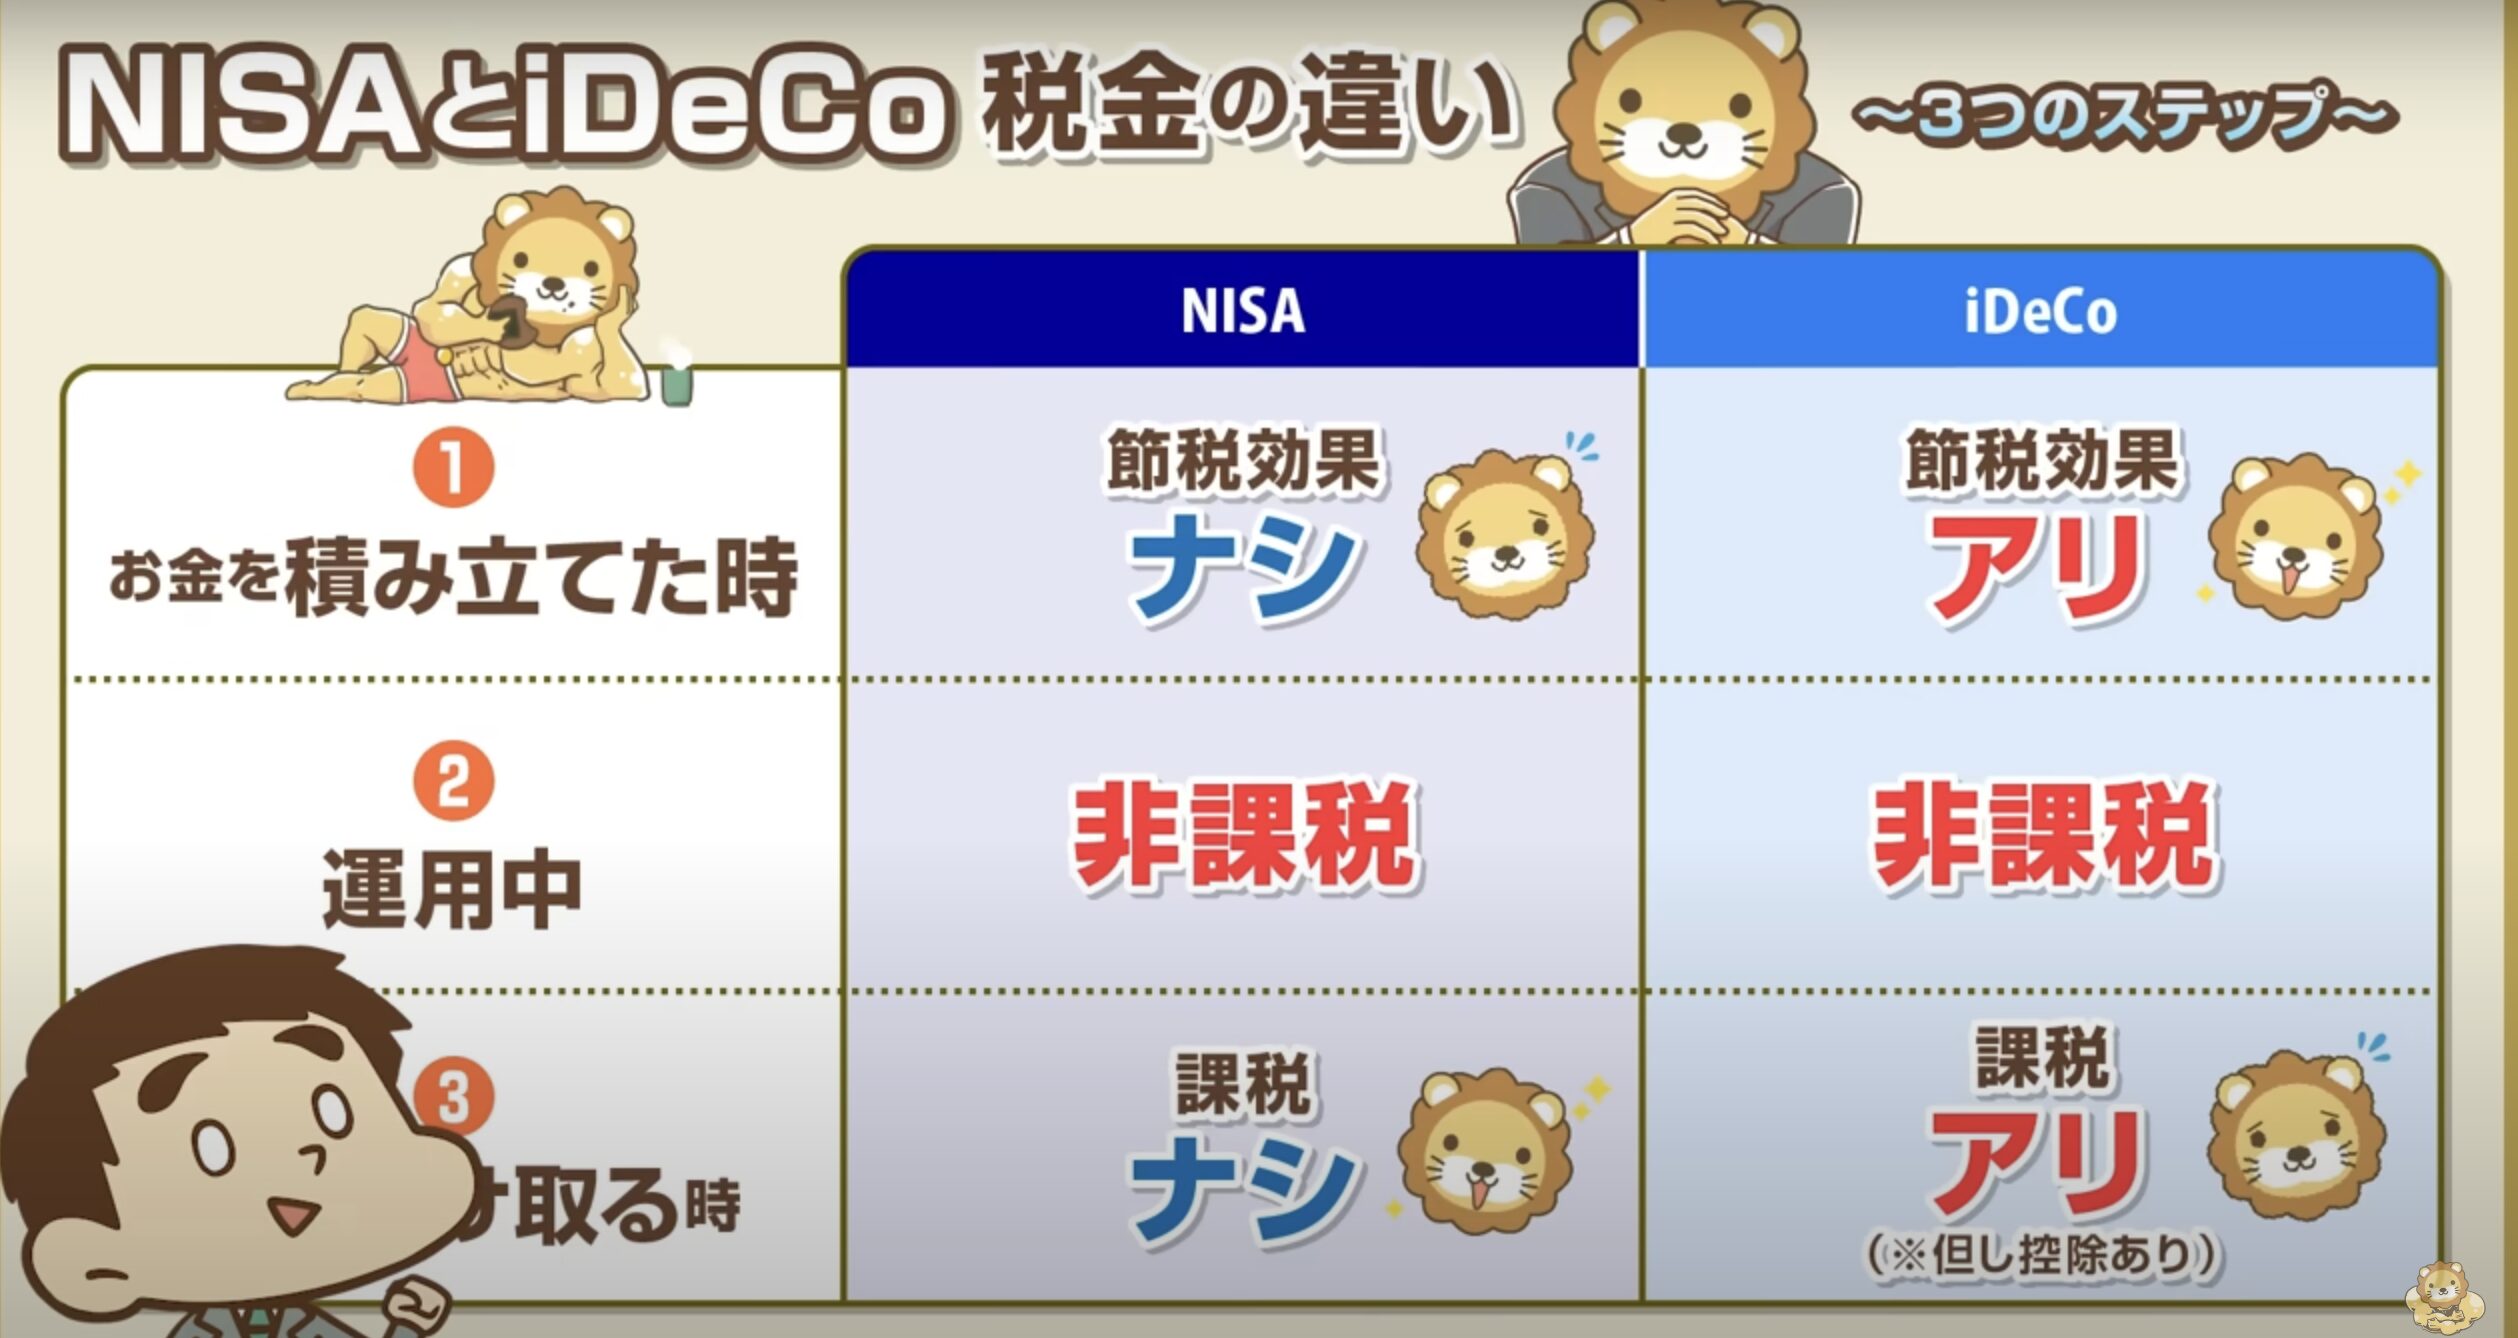
非課税という言葉は良いことばかりのように聞こえますが、裏側もあります。NISA口座で売って損が出た場合、その損失は税務上なかったものとして扱われます。
つまり、特定口座で利益が出ていても、NISAの損と相殺して税金を減らすことはできません。損失を翌年以降に繰り越す(繰越控除)こともできません。課税口座ならどちらもできるので、ここは明確に不利な点です。
私はこれを知ってから、NISAの中には売る前提のものを入れない、という使い方にしました。売って損を確定させる場面が出てくるものは課税口座側に置いています。
旧NISAで買った分は、非課税期間が終わると課税口座へ移ります
旧NISAは2014年1月に始まった制度で、2024年以降は新規の買い付けができません。新しいNISAへのロールオーバー(移し替え)もできません。
旧NISAで買った分は、それぞれの非課税期間(一般NISAは5年、つみたてNISAは20年)が終わるまでは非課税のまま持ち続けられます。期間が終わった分は、原則として特定口座か一般口座へ自動的に移ります。移った時点の価格が新しい取得価格になるので、そこから上がった分に課税される形です。
私は旧つみたてNISAで買った分がまだ残っているので、どの年に買った分がいつ期間満了になるのかを、証券会社の画面で一度確認しました。ここは人によって残り年数が違うところです。
金融機関を変えられる期間は決まっています(成立済み)
NISA口座を開く金融機関は、1年に1つだけです。変えたいときの手続きには期間があります。
- 変更したい年の前年10月1日から、その年の9月30日までに手続きをする
- その年にすでに1円でも買い付けをしていると、その年の分は変更できません(変更は翌年分から)
つみたて設定を入れたままにしていると、年の初めに買い付けが走って、その年は変更できなくなります。私は口座を動かす可能性があるかどうかを先に考えてから、つみたての設定をするようにしました。
2027年1月から変わること(成立済みで、まだ始まっていないもの)
すでに決まっているけれど、これから始まる話もあります。混ざりやすいので分けて書きます。
2027年1月から、0歳から17歳もNISA口座を開けるようになります。ただし使えるのはつみたて投資枠だけで、年間60万円、生涯で600万円が上限です。成長投資枠は対象外で、18歳以上の枠(年360万円・生涯1,800万円)とは別の仕組みです。
2029年8月から、75歳以上の方について、確定申告していない配当も医療保険料や窓口負担の判定に反映されるようになります。2026年5月29日に成立した健康保険法等の改正によるものです。ここで大事なのは、NISA口座の中で受け取った配当は対象外という点です。課税口座で配当を受け取っている場合の話になります。
検討段階の話と、成立済みの話を混ぜないようにしています
以前のこの記事には「いつか増税は来る」「配当の税率が20%から30%に上がるかもしれない」という書き方が入っていました。金融所得課税の強化は、2026年10月時点で成立した制度ではありません。まだ決まっていない話を前提に行動を決めると、だいたい損をするので、そこは取り下げました。
同じ理由で、以前載せていた「プロの運用の9割はインデックスに及ばない」「1950年から2017年のどの15年を切り取ってもプラスだった」といった数字も、私自身が一次資料で確かめられなかったので全部削りました。数字を出すなら出典を自分で確かめられるものだけにする、と決めています。
制度の中身は細かく、私の理解が追いついていないところもあります。ご自身の口座でどうなるかは、使っている金融機関と、税金の部分は税理士や所轄の税務署に確認していただくのが確実です。
あわせて読みたい関連記事
- 50代からの新NISAと高配当株|商品を選ぶ前に私が決めた4つのこと
- 新NISAのお手本|イギリスISAとアメリカ401kの公式統計を私が調べ直した記録
- 投資信託とETFの違い|再投資・コスト・乖離・為替の4点で私が整理した
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
50代から始めても、60代、70代で「あの時始めてよかった」と思える日が来ると、私は思っています。私は、買ったら売らないと決めました。配当金を信じて持ち続ける、というやり方です。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
NISA口座をどこで開くか、自分の目で条件を見比べるために【PR】
NISA口座は1年に1つの金融機関でしか持てないので、取扱商品や手数料を先に見比べておくと迷いが減りました。私が実際に使っているのは次の2つです。
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
私が実際に使っているのは次のとおりです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品やポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
それでは、またお会いしましょう。バフェットかおるでした。
コメント