※本記事にはプロモーション(PR)が含まれます。
私が投資に回せるお金を増やせたのは、収入が増えたからではなく、毎月出ていく固定費を一つずつ見直したからでした。保険、サブスク、新聞、たばこ代、ペットボトル。どれも一つだけなら小さい金額ですが、月々の支払いは何年も続きます。この記事では、50代の私が実際に手をつけた順に、何をどう考えて減らしたのかを書きます。金額は家庭ごとに違うので、合計でいくら浮くという言い方はしていません。
※本記事は家計と投資に関する情報提供を目的としたものです。筆者は金融商品取引業(投資助言・代理業)の登録を受けておらず、個別の銘柄を推奨するものではありません。保険・年金・医療費の制度は改正されます。ご自身の条件での金額は、日本年金機構・加入している健康保険・保険会社の資料でご確認ください。記載の内容は記事公開時点(2025年7月)のものです。
「年間50万円節約」という書き方をやめました
この記事はもともと、合計で年間50万円の節約ができるという書き方をしていました。あとから自分で読み返して、その金額の根拠を自分で説明できないことに気づいたので、書き直しました。
たばこを吸わない人にたばこ代の節約はありませんし、保険に入っていない人に保険の見直しはありません。合計額は、その人が今いくら払っているかで決まります。だから私は、自分が払っていた費目だけを並べて、どう考えて減らしたかを書くことにしました。
保険を見直す前に、公的な制度を先に調べました
私が最初に手をつけたのは保険です。ただ、解約の前にやったのは、公的な制度で何がどこまで賄われるのかを調べることでした。民間の保険は、公的な制度で足りない部分を埋めるものだと考えたからです。
私が調べたのは次の3つです。
- 遺族年金 ― 会社員だった夫が亡くなった場合、遺族基礎年金と遺族厚生年金が出ます。子どもの人数と年齢、亡くなった方の報酬によって金額が変わります
- 傷病手当金 ― 病気やけがで働けなくなったとき、健康保険からおおむね給料の3分の2が、通算1年6か月を上限に支給されます
- 高額療養費制度 ― 医療費が高額になっても、ひと月の自己負担には収入に応じた上限があります
以前の記事では、ここに具体的な月額や自己負担の上限額を表で載せていました。けれど高額療養費の上限は所得区分ごとの計算式で決まり、見直しの議論も続いています。遺族年金も失業給付も、人によって金額が変わります。私が自分の条件で計算した数字を一般の目安として並べるのは不正確なので、金額は落としました。
私がやったのは、年金事務所と、加入している健康保険の窓口で自分の場合の金額を出してもらうことです。そのうえで、足りない分だけを民間の保険で持つようにしました。結果として、医療保険は解約し、保障が必要な期間だけの掛け捨てを残しました。これは私の家族構成での判断なので、同じようにするのがよいとは言えません。
サブスクは、必要な元本に換算して考えました
サブスクは、一度使い始めると、それがない暮らしに戻りにくくなります。私も気づいたら本も音楽も動画も契約していて、合計額を出すまで自分がいくら払っているか言えませんでした。
やめる決め手になったのは、金額を「元本」に置き換えてみたことです。月1,000円のサブスクは年間12,000円です。これを配当で払おうとすると、利回り4%なら30万円の元本が必要になります。月5,000円なら150万円、月1万円なら300万円です。
この計算を見て、私は「毎月1,000円」ではなく「30万円分の会社を持ち続けて、その配当を全部ここに使っている」と考えるようになりました。それで、月に1回も開かないものは解約しました。
やめたのは次の手順です。
- 契約しているものを全部一覧に書き出す
- 年払いにせず月払いにしておく(やめたいときにすぐやめられるように)
- 先月1回も使わなかったものを解約する
- 同じことができるサービスが2つあったら片方に寄せる
国民年金の前納と、コンタクトレンズをやめたこと
国民年金保険料には前納の制度があり、2年分をまとめて払うほど割引が大きくなります。支払い方法は口座振替が最も割引率が高く、クレジットカード払いだと割引額は少し小さくなります。割引額は年度ごとに変わるので、ここには書きません。日本年金機構のサイトに、その年度の金額が載っています。
私はまとまった資金を先に出せる年だけ前納にしています。手元の現金が薄くなるほうが怖いので、無理にはしていません。
それと、私は1日使い捨てのコンタクトレンズをやめて眼鏡に替えました。替えた理由はお金よりも目です。長く入れていると乾いてつらい日が増えたので、家にいる時間は眼鏡にして、外出のときだけコンタクトにしました。費用も下がりましたが、いくら下がったかは使う本数で変わるので、金額は書かないことにしました。
たばこ代を家計から外すと、どれくらい残るのか計算してみました
家計の相談を受けると、たばこ代がいちばん大きい固定費になっている方がいます。1箱600円だとして1日1箱なら月に約18,000円、1年で約22万円です。半箱でもその半分です。
たばこの価格は増税のたびに変わるので、この金額はあくまで計算の例です。健康への影響についても、私は医療の専門家ではないので、ここで数字を書くのはやめました。
以前の記事では、ここで「浮いたお金でたばこ会社の株を買うのがよい」と書いていました。私は投資助言の登録を受けていませんし、特定の会社の株を買うようにお伝えする立場ではないので、その部分は削りました。
ペットボトルを買う回数を減らしました
コンビニで1本150円のペットボトルを1日2本買うと、1年で約11万円になります。私はこの計算をしてから、買う回数を減らしました。
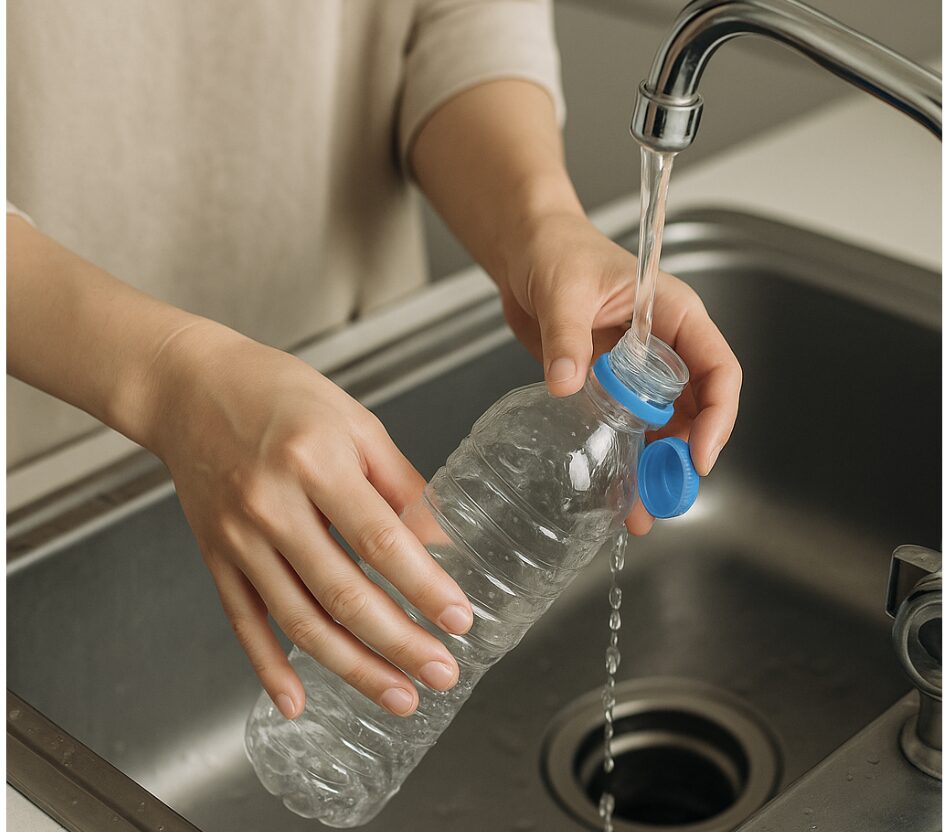
水筒にしようとして一度失敗しました。毎日洗うのが思ったより大変で、細かいところの汚れが気になって続きませんでした。それで今は、ペットボトルを買ったら中身を飲んだあと、しばらくは水道水を詰めて使い、毎日すすいで、傷んできたら新しいものに替えています。衛生面が気になる方には向かないやり方だと思うので、私がこうしているという話として読んでください。
新聞・テレビ・NHK受信料をどうしたか
投資の情報のために日本経済新聞を取っていましたが、購読料は年間にするとまとまった額になります。私は楽天証券の口座を持っているので、今は日経テレコン(楽天証券版)を使っています。これは口座があれば追加の費用なく使えます。
ただ、紙の新聞とまったく同じものが読めるわけではありません。読める範囲や期間に制限があるので、「購読料がそのまま浮く」という書き方は正しくないと思い、以前の記事に入れていた年間の節約額は落としました。実際に何が読めるかは、口座を持っている方なら自分の画面で確認するのが早いと思います。
テレビは、我が家では置くのをやめました。受信料と、つけている間の電気代がなくなります。受信料は契約の種類と支払い方法で変わり、金額も改定されるので、ここには書きません。支払い方法を年払いの口座振替に変えるだけでも割引があるので、置いている方はそこだけ確認してもいいかもしれません。
テレビをやめて良かったのは、お金よりも時間でした。夕方からの数時間が空いたので、決算短信を読む時間に充てられるようになりました。ニュースはネットで、株価や決算は証券会社のアプリで足りています。
浮いたお金を、私はどうしているか
固定費を減らして浮いたお金は、私は日本の高配当の会社と、米国のインデックスファンドに分けて入れています。どの会社をいくら持っているかはブログで公開していますが、それは私の保有状況の紹介であって、同じものを買っていただくためではありません。
私がウォーレン・バフェットのやり方で真似しているのは、良い会社を割安なときに買って長く持つ、決算は自分で見る、わからないものは買わない、という3つです。固定費の見直しも、この3つと同じで、一度やれば次の年も効いてくるところが気に入っています。
ひとつだけ気をつけているのは、節約を目的にしないことです。削りすぎて暮らしがつまらなくなった時期があって、結局は戻してしまいました。今は、使って満足しているものは残して、惰性で払っているものだけを探すようにしています。
浮いた固定費を、同じ口座に積み直していくために【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
固定費を減らしても、浮いた分が普通預金に混ざってしまうと、いつのまにか使ってしまいます。私は証券口座に自動で入るようにしておいて、日経テレコンもそこで読んでいます。私が実際に使っている口座を参考までに置いておきます。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。


コメント