※本記事にはプロモーション(PR)が含まれます。
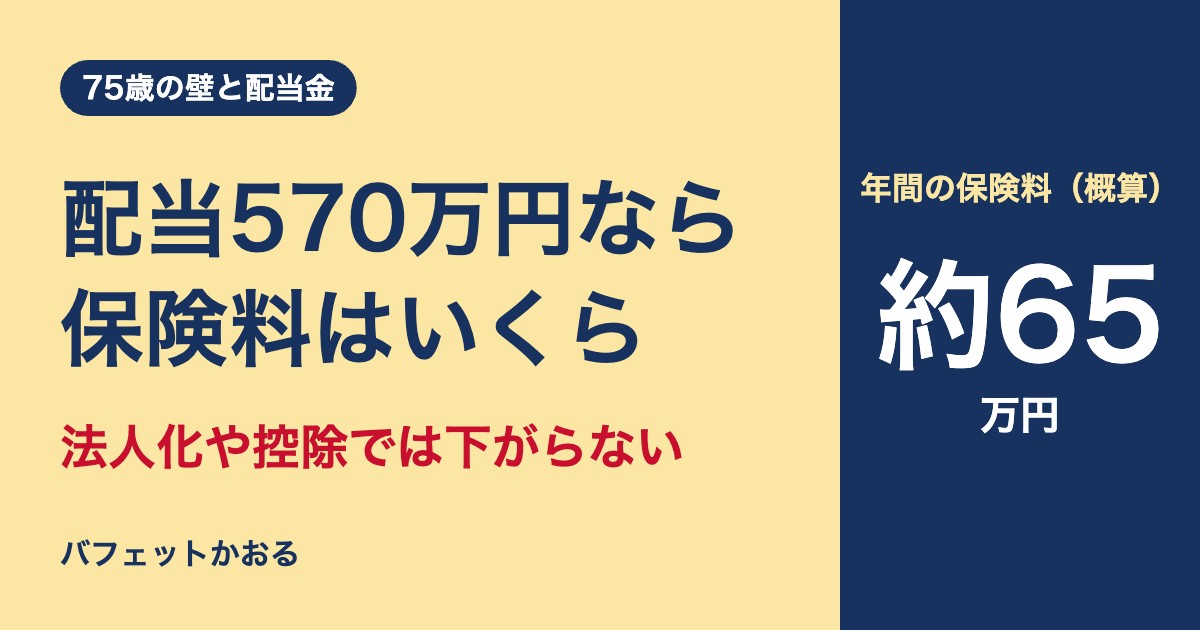
私は老後に向けて日本の高配当企業への投資を続けていて、年間の配当金は今およそ570万円あります。75歳になったとき、この配当が後期高齢者医療の保険料に反映されたら、いくら払うことになるのか。実際に計算してみました。
年金150万円・単身・神奈川県の2026年度の料率で計算すると、配当100万円で年間約15.6万円、300万円で約36.7万円、570万円で約65.2万円です。病院の窓口負担も、1割から2割、3割へ変わる可能性があります。この記事では、その計算と、NISA・法人化・配当控除・外国税額控除で負担が下がるのかを整理します。
※この記事は私自身の状況をもとにした参考計算と考えの記録であり、特定の金融商品や節税方法をすすめるものではありません。当ブログは金融商品取引業(投資助言・代理業)の登録を受けていません。保険料は2026年度の神奈川県の料率を当てはめた概算で、2029年以降の実際の金額とは異なります。内容は2026年10月時点のものです。具体的な判断は税理士や、お住まいの自治体・後期高齢者医療広域連合にご相談ください。
何が変わるのか:成立済みのことと、まだ案の段階のこと
成立済み:後期高齢者医療の保険料と窓口負担の判定に、金融所得を反映させるための法律は2026年6月に公布されています。これまでは、特定口座(源泉徴収あり)で受け取った上場株式の配当や売却益は、確定申告をしなければ保険料の計算に入らないケースがありました。「申告した人だけ保険料が高くなるのは不公平」という理由で、金融機関から集める法定調書の情報を使い、申告の有無にかかわらず反映する仕組みにするものです。
まだ案の段階:厚生労働省が2026年10月16日に示したスケジュール案では、2028年中の金融所得について2029年1月に法定調書が出され、2029年8月から保険料と窓口負担に反映されます。2030年8月以降は、対象となる法定調書をさらに広く反映する予定です。細かな点はまだ決まっていない部分があります。
年金150万円・単身・神奈川で計算した保険料
神奈川県の2026・27年度の保険料は、均等割額52,531円と所得割率10.30%(医療分)に、子ども・子育て支援金分(均等割1,330円、所得割率0.25%)が加わります。所得割は「年金や配当などの所得の合計 − 基礎控除43万円」に料率を掛けて計算します。年金150万円の場合、公的年金等控除110万円を引いた年金所得は40万円です。
| 年間の配当 | 保険料の概算(年) | 月あたり |
|---|---|---|
| 0円 | 約1.5万円 | 約1,300円 |
| 100万円 | 約15.6万円 | 約1.3万円 |
| 300万円 | 約36.7万円 | 約3.1万円 |
| 570万円 | 約65.2万円 | 約5.4万円 |
配当がなければ所得が低いので均等割の軽減が効き、年1.5万円ほどです。配当100万円が乗ると、配当なしより年14万円ほど増えます。570万円の場合でも、2026・27年度の上限額(医療分85万円)にはまだ届きません。
これは2029年の保険料を予想した数字ではなく、2026年度の神奈川県の料率をそのまま当てはめた参考計算です。実際には2029年の料率、世帯構成、年金額、ほかの所得で変わります。
病院の窓口負担は1割・2割・3割のどれになるか
75歳以上の窓口負担は、所得によって1割・2割・3割に分かれています。今の基準では、単身の場合、課税所得28万円以上で、かつ年金収入とその他の合計所得が200万円以上なら2割。課税所得145万円以上などの「現役並み所得」なら原則3割です。
| 年間の配当 | 窓口負担の目安(年金150万円・単身) |
|---|---|
| 0円 | 1割 |
| 100万円 | 2割になる可能性 |
| 300万円 | 3割になる可能性 |
| 570万円 | 3割になる可能性 |
実際の判定には住民税の課税所得、所得控除、世帯構成などが入るので「可能性」としています。10万円の保険診療なら、1割で1万円、2割で2万円、3割で3万円です。配当を多く受け取るほど、税金だけを考えていればいい時代ではなくなると感じています。
NISAの配当は、今の整理では対象外
今回の金融所得の反映でも、現在示されている整理では、NISA口座の利益は対象外です。NISAは非課税だからです。だから私は、これから新しく会社に投資するお金をどの口座で持つかを、今まで以上に考えるようにしています。
ただし、特定口座にある株をそのままNISAへ移すことはできません。いったん売ってNISAで買い直す必要があり、含み益があれば売るときに税金がかかります。その間に株価が動くこともあります。だから「全部NISAへ移せば得」とは私は考えていません。税金、含み益、配当、保有期間を見ながら決めています。
会社を作れば、後期高齢者医療から外れるのか
75歳になれば、会社員であっても原則として後期高齢者医療制度に入ります。法人を作って役員になっても、後期高齢者医療から抜けられるわけではありません。日本年金機構も、75歳の法人役員は健康保険の資格が75歳までで、その後は後期高齢者医療になることを示しています。
会社が資産を持ち、会社の中で利益を受け取れば、個人の配当所得とは別になります。ただその代わりに、法人税、税理士や会計の費用、会社から自分にお金を出すときの給与・配当への課税が出てきます。私は「保険料を下げたいから会社を作る」とは考えていません。もともと事業をしていて法人にする理由があり、その結果として税や社会保険の設計も一緒に考える、という順番だと思っています。ここは税理士に確認する部分です。
外国税額控除・配当控除で、保険料は下がらない
私は米国ETFも持っています。米国の配当には現地で税金が引かれることがあり、日本でも税金がかかれば二重課税になります。外国税額控除は、外国で払った税金を一定の限度まで日本の所得税から差し引ける制度です。配当控除は、日本企業の配当について、所得税からその一部を差し引ける制度です(原則として総合課税を選んだ場合に使えます)。
ただ、どちらも「計算された税額から引く」税額控除で、所得そのものを小さくするものではありません。保険料は所得をもとに計算されるので、これらを使っても保険料は基本的に下がりません。
- 外国税額控除:税金の二重取りを和らげる効果はある/保険料対策には基本的にならない
- 配当控除:所得税を下げる効果はある/保険料対策には基本的にならない
まとめ:配当をやめるのではなく、手取りで考える
年金150万円・単身・神奈川のモデルで、配当100万円なら保険料は約15.6万円、300万円なら約36.7万円、570万円なら約65.2万円。窓口負担も1割から2割、3割へ変わる可能性があります。
それでも私は、配当をやめようとは思いません。配当は私にとって、老後の暮らしを支える収入だからです。その代わり、NISAをどう使うか、特定口座で毎年どれだけ配当が出るか、売却益をどの年に出すかを考え、税金だけでなく保険料まで含めた最終的な手取りで見るようにします。利回り4%だから4%受け取れる、という単純な話ではなくなるかもしれません。どの口座から、どの所得を、いくら受け取るか。そこまで考えて初めて老後の資産づくりだと、私は思っています。
制度には決まっていない部分があるので、新しい情報が出たら厚生労働省の資料を確かめ直すつもりです。
あわせて読みたい関連記事
- 金融所得に社会保険料|配当545万円の私はいくら増えるか計算しました【2026年改正】
- 金融所得で社会保険料は上がる?2029年8月の後期高齢者医療と50代の備え
- 高配当株の配当金にかかる税金と社会保険料|2026年の制度で総合課税と申告不要を比べる
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
75歳からの保険料も考えて、NISAで配当を受け取る口座【PR】
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
NISA口座で受け取る配当は、今の整理では保険料の計算に入りません。私は新しく会社に投資するお金をどの口座で持つかを、税金と保険料の両方から考えるようにしています。実際に使っているのは次の2つです。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
コメント