※本記事にはプロモーション(PR)が含まれます。
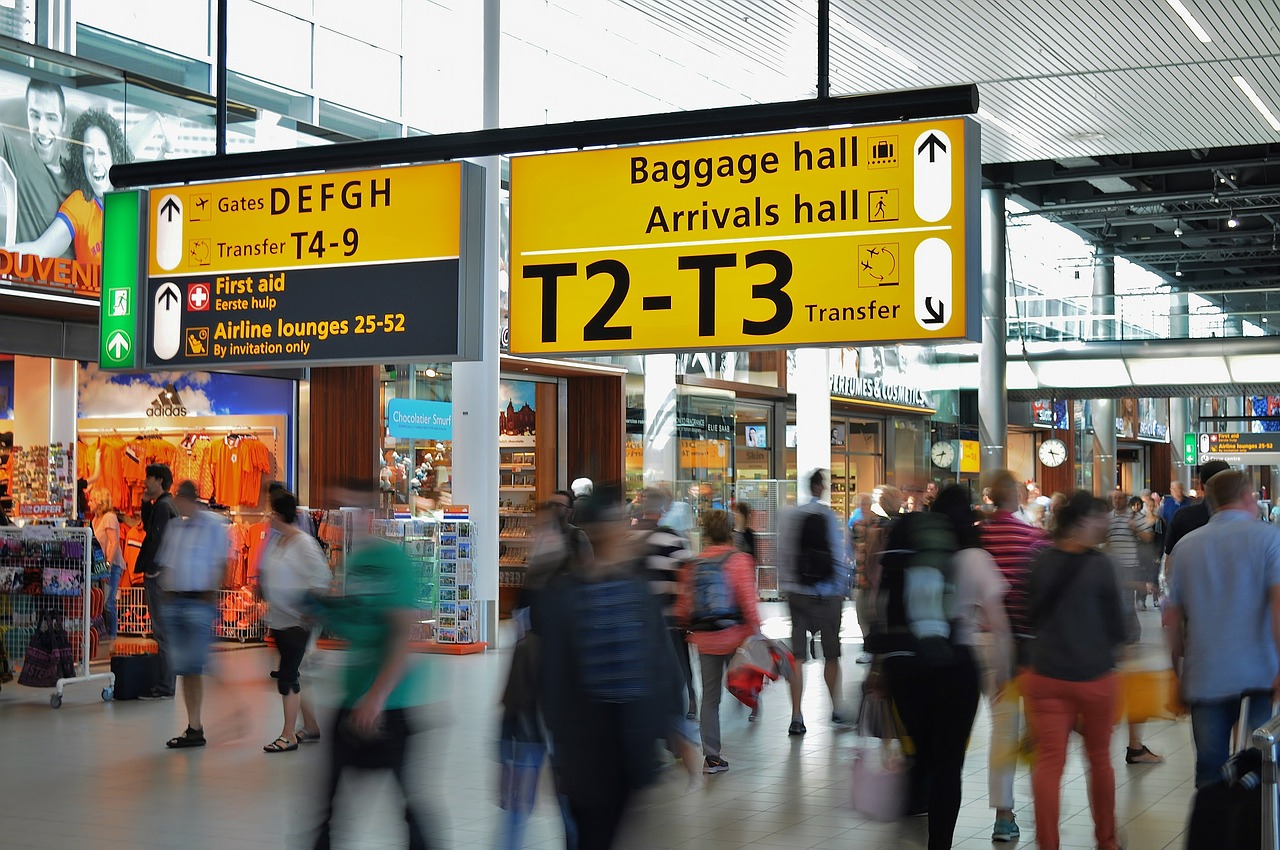
空港の顔認証ゲートや航空会社を問わず使える共用チェックイン機は、航空会社ではなく、成田国際空港や羽田空港の運営会社といった「空港側」が主導して入れています。背景にあるのは、国際航空運送協会(IATA)が推奨する「One ID」という国際的な考え方で、顔認証の部分には日本のNECの技術が使われています。ところが設備が新しくなる一方で、地上で荷物や機体を扱う人が足りず、海外の航空会社からの増便や新規就航の申し出を受けきれない空港が出てきました。私は客室乗務員として長く空の仕事をしてきましたが、投資家として見ると、この「設備は進むのに人が足りない」というねじれが、そのまま会社の数字に出てきていると感じます。この記事では、私がJALとANAという2つの会社をどう見ているか、そしてなぜ今は航空会社に投資していないのかまでを、自分の言葉でまとめました。
※本記事は投資判断の参考となる情報提供を目的としたものです。筆者は金融商品取引業(投資助言・代理業)の登録を受けておらず、個別の銘柄を推奨するものではありません。この記事に出てくる会社の話は、私の見方と私自身の保有状況の紹介であり、推奨ではありません。投資の最終判断はご自身でお願いします。記載の数字は2026年10月時点のものです。
空港の顔認証ゲートは、航空会社ではなく空港会社が主導して入れている
顔だけで搭乗手続きが進む「Face Express」や、どの航空会社の便でも使える共用の自動チェックイン機(CUSS)は、JALやANAが自社で入れたものではありません。成田国際空港や羽田空港の旅客ターミナルを運営する会社、つまり空港側が主導して導入しています。
ただ、空港会社が独自に決めたわけでもありません。航空業界の国際的なルールづくりを担っているIATAが「One ID」という考え方を推奨していて、どの航空会社を使っても同じ仕組みで本人確認が済むようにしよう、という世界的な流れがあります。その流れに沿って、日本では空港会社が先に手を挙げた、という順番です。
そして顔認証のエンジン部分には、日本のNECの生体認証技術が使われています。私が現役のころは、搭乗券と顔を自分の目で見比べるのが当たり前でした。それが機械に置き換わっていく過程を見てきたので、「この機械を誰が作っているのか」はどうしても気になってしまいます。
新しいゲートが「圧迫感がある」と言われるのは、構造がそう作られているから
空港に最近行っていない方のために、形から説明します。以前のゲートは、腰の高さくらいの低い扉がパカッと開くだけで、かなり開放感がありました。
新しいゲートは、扉が胸や顔の高さまであるガラス板になっていて、左右にはカメラやスキャナが入った柱がそびえています。見た目としては「透明な壁に挟まれた細い通路」です。
これは意地悪で作られているのではなく、前の人が通った隙に後ろの人がすり抜けてしまう「共連れ」を防ぐためです。壁を高くしないと防げないので、どうしてもこの形になります。ただ、通路の幅はそれほど広くないので、体格のある方や荷物の多い方が「機械の壁に挟まれるようで苦手だ」と感じるのは、気のせいではなく構造上の話だと思います。
JALとANAが地上支援業務で手を組み、他社の制服で自社機を扱う光景が生まれた
設備の話より驚いたのは、人の話でした。JALとANAは、グランドハンドリングと呼ばれる地上支援業務の分野で、地方空港を中心に協力する取り組みを進めています。
大きいのは資格の相互承認です。これまでは「JAL機を動かすための資格」「ANA機を動かすための資格」が別々でした。それを、どちらかの資格を持っていれば両社の機体を扱えるようにする、という形に変えました。あわせて、貨物コンテナの規格をそろえて相互に使えるようにしたり、タラップ車や牽引車といった機材を地方空港で貸し借りしたりもしています。
その結果、現場ではこういう光景が生まれています。JALの機体が到着したのに、ANAの制服を着たスタッフがパドルを振って駐機位置へ誘導する。出発するANA機を、JALの牽引車とJALのスタッフが押し出す。JAL便の貨物室に、ANAのスタッフがベルトローダーで荷物を積み込む。
制服の違うスタッフが他社の機体に触る、というのは、長く業界を見てきた人間にはかなりの出来事です。それだけ現場が切迫している、ということでもあります。なお、どの空港でどこまで共同化が進んでいるかは会社の発表によって変わるので、具体的な空港名は私のほうで確認が取れた範囲にとどめています。
人手不足で「来るはずだった便」を断っている
人手不足は、もう「忙しい」というレベルを超えています。「来るはずだった飛行機とお客さまを、物理的に受け入れられずに断っている」という段階に入っています。
成田では、海外の航空会社から増便や新規就航の希望があっても、荷物を扱うスタッフを確保できず、お断りせざるを得ないケースが出ました。北海道や地方の空港でも、直行便の再開やチャーター便の受け入れが、ハンドリング業者の手配がつかないという理由で見送られる例が出ています。保安検査員が確保できず、国際線の再開スケジュールが後ろにずれた空港もあります。
断られた便は、ニュースになりにくい話です。でも、私たちの旅行には跳ね返ってきます。便数が増えないので価格競争が起きにくく、航空券が高止まりする。コロナ前にあった直行便がなかなか戻ってこない。ぎりぎりの人数で回しているので、誰か一人が体調を崩しただけで遅延が連鎖する。どれも、私自身が旅行の予約をするときに実感していることです。
この「断った便」が何便分でいくらの損失だったのか、という金額の試算も目にしますが、私が自分で出どころまでたどれなかったので、この記事では数字を出していません。
機材の問題と円安は、会社の努力の外から来るコスト
人が足りないだけでなく、飛行機そのものにも足を引っぱられています。
ANAが主力にしているエアバスのA320neo・A321neoは、搭載しているプラット・アンド・ホイットニー製エンジンに製造上の問題が見つかり、世界規模で点検と修理が必要になりました。点検のあいだ機体を地上に止めておくしかないので、飛ばせる機体が減ります。さらに、国際線の切り札として発注していたボーイングの777-9は、開発の遅れで納入が当初の計画から何年も後ろにずれています。燃費の悪い古い機体を使い続けることになり、燃料費がかさみます。
JALも、2024年初めの羽田での事故で失ったA350の穴埋めや、古い機体の入れ替えが必要です。ところが世界的に航空機の需要が強く、そこに円安が重なって、機体の値段そのものが高くなっています。
円安は、外国からのお客さまが増えるという意味ではありがたい話です。ただ、機体代もリース料も燃料費も、支払いの多くは米ドルです。円安が進むと円での支払額が膨らんで利益を削ります。燃油サーチャージでお客さまから回収しようとすれば、今度はチケットが高くなりすぎて海外旅行の需要が冷えます。どちらに転んでも苦しい、という挟まれ方です。
減便の規模や減収の金額も記事や説明会で語られていますが、数字の幅が大きく、私が自分で確かめきれなかったので、ここでは金額を書いていません。気になる方は各社の決算資料をご自身で開いてみてください。
国内線は値上げしにくい構造になっている
国内線には新幹線という強いライバルがいます。燃料費や人件費が上がっても、簡単には運賃に乗せられません。乗せたとたんに、お客さまが新幹線に移ってしまうからです。
かつて国内線は両社のドル箱でした。それが今は、コストが上がるほど「飛ばせば飛ばすほど苦しい」側に近づいています。私はここが一番こわいと思っています。人手不足は採用と賃上げで時間をかければ改善しますが、新幹線がいなくなることはありません。構造として残り続けるコスト圧力です。
配当を出し続ける体力という見方で、JALとANAはどう違うのか
私は配当を受け取りながら長く持つやり方を選んでいます。ウォーレン・バフェットのやり方を真似して、良い会社を割安なときに買って持ち続ける、というだけのことです。その目で2つの会社を並べると、違いは「悪いことが起きても配当を出し続けられる体力があるか」に出ます。
JALは一度経営が破綻した経緯があり、そのときに借金を落として身軽になりました。そのため自己資本の比率が高めで、有利子負債もANAより軽い。金利が上がる場面でも受けるダメージが小さい形になっています。機材計画も比較的順調で、燃費の良い新しい機体に寄せていけています。
ANAは、コロナ禍を巨額の借り入れで生き延びました。その借金がまだ重く残っているので、稼いだ利益をまず返済に回さなければならない時期が続いています。配当も復活はしましたが、まだ日が浅い。そこへエンジンの問題が直撃して、本来稼げるはずの利益を取りこぼしているのが痛いところです。
この違いは、どちらが良い会社かという話ではなく、立っている場所が違うという話です。国際線のネットワークの広さや成長の余地ではANAに見るべきところがあります。配当の安定という一点だけを見るなら、今のところJALのほうが落ち着いて見える、というのが私の見方です。
なお、株価・年間配当・配当利回り・自己資本比率といった具体的な数字は、元の記事では2026年1月時点の数字が入っていました。時間がたって動いていますし、私のほうで最新の数字を確認しきれなかったので、この記事からは外しました。実際の数字は各社の決算短信やIRのページでご自身で確かめていただくのが確実です。
それでも私が航空会社に投資していない理由
ここまで書いてきてなんですが、私自身は航空会社の株を持っていません。元の記事でも同じことを書いていたので、考えは変わっていません。
理由は単純です。航空業は景気に大きく左右されますし、感染症や事故、紛争、燃料価格といった「会社の努力ではどうにもならない出来事」が起きたときに、配当が止まる可能性が高い業種だと考えているからです。配当を受け取りながら長く持つことを前提にしている私にとって、無配になりうる前提は相性が悪いのです。わからないものと、自分の力でコントロールできない前提が多すぎるものは買わない、というのが私の決めごとです。
これは「JALとANAが悪い会社だ」という意味ではまったくありません。私のやり方に合わないというだけの話です。空の仕事に育ててもらった人間として、両社が人手不足を乗り越えてまた胸を張って飛べるようになることを願っています。
設備が変わったときに「それを作っている会社」を見にいく
航空会社には投資していませんが、空港に行くたびにやっている習慣が一つあります。見慣れない機械が置かれていたら、どの会社が作ったのかを調べることです。
顔認証ゲートの例でいえば、空港会社が導入を決め、航空会社がその上で運用し、認証の中身はNECが作っています。ニュースの主役は空港や航空会社ですが、同じ出来事の中に、設備を納める側として関わっている会社がいます。私がJALやANAの決算を見るときに同時に気にしているのは、そちらの側です。
元の記事では、NECの技術が海外の国民ID制度の中核を担っているという話も書いていました。ただ、その案件に本当にNECがどこまで関わっているのかを私自身で確かめられなかったので、今回は外しました。気になる方は有価証券報告書の事業の説明を開いてみると、どの分野でどれだけ稼いでいる会社なのかが自分の目で見えます。
繰り返しになりますが、ここに出した会社名は私の見方と保有状況の紹介であり、買うことをおすすめするものではありません。私は今、航空会社は持っていません。NECについても保有の有無をここでお伝えする前に、まず自分でその会社の数字を見ていただきたいと思っています。
人手不足のニュースを、会社の数字で確かめにいくために【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
「人が足りなくて便を断っている」という話が本当に数字に出ているのかは、決算資料を開けば自分で確かめられます。私はそれを見てから、買うか見送るかを決めています。私がその確認に使っている口座を、参考までに置いておきます。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。
コメント