※本記事にはプロモーション(PR)が含まれます。
暴落のあと株価が元に戻るまでにかかった時間は、暴落ごとにまったく違います。1929年の大恐慌では米国株が元の水準に戻るまで約25年かかり、日経平均がバブルの高値を抜いたのは2024年2月22日でした。一方で2020年のコロナショックは、下げ始めてから半年ほどで戻っています。この記事では、その下落率と回復した日付を並べたうえで、50代の私が毎月の積立をどう続けているかを書きました。
筆者は金融商品取引業(投資助言・代理業)の登録を受けておらず、個別の銘柄や特定の金融商品、特定の証券会社の利用を推奨するものではありません。過去の下落率や回復までの期間は、将来の成績を示すものではありません。本記事は2026年10月時点のものです。
1929年の大恐慌:元の値に戻ったのは1954年11月23日
ニューヨーク・ダウは1929年9月3日につけた高値から下がり始め、1932年7月8日の底までに約89%下落しました。10分の1近くまで減ったということです。
そして、その1929年の高値を終値で取り戻したのは1954年11月23日です。約25年かかっています。この間に銀行の破綻と企業の倒産が続き、失業率が跳ね上がりました。株価の数字だけでなく、仕事や暮らしそのものが長く傷んだ時期でした。
私はこの25年という数字を、投資をやめる理由ではなく、持っているお金の置き方を決める材料として見ています。25年使わなくていいお金と、来年使うお金を同じ場所に置かないということです。
ITバブル崩壊と金融危機:戻るまでに6年前後
2000年からのITバブル崩壊では、S&P500は高値から47%超下がりました。高値を取り戻したのは2007年5月です。
その直後に来たのが2008年の金融危機で、今度は55%超の下落になりました。高値を抜き返したのは2013年3月28日です。2000年の高値から数えると、13年ほど高値を超えられない時期が続いたことになります。
この2つが連続して起きたことが、私にとっては大恐慌の25年よりも実感に近いです。1回の暴落で終わるとは限らない、ということだと受け止めています。
コロナショック:約34%下げて、同じ年の8月18日に戻った
2020年のコロナショックでは、S&P500は約34%下落しました。ところが高値を取り戻したのは2020年8月18日で、同じ年のうちです。
下落率はITバブルや金融危機より小さく、戻るまでの時間も短かった。暴落の形は毎回違う、という一例だと思っています。「暴落は平均で何年で戻る」「何年周期で来る」という言い方を私は使いません。数えてみると、回復までの時間は半年から25年までばらついていて、平均を出しても自分の判断には使えないからです。
日経平均:バブルの高値を抜いたのは2024年2月22日
日経平均は1989年12月29日の終値38,915円87銭が最高値でした。この値を終値で超えたのは2024年2月22日です。34年かかっています。
米国株の25年と並べると、こちらはもっと長い。日本の会社だけを持っていた人が、この34年をどう過ごしたかを想像すると、私は分散という言葉の意味がようやく腹に落ちます。
ドルコスト平均法が実際にしてくれること
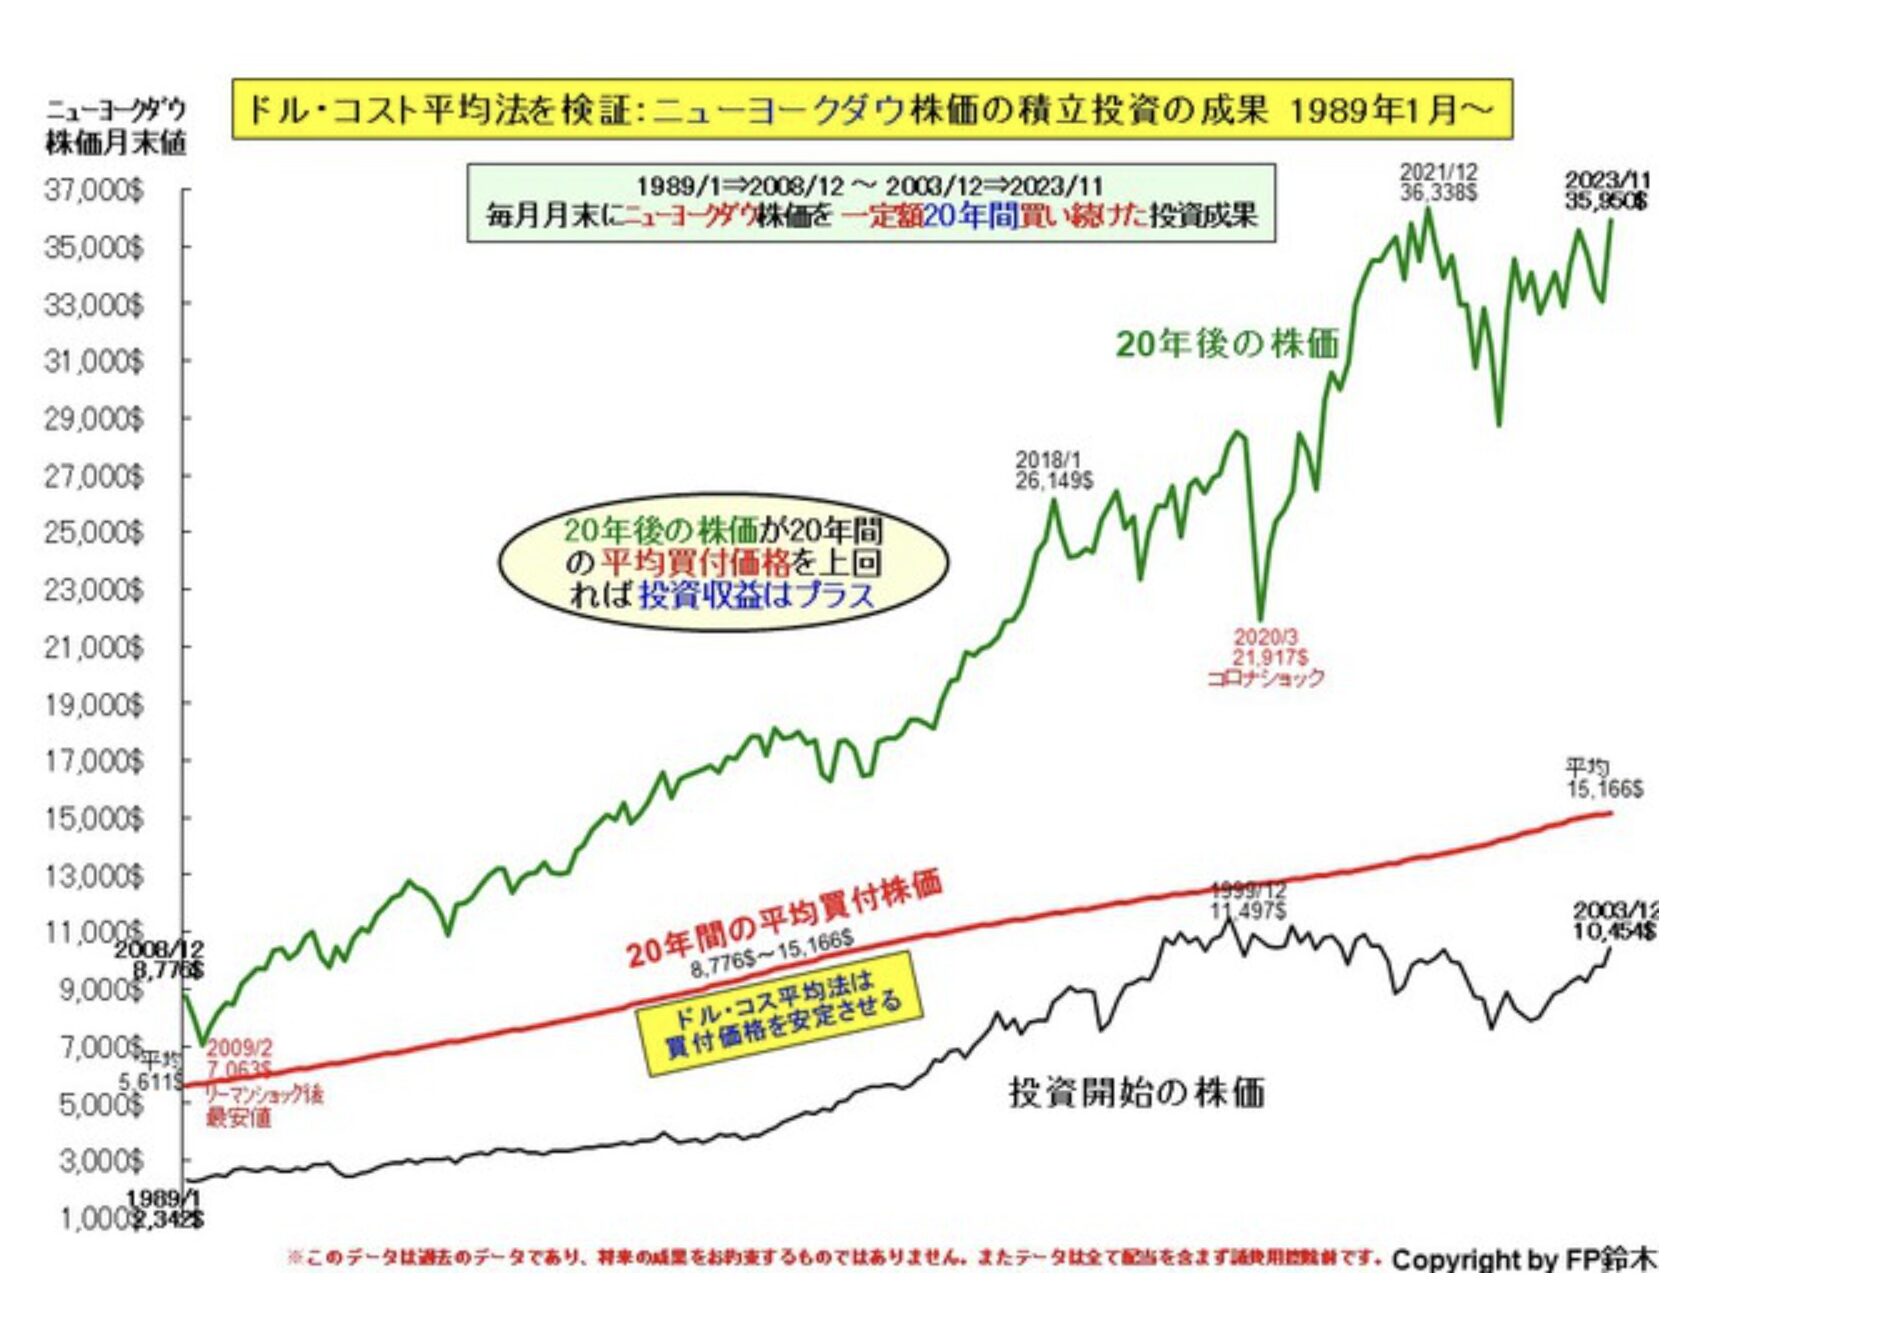
ドルコスト平均法は、毎月同じ金額を買い続けるやり方です。価格が高いときは少ない口数、安いときは多い口数を買うことになるので、買った値段の平均が真ん中あたりに寄ります。
大事なのは、これが損を消す仕組みではないということです。してくれるのは2つだけだと私は考えています。1つは、買う値段を1日の判断に賭けなくてよくなること。もう1つは、下がっている間も買い続けられる手順が残ること。上の4つの暴落を見ると、回復までの時間は自分では決められません。決められるのは、その間に手を止めないかどうかだけです。
ドルコスト平均法で避けられないこと
一方で、積立だから安全ということもありません。
- 積み上がったあとの暴落では、減る金額そのものが大きくなります。毎月3万円の積立でも、10年経てば残高は数百万円になっていて、そこに3割の下落が来ます。
- 買っている対象が長く戻らなければ、平均を取っても戻りません。日経平均の34年が、その形です。
- 取り崩す時期が暴落と重なると、同じ金額を使うのに多くの口数を売ることになります。
この3つは積立では消えないので、私は投資する金額のほうで調整しています。
50代の私が自分で決めていること
私は、ウォーレン・バフェットのやり方を真似しようとしています。良い会社を割安なときに買って長く持つ、決算は自分で見る、わからないものは買わない、という3つです。そのうえで、暴落の歴史を見てから自分で決めたのは次のことでした。
- 5年以内に使うお金は投資に回さない。回復に25年かかった例があるので、期限のあるお金とは分ける。
- 国と通貨を1つに寄せない。日本の会社も米国の会社も持つ。
- 下がった月に金額を変えない。増やすのも減らすのも、自分の生活費が変わったときだけにする。
これは私の決め方なので、同じにする必要はないと思います。ただ、暴落が来てから考えると私は必ず間違えるので、来る前に紙に書いておくことにしました。
あわせて読みたい関連記事
- 日経平均3,318円安の暴落で私がしたこと|コアウィーブ・ショックと50代の現金5万円
- 1ドル160円で買った私へ|円高になっても積立をやめなくていい理由を125年のデータで確かめました
- 投資額は「余ったお金」では決まらない|手取り2割を先取りする決め方と、月5万円の30年後
暴落のあとも積立を止めずにいられる場所をつくる【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
回復までの時間は自分では決められませんが、下がっている月に買い続けられるかどうかは、手続きの手間にけっこう左右されます。私は毎月の金額を自動で引き落とす設定にして、画面を開かなくても積立が進むようにしました。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。
コメント