※本記事にはプロモーション(PR)が含まれます。
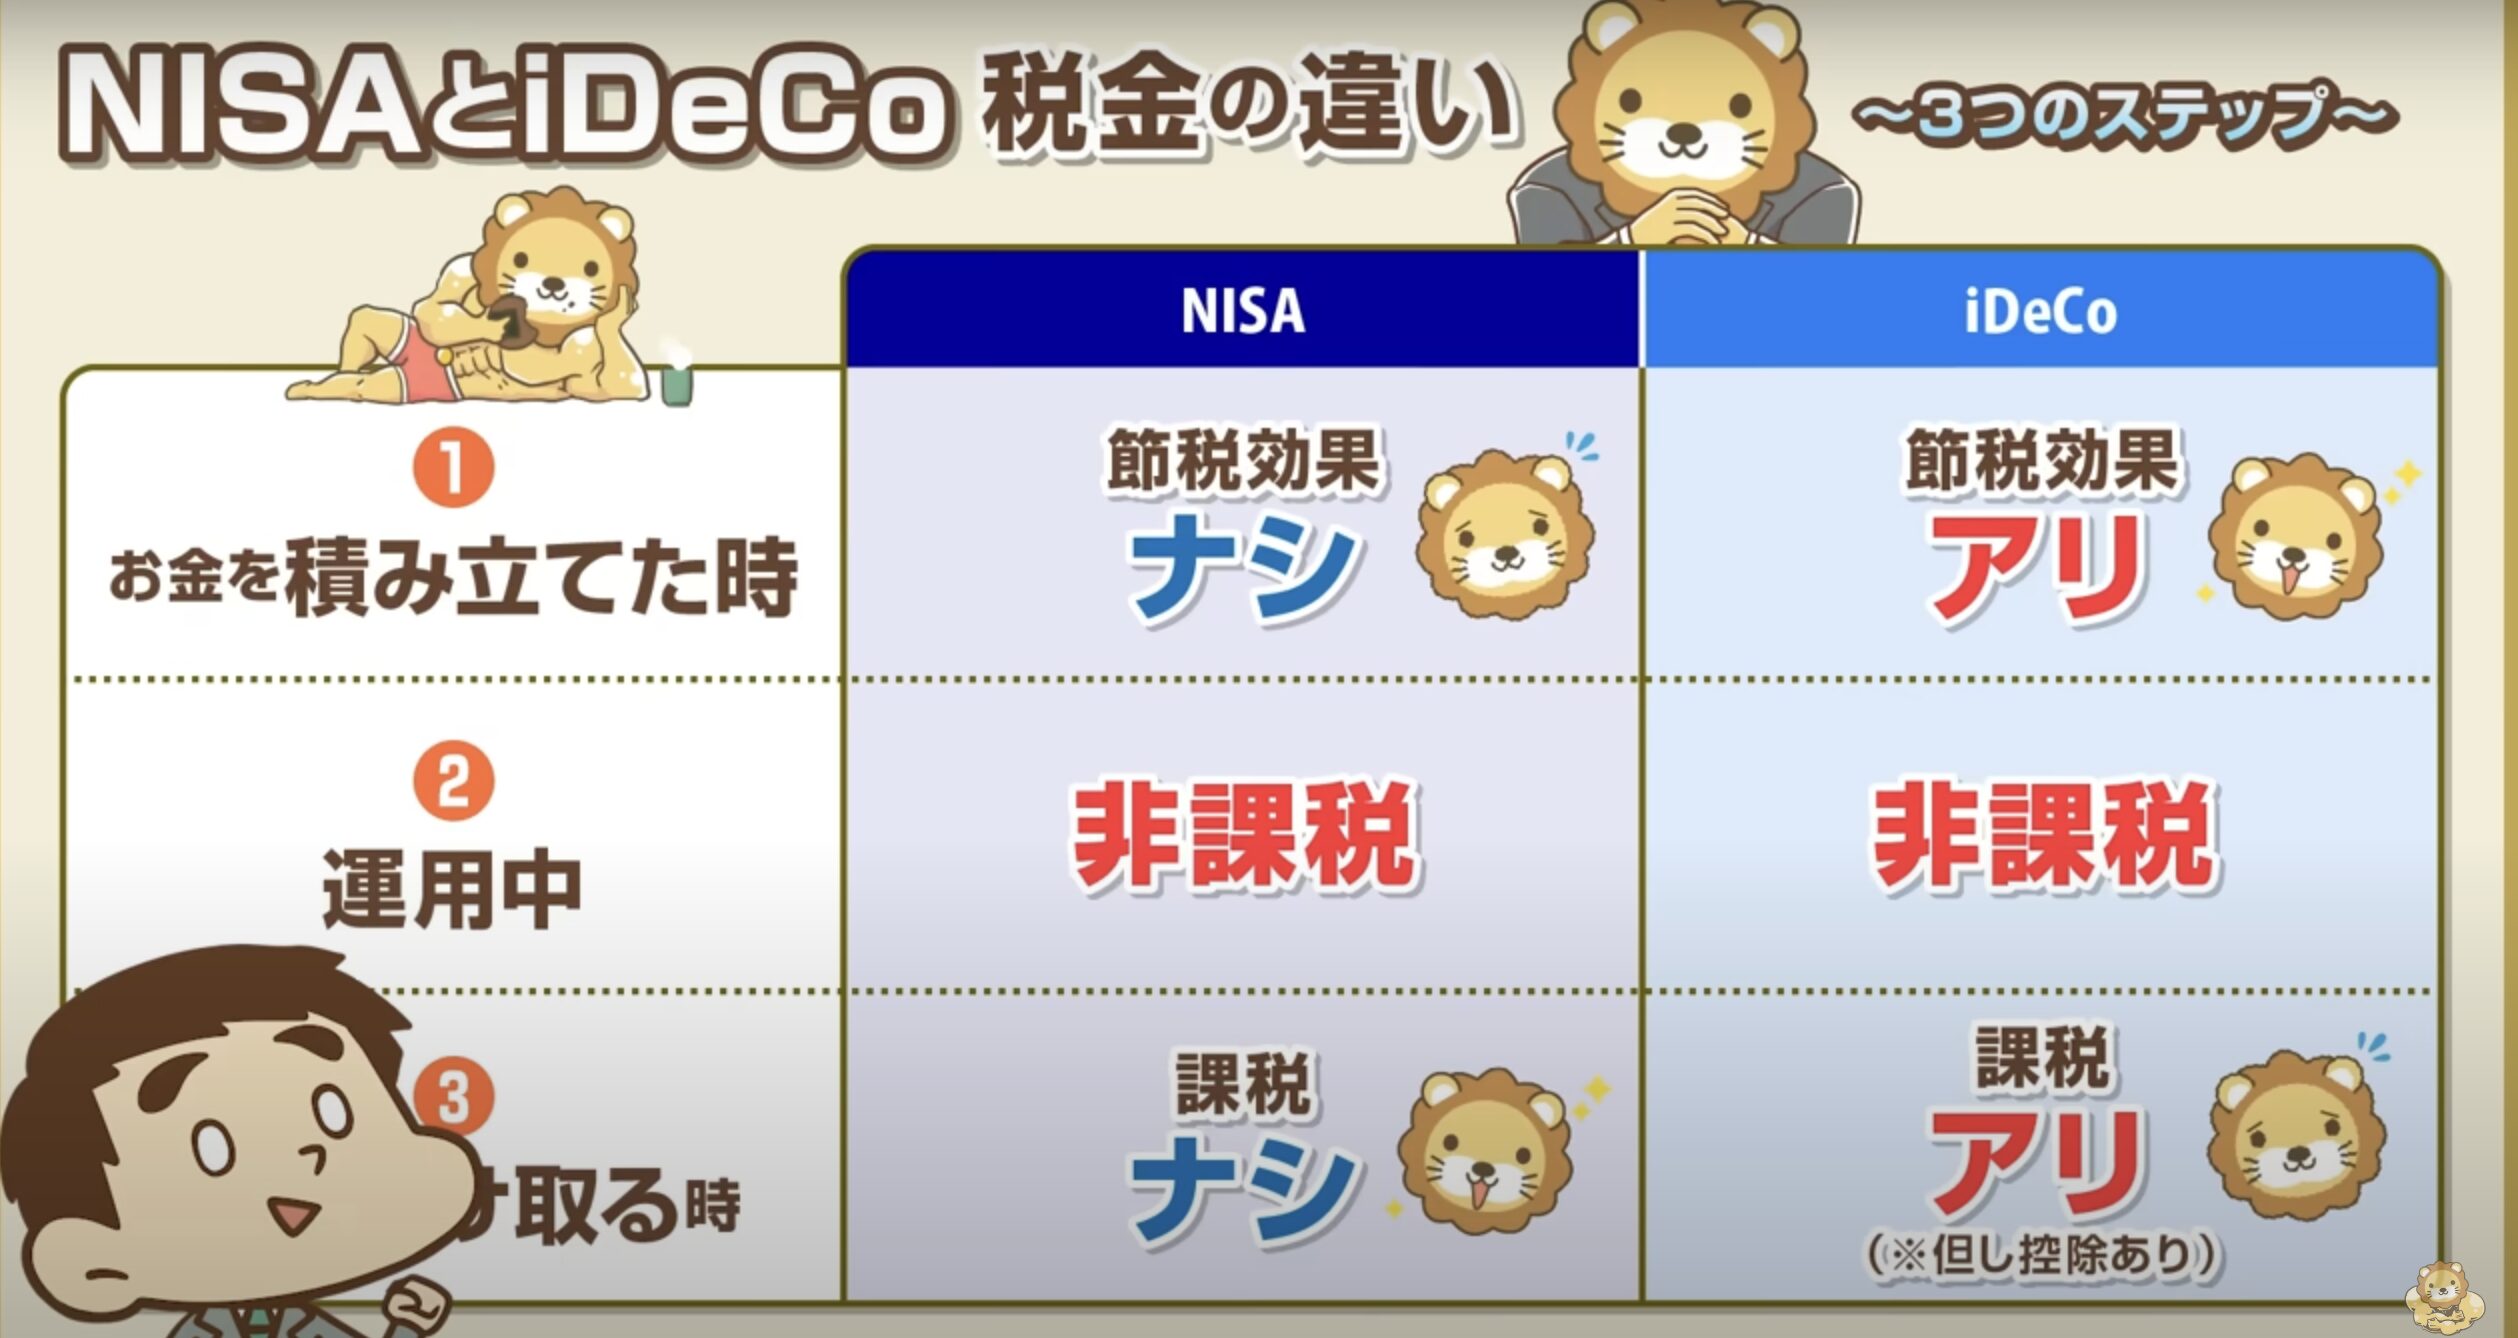
先に結論を書きます。NISAとiDeCoの税金の違いは、「掛金を出すとき」「運用している間」「受け取るとき」の3か所を見ると整理できます。運用している間はどちらも利益に税金がかかりません。違うのは入口と出口で、iDeCoは掛金が全額所得控除になるかわりに受け取るときに課税の対象になり、NISAは掛金の控除がないかわりに受け取るときも課税されません。私は、途中で引き出せるかどうかという点も大きいと考えて、先にNISAの枠を使い、そのあとでiDeCoを足しました。どちらが有利かは所得と退職金の額で変わるので、ここは人によって答えが違います。
※当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の商品や証券会社の利用を推奨するものではありません。本記事の制度の内容と数字は2026年10月時点のものです。税金の計算は収入、他の所得、扶養の状況で変わります。具体的な判断は税理士や税務署、年金事務所にご相談ください。
掛金を出すとき|iDeCoは所得から引けて、NISAは引けません
ここが一番わかりやすい違いです。
- NISA|いくら積み立てても、その年の所得は減りません。所得税や住民税は変わりません。
- iDeCo|払った掛金の全額が小規模企業共済等掛金控除になり、その分だけ課税される所得が減ります。
どれだけ税金が減るかは、その人の所得にかかっている税率で決まります。所得税の税率は所得の多い人ほど高いので、同じ掛金でも減る税額は人によって変わります。元の記事では「iDeCoの節税効果はほんのわずか」と書いていましたが、これは言いすぎでした。税率の高い方には小さくない額になりますし、低い方には小さくなります。自分の源泉徴収票の課税所得と税率を見てからでないと、大きいとも小さいとも言えないのが正確なところだと思います。
手続きも違います。会社員で年末調整に間に合えば勤務先に小規模企業共済等掛金払込証明書を出せばよく、間に合わなければ確定申告で申告します。私はこの証明書を一度なくして、確定申告で出すことになりました。
運用している間|どちらも利益に税金がかかりません
ここは同じです。NISAもiDeCoも、口座の中で出た値上がり益や配当金、分配金に税金はかかりません。
課税口座(特定口座や一般口座)だと、売却益と配当金に20.315%(所得税15%・復興特別所得税0.315%・住民税5%)がかかります。この差が、長く持つほど効いてくる部分です。
iDeCoの中なら、商品を売って別の商品に買い替えるスイッチングをしても、その時点で課税されません。この点はNISAよりも自由で、私は口座の中身を入れ替えるときに助かりました。
受け取るとき|「iDeCoは出口で20%引かれる」は誤りです
元の記事で、iDeCoは1000万円受け取ったら全額に税金がかかる、仮に20%なら200万円だ、という書き方をしていました。ここは誤りだったので訂正します。
iDeCoの受け取りは、課税口座の売却益のように一律20.315%が引かれるものではありません。受け取り方で扱いが変わります。
- 一時金で受け取る|退職所得として扱われ、退職所得控除の対象になります。
- 年金として分割で受け取る|公的年金等の雑所得として扱われ、公的年金等控除の対象になります。
- 一時金と年金を組み合わせられる場合もあります。
退職所得控除の枠は加入年数で決まり、会社からの退職金と枠を分け合う形になります。会社の退職金が大きい方は、iDeCoの一時金が枠に収まらないこともあります。受け取る順番や間隔でも結果が変わるので、ここは私も自分では計算しきれませんでした。受け取り方を決める前に税務署か税理士に確認するつもりです。
いっぽうNISAは、売っても配当を受け取っても税金がかかりません。確定申告も不要です。出口の手続きが要らないという意味では、こちらのほうが単純です。
引き出せるかどうか|税金より先に効いてくる違い
税金の話とは別に、私が一番大きいと感じている違いがここです。
- NISA|いつでも売って引き出せます。生涯で使える非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、売った分の枠は翌年に復活してまた使えます。
- iDeCo|原則として60歳まで引き出せません。途中でやめて現金化するという選択肢がありません。
50代で始めるなら60歳まではそれほど長くありませんが、教育費や家の修繕で急にお金が必要になる時期と重なることもあります。私は先に生活費の半年分を普通預金に分けて、そのうえで引き出せないお金の額を決めました。
成立済みの改正|iDeCoは2026年12月1日から、NISAは2027年1月から
制度の話は、法律として成立したものと、新聞に案として出ている段階のものが混ざって伝わりがちです。ここでは成立済みのものだけ書きます。
iDeCo(2026年12月1日から)
- 加入できる年齢の上限が70歳未満まで広がります。
- 掛金の拠出限度額が引き上げられます。
NISA(2027年1月から)
- つみたて投資枠に限り、0歳から17歳も口座を開けるようになります。
- その枠は年間60万円、生涯で600万円です。成長投資枠は対象外です。
検討段階の案については、数字を書かないことにしました。自分の限度額がいくらになるかは、加入している運営管理機関からの案内と年金事務所で確かめるのが確実です。
課税口座で配当を受け取る場合|所得税と住民税で別の課税方式は選べません
NISAとiDeCoの外、つまり課税口座で配当金を受け取っている場合の話も、あわせて整理しておきます。ここは古い情報が残っている記事が多い部分です。
以前は、同じ配当について所得税は総合課税、住民税は申告不要というように、所得税と住民税で異なる課税方式を選ぶことができました。これができたのは令和4年分までです。令和5年分(住民税は令和6年度)から、所得税と住民税で異なる課税方式を選ぶことはできません。所得税で総合課税を選べば住民税も総合課税になります。
総合課税を選んだときに使えるのが配当控除です。
- 課税総所得金額が1,000万円以下の部分の配当について、所得税10%・住民税2.8%が控除されます。
- 1,000万円を超える部分については控除率が下がります。
総合課税と申告分離課税のどちらが有利かは、課税所得の水準で変わります。分岐点として課税所得695万円という数字が挙げられることが多いのですが、695万円から900万円くらいの帯はほぼ互角で、差がはっきり開くのは900万円を超えてからです。私はここを自分で判断せず、住民税や社会保険料への影響も含めて税務署に聞きました。配当を総合課税にすると合計所得が増えて、国民健康保険料や扶養の判定に影響することがあるからです。
NISAの金融機関を変えたいときの期限
NISA口座は1人1口座で、金融機関を変えられるのは年に1回です。手続きできる期間が決まっています。
- 変更したい年の前年10月1日から、その年の9月30日までに手続きをします。
- その年に一度でもNISA口座で買い付けをしていると、その年は変更できません。翌年からの変更になります。
私は年の初めに積立の設定をしてしまってから金融機関を変えたくなったことがあり、その年は動かせませんでした。変えるつもりがあるなら、その年の買い付けをする前に決めておく必要がある、ということです。
私はどう使い分けたか
私の順番はこうでした。先にNISAのつみたて投資枠を埋めて、生活に必要なお金とは別に余力ができた分でiDeCoを足しました。理由は2つです。
- 60歳まで引き出せないお金を先に増やすのが、自分には不安だったから。
- 受け取るときの税金の計算が、自分には難しかったから。
これは私の事情と性格で決めたことで、どちらが有利かという話ではありません。所得税率が高い方や、会社からの退職金が少ない方は、iDeCoを先に使ったほうが結果が変わってくる場合もあると思います。
iDeCoの口座の中で元本確保型から投資信託へ移す手続き(スイッチング)については、別の記事に手順をまとめています。
確定拠出年金とiDeCoのスイッチング手順|50代の私が決めた3つのこと
転職や退職をしたときの企業型DCの手続き
企業型の確定拠出年金に入っていた方が会社を辞めるときは、手続きが必要です。
- 転職先に企業型DCがあれば、そこへ資産を移換します。
- 転職先に企業型DCがない場合、独立する場合、配偶者の扶養に入る場合は、iDeCoへ移換します。
- 資格を失ってから6か月以内に手続きをしないと、資産は国民年金基金連合会に自動移換されます。自動移換されると運用が止まり、手数料だけが引かれていきます。
私はここを知らずに放置していた期間がありました。辞めるときに人事と運営管理機関の両方に聞いておくと確実です。
あわせて読みたい関連記事
- 確定拠出年金とiDeCoのスイッチング手順|50代の私が決めた3つのこと
- iDeCoの受け取り方と退職所得控除|2026年の10年ルールを自分で調べた記録
- 50代からの新NISAと高配当株|商品を選ぶ前に私が決めた4つのこと
NISAとiDeCoを両方つかう前に、口座の中身と手数料を自分の目で見比べておく【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
NISAとiDeCoでは、同じような指数に連動する商品でも、口座によって選べるラインナップと信託報酬が違いました。私はNISAの金融機関を変えられる期間が決まっていることを知ってから、先に両方の取扱商品を並べて見るようにしています。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。
コメント