※本記事にはプロモーション(PR)が含まれます。
ライブ配信でいただいた質問から、あとで読み返しても役に立つものを7つ選んで、Q&Aの形に組み直しました。オルカンの中身は入れ替わるのか、高額療養費はいつ戻ってくるのか、iDeCoと新NISAはどちらを先にするのか。私が調べて「自分はこう決めた」という形で書いています。コメントをくださった方のお名前は載せていません。
筆者は金融商品取引業(投資助言・代理業)の登録を受けておらず、個別の銘柄や特定の金融商品、特定の証券会社の利用を推奨するものではありません。税金や社会保険の具体的な判断は、税理士や税務署、加入している健康保険にご確認ください。本記事は2026年10月時点のものです。
オルカンも、中に入っている会社は入れ替わるのですか
入れ替わります。ただしS&P500とは、入れ替えの決め方が違います。
オルカンが連動するMSCI オール・カントリー・ワールド・インデックス(MSCI ACWI)は、先進国23と新興国24の国と地域、2,500社あまりで構成されています(MSCIの指数ページに載っている数です)。時価総額の大きい会社ほど組み入れの比率が大きくなる仕組みで、定期的な見直しのたびに、育った会社の比率が上がり、基準を下回った会社は外れていきます。誰かが1社ずつ選んでいるのではなく、市場の評価の結果が自動的に反映される形です。
一方のS&P500は、対象が約500社で、S&Pの委員会が基準に照らして会社を選びます。人の判断が入るぶん、業種の偏りなどを調整する余地があります。
私がこの違いをどう受け取っているかというと、どちらも「中身の入れ替えを自分でやらなくていい」という点が同じで、そこがありがたいところだと思っています。1社ずつ調べて乗り換える作業は、日本の高配当のほうだけでも私には十分な手間です。
日本にも、米国のような低コストの高配当ETFはありますか
米国にあるような「本数も多く、信託報酬も低い高配当ETF」は、日本株を対象にしたものではまだそろっていません。私はそう受け止めています。
日本株の高配当ETFは本数そのものが少なく、信託報酬は米国の代表的な高配当ETFより高めのものが目立ちます。指数の組み方も「配当利回りの高い順」に寄りやすいため、業種が偏ったり、一時的に利回りが跳ね上がっただけの会社が入ったりすることがあります。
そこで私は、日本の高配当のぶんは自分で会社を選んで持つ形にしました。自己資本比率や配当性向を見て、配当を続けられそうな会社を少しずつ買いそろえていく、というやり方です。手間はかかりますが、中身が自分で説明できる状態になるので、下がったときに慌てずにいられます。これは私が自分のために決めたやり方で、どなたにも当てはまる話ではありません。
高額療養費は、いったん全額払ってから戻ってくるのですか
どちらの形もあります。あとから払い戻してもらう形と、窓口での支払いを最初から上限額までに抑える形の2通りです。
窓口の支払いを上限までに抑える手続き
オンライン資格確認に対応している医療機関なら、マイナ保険証(または資格確認書)を出すことで、原則として「限度額適用認定証」を事前にとる必要はありません。医療機関が対応していない場合や、保険者側でマイナンバーの登録が済んでいない場合は、認定証を申請します。協会けんぽなら各都道府県支部、国民健康保険なら市区町村の窓口です。届くまでに1週間ほどかかるので、入院の日が決まっているなら1〜2週間前に出しておくと間に合います。
あとから払い戻してもらう形
急な入院で手続きが間に合わなかったときは、いったん自己負担分を払ってから申請します。健康保険組合や協会けんぽは申請書が送られてきたり自動で払い戻される運用が多く、国民健康保険は市区町村から申請の案内が届きます。申請できる期間は原則2年です。自己負担額は1か月(その月の1日から末日まで)ごとに計算されるので、月をまたぐ入院は注意が必要でした。
上限額の見直しについて(金額はまだ確定していません)
自己負担の上限額は所得と年齢で変わります。さらに2026年8月の診療分からと2027年8月の診療分からの2段階で見直す方針が決まっていて、具体的な金額は政令で確定する形になっています。ここで数字を書くと古くなってしまうので、自分の上限額は加入している健康保険に確認するのが確実です。
同居している母の年金が、私より多いのはなぜですか
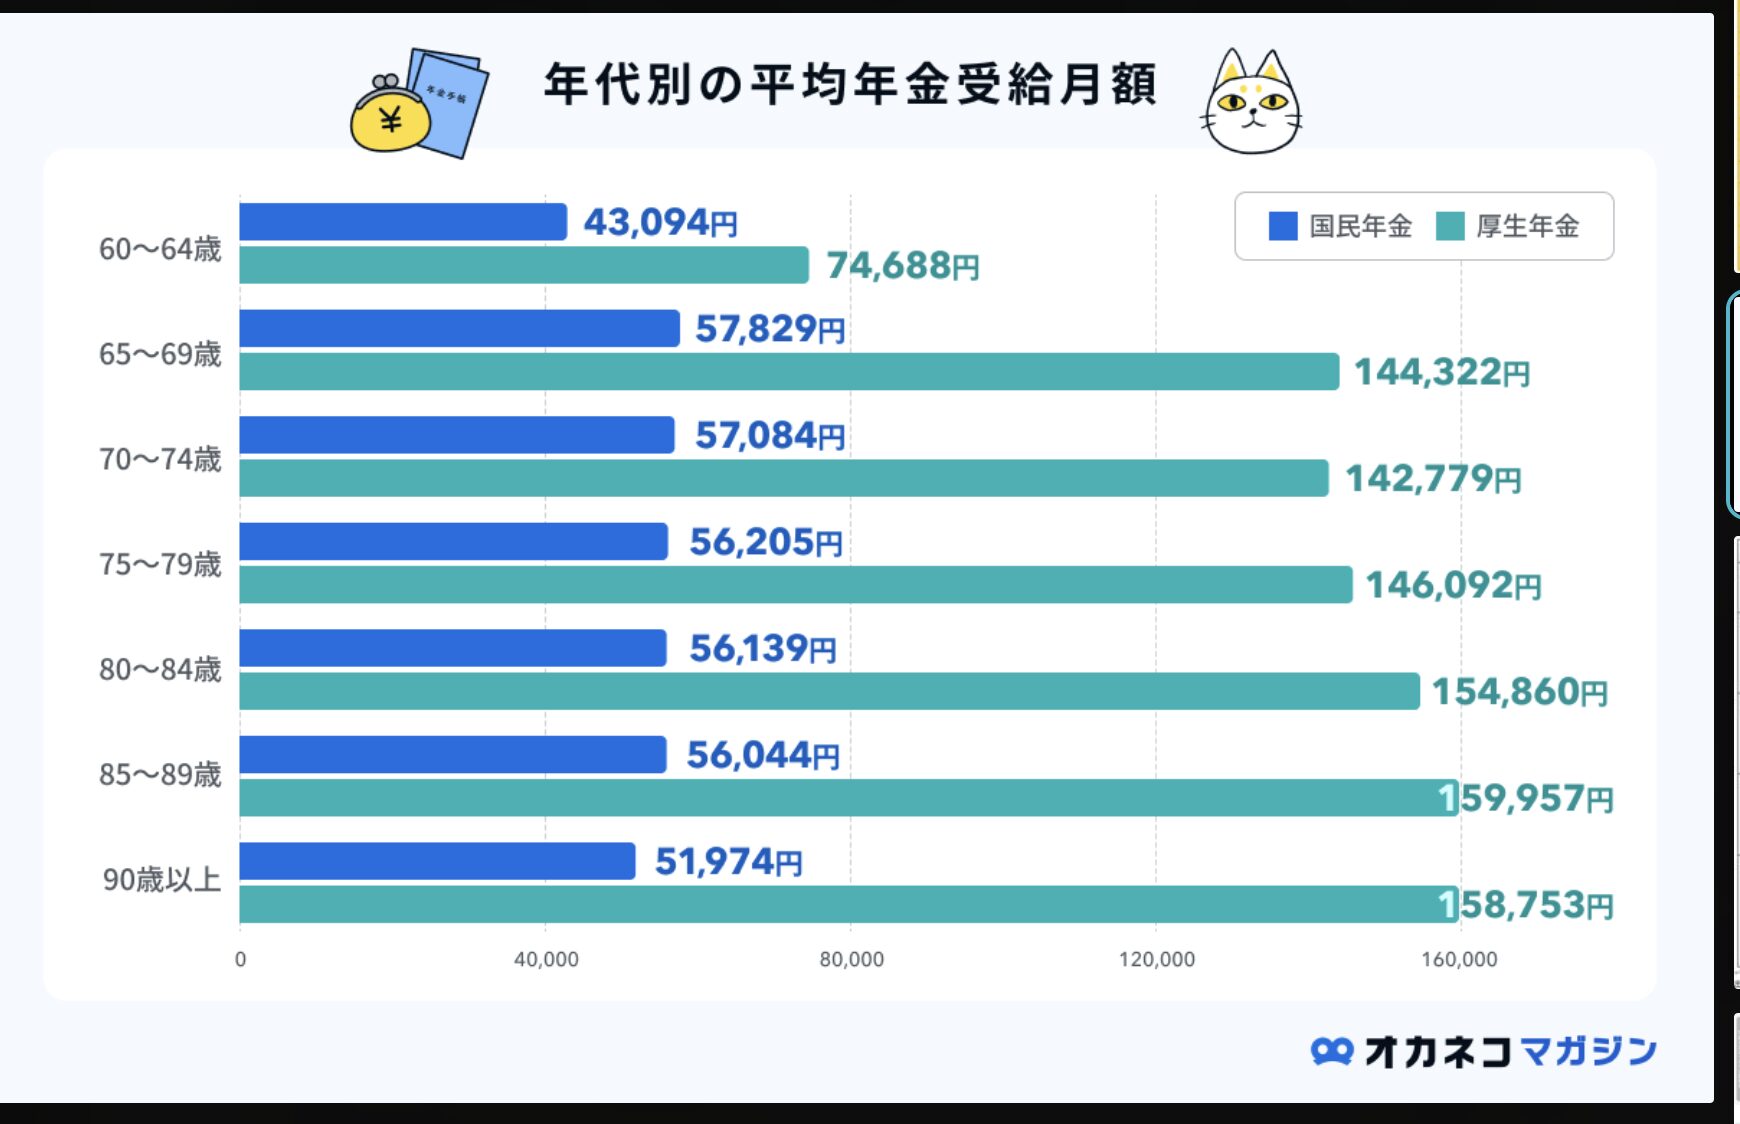
年金の額は「いつ、どのくらいの期間、どんな働き方で加入したか」で決まるので、制度が手厚く整えられていった時期に長く加入した世代は、受け取る額が大きくなりやすいです。
厚生労働省の資料では、1973年は「福祉元年」と呼ばれ、社会保障が大きく拡充された年とされています。このとき物価の変動に合わせて年金額を調整する物価スライド制が導入され、年金の水準も段階的に引き上げられて、平均賃金の60%に設定されました。その後の物価が大きく動いた時期に、年金額もそれに合わせて上がっていきました。
もうひとつ、本人の老齢年金だけでなく、加給年金や振替加算、遺族年金などが足されていることもあります。「母のほうが多い」と見えるとき、中身が1種類ではないことは珍しくありません。
自分の見込み額は、ねんきんネットや毎年届くねんきん定期便で確認できます。私は、ここを確かめてから配当でいくら足したいかを考える順番にしました。先に「足りない額」が見えていないと、投資の金額も決められなかったからです。
iDeCoを最低額にして、新NISAを優先するのはどうですか
私自身は、新NISAを先に埋めて、iDeCoは下限の月5,000円で続けています。理由は「引き出せるかどうか」です。
iDeCoは掛金が全額所得控除になるので、所得税と住民税が軽くなります。そのかわり、原則60歳まで引き出せません。受け取るときは退職所得控除や公的年金等控除で計算されるので、無税になるとは限りません。口座管理の手数料もかかり、選べる商品も証券口座より限られます。新NISAは運用益が非課税で、必要になればいつでも売れます。50代の私にとっては、この「いつでも売れる」が大きかったです。
すでに成立している変更
年金制度改正法によって、2026年12月の拠出分からiDeCoの拠出限度額が引き上げられます。自営業などの第1号被保険者は月75,000円、会社員などの第2号被保険者は企業年金と合わせて月62,000円です。加入できる年齢も70歳未満まで延びます。
税金のほうも変わっています。2025年度の税制改正で、2026年1月以降に受け取るiDeCoの一時金は、退職金との受取時期の間隔を見るルールが「5年」から「10年」になりました。退職金を受け取る時期と重なる方は、この順番で税額が変わります。
どちらが有利かは、所得や退職金の有無、受け取り方で変わります。私の決め方をそのまま当てはめるのではなく、具体的な計算は税理士や税務署に相談するのが確実です。
退職して個人事業主になったあと、健康保険と年金はどうしていますか
私はずっと働いてきたので扶養に入ったことがなく、退職後はそのまま個人事業主になりました。国民健康保険と国民年金を、自分で全額払っています。
国民年金の保険料は所得にかかわらず定額で、毎年度見直されます。金額は日本年金機構の案内で確認するのが確実です。口座振替の早割や前納にすると少し安くなります。収入が落ちた年には、免除や納付猶予の制度もあります。
国民健康保険は少し複雑で、前年の所得に応じた「所得割」、加入者1人ごとにかかる「均等割」、世帯ごとにかかる「平等割」を組み合わせて計算します。率や計算の仕方が市区町村ごとに違うので、自分の自治体のページを見るのがいちばん早いです。所得が低い世帯には均等割と平等割を軽減する仕組みもあります。
私がつまずいたのは、退職した翌年の保険料でした。前年の所得で計算されるので、収入が減った年に保険料がいちばん高くなります。退職の前に、この1年分を現金で置いておくかどうかを決めておくと楽だったと思っています。
カフェで仕事をしたときのコーヒー代は、経費になりますか
「カフェで書いたから全部経費」ではありませんが、仕事のために使ったと説明できるものは経費になり得ます。
判断の軸は「その支出が、事業の売上を生むために必要だったか」です。打ち合わせの相手がいた、自宅に来客があって作業できなかった、移動の合間に原稿を仕上げる場所が必要だった——こうした事情が説明できるかどうかで変わります。
私がやっているのは、記録の残し方を決めておくことです。レシートに日付と、相手がいれば相手と話した内容、ひとりなら何の作業をしていたかを書き添えておきます。あとからまとめて思い出そうとすると、必ず分からなくなりました。
勘定科目の付け方や、どこまでが事業の分かという線引きは、業種や働き方で変わります。最後に判断するのは税務署なので、迷うものは税理士か税務署に確認しています。
あわせて読みたい関連記事
- S&P500とオルカンの違い|暴落のニュースで動かないために私が決めた自分の基準
- 高配当株の選び方|自己資本率50%・配当性向20〜30%・ROE8%以上を基準に30銘柄分散
- 社会保険料と増税で手取りが年60万円減る時代|配当金で取り返す方法【50代60代】
制度のことを調べながら、1株から会社を買いそろえていくために【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
制度の話は、調べているうちに「結局いくら動かすのか」が置いていかれがちです。私は先に口座を用意して、1株ずつ買いながら制度を確かめていく順番にしました。最初に大きな金額を入れなくても、持っている状態で読むと制度の文章が頭に入ってきます。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。
コメント