※本記事にはプロモーション(PR)が含まれます。
60代・70代の運用で私がいちばん時間をかけて考えたのは、どの会社を買うかではなく、お金をどんな割合で置いておくか、でした。現金・高配当株・債券・インフレ対策の4つに分けて、取り崩しても慌てない形にしておく。それだけで、相場が荒れた週の眠りが変わりました。この記事は、私が自分の資産配分をどう決めたかという話です。
筆者は金融商品取引業(投資助言・代理業)の登録を受けておらず、個別の銘柄や特定の金融商品、特定の証券会社の利用を推奨するものではありません。本記事は2026年10月時点のものです。運用方法の良し悪しは年齢・資産額・家族構成・健康状態によって変わります。ここに書いたのは私の決め方であり、同じ配分がどなたにも当てはまるものではありません。
取り崩す時期に入ると、配分の決め方が変わる
積み立てを続けている間は、相場が下がるのはむしろありがたい話でした。同じ金額でより多く買えるからです。ところが、入ってくるお金が年金と配当だけになり、足りない分を資産から取り崩すようになると、話が逆になります。
下がっている最中に売って生活費にあてると、戻ったときの回復力まで一緒に削ってしまう。ここが、現役のころと60代以降でいちばん違うところだと私は考えています。
だから私は、何を買うかより先に「売らずに済む仕組み」をつくることにしました。具体的には、数年分の生活費を値動きしない場所に置いて、その外側に育つお金を置く、という二層構造です。
私が最初に決めたのは「現金をいくら持つか」
私の場合、生活費の数年分を、普通預金と個人向け国債のような値動きの小さい置き場に分けています。金額を先に決めてしまうと、残りをどう投資するかが自然に決まるので、順番としてこれが先でした。
何年分にするかは人によると思います。年金だけで家計が回る方なら少なめでも落ち着いていられますし、医療費や住宅の修繕が控えている方なら多めに持つ理由があります。私は、2年くらい相場が戻らなくても取り崩さずにいられる額を目安にしました。
この部分は増えなくていい、と割り切っています。増やす役割は外側に任せる、と決めたほうが、現金を減らしたくなる誘惑に負けにくくなりました。
高配当株は「取り崩さずに使えるお金」として置いている
配当は、株を売らなくても入ってくるお金です。私がこの時期の運用で高配当株を中心に置いているのは、取り崩しの回数を減らせるからという理由がほとんどです。
私はウォーレン・バフェットのやり方を真似しています。良い企業を割安なときに買って、長く持つ。決算は自分で開いて読む。わからない事業の会社は買わない。この3つだけでも、配当を目当てに利回りの高い順に並べて買う、というやり方からは遠ざかれます。
配当は会社が稼いだ利益から出るものなので、業績が崩れれば減ります。私は1社あたりの金額を小さくして、業種もばらすようにしました。通信、金融、商社、素材と、同じ景気の波で一斉に沈まない組み合わせになっているかを年に1回だけ点検しています。
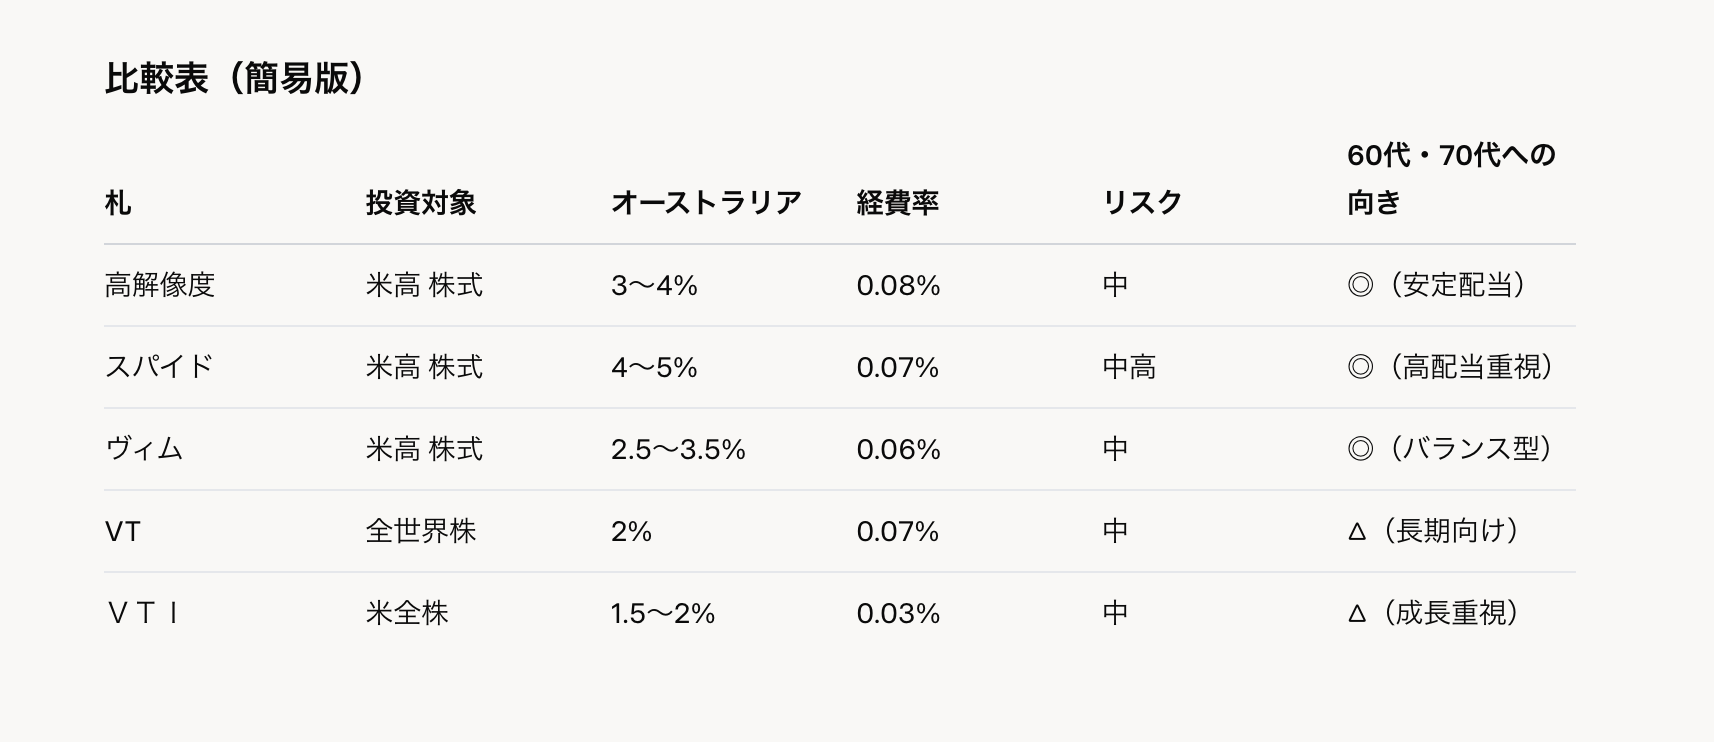
米国の高配当ETFを使うときは、税金の形が国内株と違う点を見ておくと手取りの計算がずれません。米国株の配当は、まず米国で10%が引かれ、そのうえで日本でも課税されます。課税口座なら確定申告で外国税額控除を使って二重課税を調整できますが、NISA口座では日本の税金がかからない代わりに、米国で引かれた10%を取り戻す手段がありません。
債券を使うなら、中身の違いを見てから決めた
債券は「安全」とひとまとめにされがちですが、中身でずいぶん性格が変わります。私が買う前に運用会社の説明を開いて確かめたのは、次の点でした。
- 何に投資しているか。米国の総合型(AGGやBNDのような、国債や政府関連債を広く含むもの)と、投資適格の社債に絞ったもの(LQDのようなもの)では、値動きの大きさが変わります。社債に絞るほど、会社の信用の話が混ざってきます。
- 金利が上がると価格が下がる、という関係があること。満期まで持てば額面が戻る個別の債券と、満期がないETFは、この点の受け止め方が違います。
- 円で見ると為替が乗ること。米国の債券ETFは、ドルで見れば静かでも、円で見ると為替のぶんだけ動きます。
私は、円で確実に受け取りたい部分は個人向け国債のような円建てのものに置き、ドル建ての債券ETFは「株の値動きを少しやわらげるための脇役」という位置づけにしています。主役にはしていません。
インフレと円安に、どのくらい備えるか
現金を多めに持つと決めた以上、物価が上がり続ける場面では目減りします。そこを埋める役として、私は外貨建ての資産と、金を少しだけ持っています。
ただ、金は配当も利息も生みません。持っている間は何も入ってこないので、私は資産全体のごく一部にとどめています。生活費を生む役割は高配当株に、値動きをやわらげる役割は債券に、通貨が偏るのを防ぐ役割を金と外貨建て資産に、と分けて考えると、自分の中で割合を決めやすくなりました。
外貨建ての資産は、円安のときには円で見た金額が増えて助かりますが、円高に振れると逆になります。私はこれを「どちらに転んでも全部が同じ方向に動かないようにしておくための保険」と考えていて、当てにいくものとは思っていません。
配分を決めるときに私が気をつけている3つのこと
ひとつ目は、1社・1本に入れる金額の上限を先に決めておくこと。これを決めておかないと、調子のいいものを買い増したくなり、気づいたら偏っています。
ふたつ目は、年に1回だけ点検すると決めておくこと。私は毎日値段を見ないようにしています。見ると動きたくなるからです。
三つ目は、取り崩す順番を先に紙に書いておくこと。私は、現金の層から使い、そこが減ってきたら配当で補い、株を売るのはいちばん最後、という順番にしています。相場が荒れている最中に順番を考えると、たいてい間違えます。
手数料の高い商品でつまずかないために
この年代になると、銀行や証券会社の窓口で「ちょうどよい商品があります」と声をかけられる機会が増えます。私が自分のために決めているのは、仕組みを人に説明できないものは買わない、ということだけです。
毎月分配型の投資信託は、分配金の一部が元本の払い戻しになっていることがあります。受け取っている金額が運用で稼いだ分なのか、自分が預けたお金が戻ってきているだけなのかは、運用報告書を見れば分かります。外貨建ての保険や変額保険も、手数料がどこにいくらかかるのかを自分で足し算してから判断するようにしています。
断るのが苦手でも、「家で調べてから決めます」と言って持ち帰れば、それで十分だと私は思っています。
割合が決まると、あとは待つだけになる
私の配分は、値動きしない層、配当を生む層、値動きをやわらげる層、通貨の偏りを防ぐ層の4つです。割合を決めて紙に書いてしまうと、相場が荒れた週にやることが「何もしない」に決まるので、気持ちが楽になりました。
60代・70代の運用で大事なのは、増やす速さより、生きている時間を削らないことだと私は考えています。配当で月に一度おいしいものを食べに行く、そのくらいの使い方が、私にはちょうどよさそうです。
NISAのつみたて投資枠と成長投資枠の使い分け、iDeCoの年齢の決まり、口座をどこに置くかといった制度の話は、長くなるので別の記事にまとめました。
あわせて読みたい関連記事
- 60代・70代の新NISA|つみたて投資枠と成長投資枠の使い分けとiDeCoの年齢
- 退職金1000万円、どこに置くか|置き場所を選ぶ前に私が決めた3つのこと【2026年9月】
- 【50代60代の年金戦略】繰り下げ受給だけが正解じゃない|あなたに合う3つの選択肢
取り崩す時期の配分を、1株単位で組み直すために【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
配分を変えるとき、100株単位しか買えないと、どうしても金額が飛びます。私が1株から買える口座を使っているのは、割合を少しずつ寄せていけるからです。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。
コメント