※本記事にはプロモーション(PR)が含まれます。
インデックス投資と日本の個別株、どちらがいいのかというご質問をいただきました。今は個別株のほうが勢いがいいけれど、そのうちインデックスのほうが上回るのでしょうか、という内容でした。
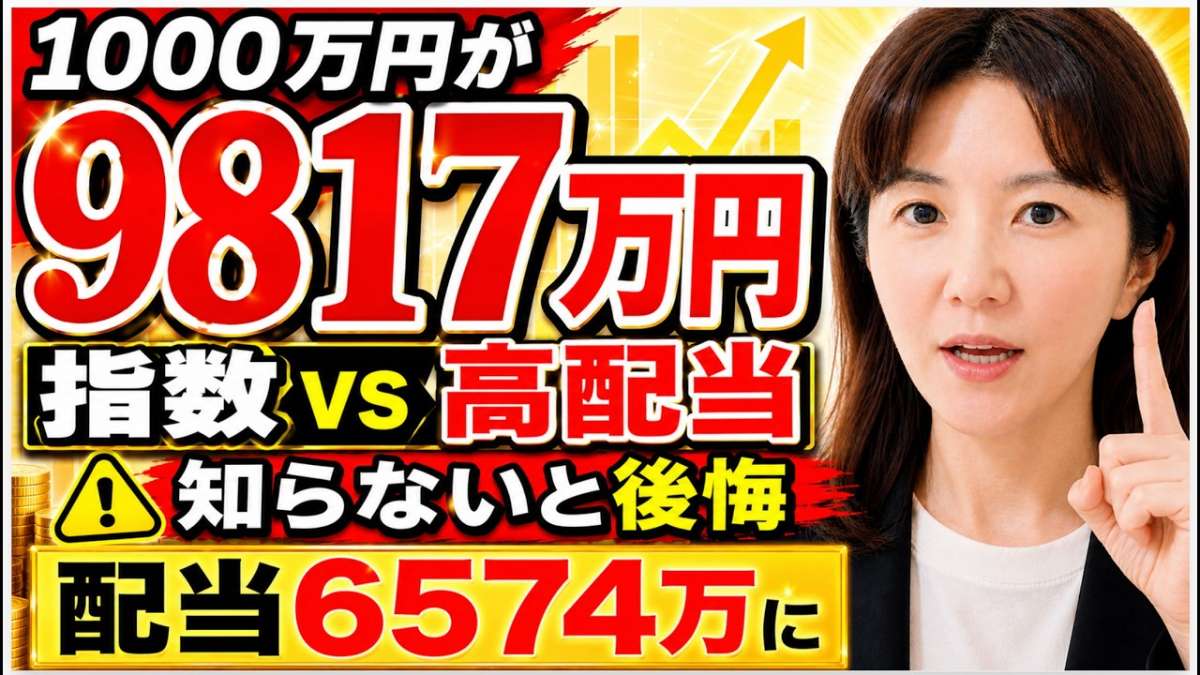
先に結論を書きます。私は勝ち負けで比べるのをやめました。1,000万円を30年置いた場合の計算例を自分で作ってみると、増える額ではインデックスのほうが大きくなります。さらに税金と社会保険料まで含めて比べると、インデックスを取り崩していくほうが有利になりやすいというのが、私が調べたかぎりの結論です。
それでも私は配当を受け取る形を自分の中心に置いています。その理由も最後に書きます。
※以下の試算は、一定の利回りを置いた場合の計算例であり、将来の運用成果を示すものではありません。本記事は私個人の考えと調べたことの紹介であり、特定の銘柄・商品の購入を推奨するものではありません。当ブログは金融商品取引業(投資助言・代理業)の登録を受けていません。また私は税理士ではないので、実際の課税や保険料の計算は税理士、税務署、お住まいの自治体にご確認ください。数字は2026年10月時点のもので変わります。投資の最終判断はご自身の責任でお願いいたします。
この記事の内容は、YouTubeの動画でもお話ししています。
試算の前提条件(ここを読まないと数字の意味がありません)
この記事の表は、次の前提で私が計算したものです。前提を変えれば結果も変わります。
- 投資額|1,000万円を一括で投じたと仮定。追加の積み立てはなし
- 年数|5年ごとに30年まで
- 税の扱い|この表では税金・手数料は考慮していません(税の話はあとの章で別に書きます)
- インデックス側|分配は内部で再投資されるものとして複利計算。年率はS&P500を9%、全世界株式を7%、日本株を過去の長期平均に近い5%、そして直近の日本株の勢いをそのまま延ばした場合として20%を置いています
- 高配当株側|配当利回り4%で買い、配当は再投資せず受け取る。配当は毎年10%ずつ増え、株価は年4%で成長すると仮定
先に正直に書いておくと、この前提のうち日本株の年20%と、配当が30年間毎年10%増え続けるという置き方は、どちらも現実的ではありません。前者は直近がたまたまそうだっただけで、後者も30年間ずっと増配が続く会社はごく一部です。「こう置いたらこうなる」という計算例として読んでいただくためのものです。
1,000万円を30年置いた場合の計算例(インデックス側)
| 年後 | S&P500(9%) | 全世界株式(7%) | 日本株・直近の勢いのまま(20%) | 日本株・長期平均に近い水準(5%) |
|---|---|---|---|---|
| 5年 | 1,539万円 | 1,403万円 | 2,488万円 | 1,276万円 |
| 10年 | 2,367万円 | 1,967万円 | 6,192万円 | 1,629万円 |
| 15年 | 3,642万円 | 2,759万円 | 1億5,407万円 | 2,079万円 |
| 20年 | 5,604万円 | 3,870万円 | 3億8,338万円 | 2,653万円 |
| 25年 | 8,623万円 | 5,427万円 | 9億5,396万円 | 3,386万円 |
| 30年 | 1億3,268万円 | 7,612万円 | 23億7,376万円 | 4,322万円 |
日本株20%の列は、見てのとおり現実味がありません。直近の数年がそうだったからといって30年続くという想定は、私は置けないと思っています。この列は「直近の勢いをそのまま延ばすと計算上こうなる」という例として残しました。
1,000万円を30年置いた場合の計算例(高配当株側)
前提は、配当利回り4%の会社を1,000万円分買って初年度の配当40万円、配当は毎年10%増え、株価は年4%で成長、配当は再投資せず受け取る、です。
| 年後 | 株式の評価額 | その年の配当 | 配当の累計 | 合計(評価額+受け取った配当) |
|---|---|---|---|---|
| 5年 | 1,217万円 | 59万円 | 244万円 | 1,461万円 |
| 10年 | 1,480万円 | 94万円 | 637万円 | 2,117万円 |
| 15年 | 1,801万円 | 152万円 | 1,270万円 | 3,071万円 |
| 20年 | 2,191万円 | 245万円 | 2,290万円 | 4,481万円 |
| 25年 | 2,666万円 | 395万円 | 3,931万円 | 6,597万円 |
| 30年 | 3,243万円 | 635万円 | 6,574万円 | 9,817万円 |
30年後の年間配当は635万円、買った金額に対する利回りは63.5%という計算になります。ただしこれは「毎年10%の増配が30年続いたら」という前提あってのもので、現実にそうなる保証はありません。減配もあります。
30年後を並べて比べると
| 置き方 | 30年後の合計 | 私が気になったところ |
|---|---|---|
| S&P500(9%) | 1億3,268万円 | 金額は一番大きいが、売らないと使えない |
| 高配当株(上の前提) | 9,817万円 | 30年の間に6,574万円を受け取っている |
| 全世界株式(7%) | 7,612万円 | 分散が広い |
| 日本株(5%) | 4,322万円 | 長期平均に近い置き方 |
この前提での計算例であり、将来の運用成果を示すものではありません。
税金と社会保険料で比べると、インデックスの取り崩しのほうが有利になりやすい
ここは配当が好きな私にとって都合の悪い話ですが、正面から書いておきます。上の表は税金を考えていません。税と社会保険料まで入れると、見え方が変わります。
1. 配当は受け取るたびに課税される
上場している会社の配当は、受け取るたびに課税されます(2026年10月時点で、源泉徴収される税率は所得税と住民税を合わせて20.315%)。使うかどうかに関係なく、入ってくるたびに引かれます。
2. 取り崩しは「増えた分」にしか課税されない
インデックスの投資信託を売って取り崩す場合、課税されるのは売った金額のうち増えた部分だけです。元本にあたる部分には課税されません。同じ100万円を手にするとき、配当で100万円受け取るのと、1,000万円の評価額から100万円分を売るのとでは、課税される金額が全く違います。
3. 社会保険料の計算に乗ることがある
配当を確定申告で総合課税として申告すると、国民健康保険料や介護保険料の算定に使われる所得に含まれることがあります。源泉徴収のまま申告しなければ含まれない扱いになりますが、その場合は配当控除も使えません。ここは所得の状況によって有利不利が入れ替わるところで、私も自分の分は税務署と市役所で確認しました。
4. 新NISAの枠の使い方でも差が出る
新NISAの中であれば配当も売却益も非課税なので、この差はなくなります。ただ枠は生涯で1,800万円なので、枠を超えた部分は課税口座になります。私の資産の大半は課税口座にあります。
まとめると、税金と社会保険料で比べるかぎり、必要な分だけインデックスを売って取り崩すほうが、同じ金額を配当で受け取るより手取りが残りやすいというのが私の理解です。数字だけで考えるなら、ここは認めるしかないと思っています。
それでも私が配当を選んだ理由
では、なぜ私は不利なほうを中心にしているのか。理由は税の話ではなく、自分の性格の話です。
1. 私には「売る」という作業ができなかった
私は一度、大きくなったインデックスの投資信託を全部解約したことがあります。税金を払って現金にして、使おうと思ったのに、結局ほとんど使えませんでした。減っていく残高を見るのがこわくて、手が止まってしまったのです。
取り崩しが有利なのは計算上そうでも、私自身がその作業を続けられないなら、私にとっては有利ではないと思いました。
2. 配当は、自分で判断しなくてもお金が入ってくる
配当は、会社が稼いだお金の中から出てきます。私が何も決めなくても入ってきます。私が見るのは、その会社が稼ぎ続けられるかどうかだけです。これは、良い企業を割安なときに買って長く持つというウォーレン・バフェットのやり方を真似している私には、やりやすい形でした。
3. 50代からは「増えた」より「入ってきた」のほうが落ち着く
私は40代の終わりに投資を始めました。評価額が増えても、それは売るまで自分のお金になりません。毎月の生活の中で、実際に入ってきた配当のほうが、私には現実のお金として感じられました。
4. 全部を配当にはしていません
私は増やす部分として新NISAの枠でインデックスの投資信託も持っています。どちらが勝つかではなく、どちらかが振るわない時期でも生活が崩れないようにしたかっただけです。前の職場で、1つに頼ることのこわさを知ったのが大きいと思います。
私が持っている日本の会社は約75社です。これは私の保有状況の紹介で、同じようにしてくださいという話ではありません。
時間が味方になる部分と、50代で足りない部分
上のS&P500(9%)の列をもう一度見ると、最初の10年で増えるのは1,000万円から2,367万円で約1,367万円。最後の10年は5,604万円から1億3,268万円で約7,664万円です。同じ10年でも、後半のほうがはるかに大きく増えます。複利はそういう形をしています。
ウォーレン・バフェットの資産の大部分も、60代以降に増えています。バークシャー・ハサウェイの2013年の株主への手紙では、妻に遺す資金についてS&P500に連動する低コストのインデックスファンドに置くよう指示したと書かれています。長く置くこと自体が効くという話です。
ただ、私たちには時間が足りません。そこで「もう遅いから一発当てないと」と考えるのが、私はいちばん危ないと思っています。時間がない人ほど、失敗を取り返す時間もありません。
一方で、長生きする可能性のほうも考えました。医療が進んで、昔なら亡くなっていた病気でも生き続けられるようになっています。私はそれを身近に見て、「使い切れずに死ぬ心配」より「長く生きるほうの心配」が大きくなりました。だから、毎年入ってくるお金の仕組みを作りたいと思いました。
年代ごとに考え方が変わるところ
| 年代 | 時間との関係 | 私がそう考える理由 |
|---|---|---|
| 20代から40代 | 時間が長い | 下がっても回復を待てるので、増やす側に寄せやすい |
| 50代から60代 | 増やしながら今も使いたい | 私はここで、増やす部分と受け取る部分を分けました |
| 70代以降 | 入ってくるお金が中心になる | 手を動かさなくてもお金が入る形にしておきたい |
これは私がそう考えているという話で、年代でこうすべきという話ではありません。
まとめ
- この記事の表は、一定の利回りを置いた場合の計算例であり、将来の運用成果を示すものではありません。前提(利回り・年数・税の扱い・再投資の有無)を変えれば結果も変わります。
- 増える金額だけで比べると、インデックスのほうが大きくなります。
- 税金と社会保険料まで入れると、必要な分だけインデックスを売って取り崩すほうが手取りが残りやすい、というのが私の理解です。
- それでも私は、自分が売る作業を続けられなかったので、配当を受け取る形を中心にしました。
- 私は増やす部分としてインデックスも持っています。勝ち負けではなく、片方が振るわない時期でも生活が崩れないようにしたかっただけです。
- 税金や保険料の実際の計算は、税理士、税務署、お住まいの自治体にご確認ください。私は税理士ではありません。
出典を確認できない発言は引用していません。
あわせて読みたい関連記事
- インデックス投資と高配当株投資、どっちがいい?|数字と歴史で比べて私が高配当株を選んだ理由
- 高配当株にこだわる理由|半導体+124%より配当金を選んだ50代の考え方
- 1億円のS&P500を売って税金1600万円|TSMC・REIT・韓国株・円高への私の答え
無料でお配りしているもの
- 【無料】高配当株・銘柄選びチェックリスト|銘柄選定の判断基準を完全公開
- 【無料配布】高配当株ポートフォリオ管理シート|配当収入を「見える化」して資産管理
- 【無料】高配当株 配当管理シート(CSV対応)|SBI証券CSVで配当金を自動管理
- バフェットかおる保有銘柄一覧|実際に保有している銘柄を全公開
50代から始めても、60代、70代で「あの時始めてよかった」と思える日が来ると、私は思っています。私は、買ったら売らないと決めました。配当金を信じて持ち続ける、というやり方です。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから https://www.youtube.com/@buffettkaoru
増やす口座と、受け取る口座を分けておくために【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
増やす部分の積み立てと、配当を受け取る部分の買い増しを、私は同じ会社の口座の中で分けて管理しています。1株(単元未満株)から買えるので、受け取る側は毎月少しずつ足していく形にできました。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
それでは、またお会いしましょう。バフェットかおるでした。

コメント