※本記事にはプロモーション(PR)が含まれます。
先に結論を書きます。複利の周期が短いほど有利になるというのは計算上そのとおりですが、差は思ったほど大きくありません。仮に年率5%と置いて100万円を1年置いた場合、年1回の複利なら1,050,000円、毎日の複利でも1,051,267円で、差は1,267円でした。しかも投資信託やETFには「複利周期」という設定がそもそもありません。この記事では、自分で検算した数字と、よく混同される「毎日積立」との違いを整理します。
※当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、個別の会社や特定の金融商品、特定の証券会社の利用を推奨するものではありません。本記事の内容は2026年10月時点のものです。この記事に出てくる利回りは計算の仕組みを見るために置いた仮の数字で、将来この利回りになるという意味ではありません。実際の運用では手数料、税金、為替、物価の動きで結果が変わります。税金の扱いは収入や他の所得で変わるので、具体的な判断は税理士や税務署に、年金の受け取りに関わる場合は年金事務所にご相談ください。
複利周期とは|利息が元本に組み込まれるタイミング
複利周期というのは、受け取った利息や収益が元本に組み込まれるタイミングのことです。組み込まれたあとは、その分にも利息が付くので、周期が短いほど雪だるまが早く回ります。
実際の金融商品で見かける周期は、だいたい次のどれかです。
- 年複利(1年に1回)
- 半年複利(半年に1回)
- 四半期複利(3か月に1回)
- 月複利(1か月に1回)
日複利(1日ごと)は理屈のうえでは最も有利ですが、実際の商品で用意されていることはほとんどありません。
年1回・半年・四半期・毎月・毎日を自分で検算してみた
ここからは計算の話です。年率を仮に5%と置いて、100万円を1年間置いた場合を周期ごとに出します。使う式は、年率をr、1年あたりの回数をmとして、1年後の金額が元本×(1+r÷m)のm乗になる、というものです。
- 年1回|5%が年末に1回だけ付くので、1,050,000円。実質の年率は5.0000%
- 半年に1回|半年ごとに2.5%(5%÷2)。1.025を2回かけて1,050,625円。実質5.0625%
- 3か月に1回|四半期ごとに1.25%(5%÷4)。1.0125を4回かけて1,050,945円。実質5.0945%
- 1か月に1回|月あたり約0.4167%(5%÷12)。これを12回かけて1,051,162円。実質5.1162%
- 1日ごと|1日あたり5%÷365。これを365回かけて1,051,267円。実質5.1267%
年1回と毎日の差は1,267円です。周期を365倍細かくして、100万円に対して1,267円でした。並べ方の順番(周期が短いほど有利)は確かに正しいのですが、効き方の大きさは私が思っていたものとは違いました。
20年置いた場合も計算しました。年1回の複利なら2,653,298円、毎日の複利なら2,718,096円で、差は64,798円です。20年かけて6万円台の差ということになります。くり返しになりますが、この5%は計算の仕組みを見るために置いた仮の数字で、将来の利回りを示すものではありません。
周期を短くしても天井があります|連続複利という上限
これは検算していて気づいたことです。周期をどんどん短くしていくと、有利さはいくらでも増えるのではなく、ある値に近づいて止まります。
1日ごとで実質5.1267%でしたが、1時間ごと、1秒ごとと細かくしていっても、年率5%の場合は5.1271%を超えません。これは数学で連続複利と呼ばれる上限です。
つまり、毎日複利と「無限に細かい複利」の差は0.0004ポイントしかありません。周期の短さを追いかけるのは、ここで打ち止めになるということです。
投資信託やETFには「複利周期」の設定がありません
ここが一番伝えたいところです。複利周期という考え方は、定期預金や債券のように利率が決まっているものの計算で使うものです。
投資信託やETFの値段(基準価額)は、組み入れている会社の価値や配当がそのまま反映されて毎日動きます。「何か月に1回まとめて元本に組み込む」という手続きが存在しません。分配金を出さずに再投資するタイプの投資信託では、受け取った配当がファンドの中でそのまま再投資されていて、周期という区切りがないのです。
ですから投資信託やETFを選ぶときに「複利周期が短いのはどれか」を探す必要はありません。私が見ているのは信託報酬と、中身が何に投資しているかの2つです。
毎日積立は複利周期ではなく「買う回数」の話
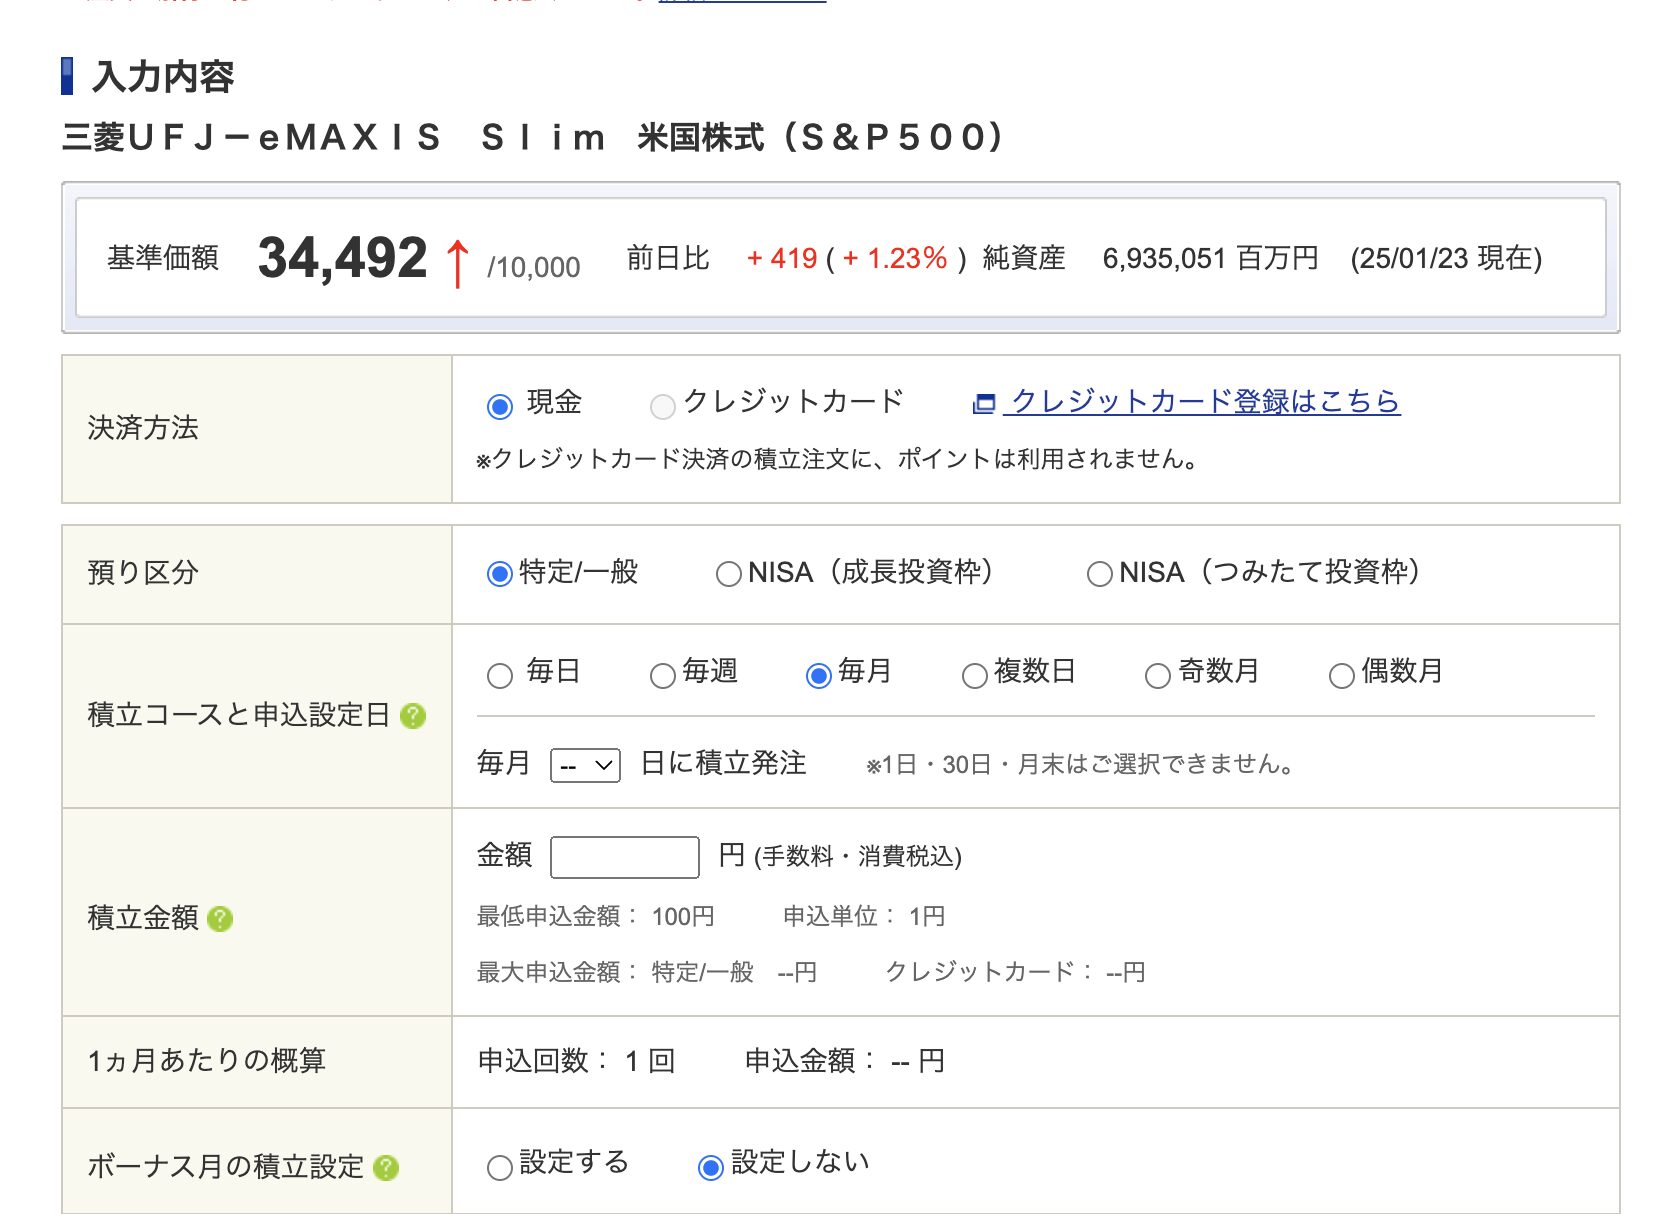
投資信託の積立で「毎日コース」を選べる証券会社があります。これを複利周期の話と混ぜてしまうと、意味がずれます。
毎日コースは、複利の計算を毎日するという話ではありません。買い付けを毎営業日に分けるという話です。効いてくるのは複利ではなく、買う値段の平均化です。高い日も安い日も機械的に買うので、1回に全部買うより、買った値段が平均に近づきます。
買い付けが行われるのは、土日祝日やファンドの休業日を除いた営業日です。そのため1か月の買付回数は固定ではなく、おおむね19回から21回くらいで月によって変わります。
毎日コースで1回あたりの金額をどう決めるか
毎日コースを使う場合、1か月の合計をいくらにしたいかから逆算することになります。
やり方は単純で、月に入れたい金額を、その月の営業日数で割ります。たとえば月10万円を目指すなら、営業日が20日の月なら1回5,000円、21日の月なら約4,761円です。営業日数は月ごとに違うので、合計を正確に揃えたい場合は、少なめの金額に設定しておくほうが予算を超えません。
積立の最低金額は100円以上1円単位から設定できるのが一般的です。細かい条件や買付のタイミングは証券会社ごとに違うので、公式ページで確かめるのが確実です。
配当金を再投資するときにかかる税金
複利の話をするときに抜けがちなのが、ここです。受け取った配当金を買い増しに回すとき、課税口座(特定口座や一般口座)だと、配当を受け取った時点で20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が引かれます。手元に残った残りの分で買い増すことになるので、計算式どおりには回りません。
NISA口座の中なら配当に税金がかからないので、受け取った額をそのまま買い増しに使えます。確定拠出年金やiDeCoの中も同じで、口座の中では課税されません。
配当を総合課税で申告すると、配当控除(課税総所得金額が1,000万円以下の部分で所得税10%・住民税2.8%)が使えますが、合計所得が増えることで国民健康保険料や扶養の判定に影響する場合があります。以前は所得税と住民税で異なる課税方式を選べましたが、これができたのは令和4年分までで、令和5年分(住民税は令和6年度)からは選べません。ここは自分で判断せず、税務署に聞くのが確実だと思います。
私が複利について決めていること
計算してみて私が決めたのは、周期を気にするのはやめる、ということでした。
そのかわりに2つだけ守っています。1つは、受け取った配当金を使ってしまわないこと。資産を増やしたい段階では、入ってきた分をそのまま買い増しに回します。もう1つは、途中で売らないこと。複利が効くのは、元本が市場に置かれ続けているあいだだけです。
年率5%の場合、周期を年1回から毎日に変えて得られるのは0.13ポイントぶんでした。それよりも、配当を使わずに回し続けること、売らずに持ち続けること、そして税金を引かれない口座を先に使うことのほうが、はるかに大きく効きます。私のやり方はウォーレン・バフェットのやり方を真似しているだけで、良い企業を割安なときに買って長く持つ、決算は自分で見る、わからないものは買わない、という3つです。自分で計算してみて、そのやり方でいいのだと確かめられたという話でした。
あわせて読みたい関連記事
- 資産1000万円から景色が変わる|複利が爆発する瞬間と長期投資の続け方
- NISAとiDeCoの税金の違い|掛金・運用中・受け取りの3か所で何が変わるか
- 50代から配当金で月10万円を作る方法|必要な元本と5つのステップ
複利の周期の違いを、自分の口座の明細で確かめていくために【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
複利の周期を気にするより、配当が実際にいくら入って、そこから何が引かれたかを明細で見るほうが早いと私は思っています。積立の頻度を毎日にできるかどうかや、再投資の設定ができるかどうかも、口座によって違いました。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。

コメント