※本記事にはプロモーション(PR)が含まれます。
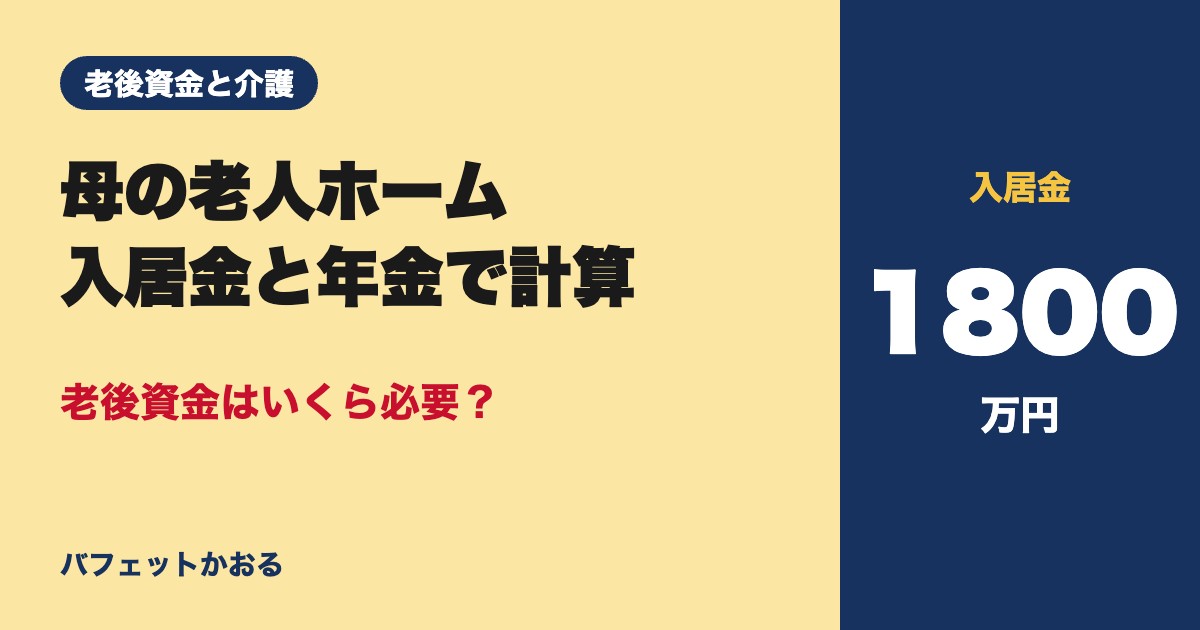
私の母は、父が残してくれた3000万円から老人ホームの入居金1800万円を払い、残った1200万円を毎月5万円ずつ取り崩しながら、年金の月18万円と合わせて暮らしています。単純に割ると20年分です。ただ、介護が進んで毎月の費用が35万円になると、同じ1200万円は約5.9年分にまで縮みます。この記事では、母の実例の数字を順番に並べて、私が「老後にいくら必要か」をどう考えるようになったかを整理します。
筆者は金融商品取引業(投資助言・代理業)の登録を受けておらず、個別の銘柄や特定の金融商品、特定の証券会社の利用を推奨するものではありません。本記事の数字は2026年10月31日時点のものです。投資の判断はご自身でお願いいたします。
※これは私個人の家族の体験です。施設の費用は、地域・施設・時期・介護度などの条件で変わります。最新の情報や個別の判断は、施設や専門家にご確認ください。
母のスタートは、父が残した3000万円
母が老人ホームに入るとき、入居金は1800万円でした。ただ、この1800万円という数字だけを見ても、老後にいくら必要かはわかりません。入居したあとの毎月の暮らしに、いくらかかるかが抜けているからです。
母には、父が残してくれた遺産が3000万円ありました。そこから入居金の1800万円を払い、残りは1200万円です。この1200万円が、入居したあとの母の暮らしを支えるお金になりました。
| 項目 | 金額 |
|---|---|
| 父の遺産 | 3000万円 |
| 老人ホームの入居金 | −1800万円 |
| 入居後に残ったお金 | 1200万円 |
毎月の暮らし|年金18万円と、足りない5万円
母の年金は毎月18万円です。施設での暮らしは、この18万円だけでは足りませんでした。足りない分として、毎月5万円を残りの1200万円から取り崩しています。
この5万円は、食事代と、介護保険を利用してヘルパーさんに部屋の掃除やシーツの取り替えをしてもらうためのお金です。母は要介護1で、要支援ではなく、要介護の中で一番軽い段階にあたります。
つまり母の毎月は、年金18万円に取り崩しの5万円を足した、月23万円で回っていることになります。
残りの1200万円は何年もつか
単純に割ると20年
残りの1200万円を毎月5万円ずつ取り崩すと、1200万円÷5万円で240か月。240か月は20年です。
20年は「今のままなら」の数字
20年と聞くと安心したくなりますが、私はここを慎重に見ています。医療費がかかることもありますし、物価も変わります。介護の度合いが変われば、施設の費用も変わります。
ですから、この20年は「今の条件がずっと続けば」という計算であって、ずっと同じとは限りません。私は母のことを通して、定期的に通帳と請求書を見直すことの大切さを感じるようになりました。
老後のお金を3つに分けて考える
母の実例から、私は老後のお金を3つに分けて考えるようになりました。
- 入居のときに一度に払うお金:母の場合は1800万円
- 毎月の不足分:母の場合は月5万円。これを何年続けるか
- 急な出費のための予備のお金:医療費など、予定外のことがあったときのため
この3つに分けると、「老後にいくら必要か」という大きすぎる問いが、少し具体的な足し算に変わります。
どれくらいためれば納得できるか|母の条件で計算
私は、ためる額を1つの数字で決めるより、足し算で考えるほうが納得しやすいと感じています。式はこうです。
入居金 + 毎月の不足分 × 12か月 × 年数 + 予備のお金
母の場合は、毎月5万円の不足なので、1年で60万円です。
| 年数 | 取り崩しの合計 | 入居金1800万円と合わせると |
|---|---|---|
| 10年 | 600万円 | 2400万円 |
| 20年 | 1200万円 | 3000万円 |
| 30年 | 1800万円 | 3600万円 |
ここに、急な医療費などの予備として、たとえば300万円から500万円を足すと、20年の場合は3300万円から3500万円になります。
母はちょうど3000万円あったので、20年分という計算になりました。母と同じ条件なら、私が納得できる目安は「まず3000万円、余裕を見るなら3300万円から3500万円」です。
ただ、これはあくまで母の条件での目安で、誰にでも当てはまる正解ではありません。施設の費用や年金が違えば、毎月の不足分が変わります。たとえば不足分が月10万円なら、20年で2400万円の取り崩しになり、入居金1800万円と合わせて4200万円です。私自身の老後を考えるときも、まず自分の年金額と、入りたい施設の費用から毎月の不足分を出すところから始めています。
介護が進んだら、計算はどう変わるか
上限の目安は月35万円
母は今、要介護1です。これから介護がもっと必要になれば、おむつ代などがかかり、毎月の費用は増えていくと思います。
実際に入居している方に聞いた上限の目安は、月35万円でした。母の年金18万円に、今の不足分5万円と、介護が進んだときの追加分12万円を足した金額です。子どもが自分で介護しない分は、どうしてもお金がかかります。
なお、この追加分は、認知症になったり介護が必要になったりした場合の話で、そうならずに亡くなる場合は要りません。ただ、いつ、誰に介護が必要になるかは、誰にもわかりません。
| 項目 | 今(要介護1) | 介護が進んだ場合の上限の目安 |
|---|---|---|
| 毎月の費用 | 23万円 | 35万円 |
| 年金 | 18万円 | 18万円 |
| 毎月の不足分 | 5万円 | 17万円 |
| 1200万円がもつ期間 | 240か月(20年) | 約70か月(約5.9年) |
毎月の費用が35万円になると、年金18万円との差は月17万円です。1200万円を月17万円ずつ取り崩すと約70か月、つまり約5.9年分です。これを20年分もたせようとすると、入居金1800万円に、月17万円×240か月の4080万円を足して、5880万円という計算になります。
「今の5万円の不足で20年もつ」という計算は、あくまで要介護1の今の段階での話です。介護が進めば、計算は大きく変わります。
通院の付き添いにも、お金と手間がかかる
身近な例もあります。母が骨折したとき、私は週2回、整形外科への送迎と付き添いをしました。これをヘルパーさんに頼むと、1時間3000円くらいかかると聞いています。1回3000円なのかもしれず、はっきりした金額ではないので「くらい」としておきます。
母は今83歳で、歯の治療にはタクシーで通っています。こうした通院の足にも、お金と手間がかかります。
だから私は、入居する前に介護が進んだときの費用も施設に聞いておくこと、そして予備のお金を多めに見ておくことが大事だと考えるようになりました。不安をあおりたいのではなく、早めに知っておけば、家族が慌てずに済むからです。
お金だけでは解決しないこと
「孤独死したくない」「子どもに下の世話をさせたくない」。こうした気持ちは、お金だけでは解決しないことも、正直に書いておきたいと思います。
施設に入ると、ひとりで倒れても誰かに気づいてもらえる、食事や見守りがある、という安心につながります。けれど、家族との連絡や、自分の意思を残しておくことも、同じくらい大事です。
私自身は、お金の準備と一緒に、エンディングノートに自分の希望や連絡先、通帳や保険の整理を書いておくようにしています。お金の流れが家族にわかる形で残っていれば、いざというときに家族が迷わずに済むと考えているからです。
まとめ:母の実例で見た「老後にいくら必要か」
- 母は父の遺産3000万円から入居金1800万円を払い、残りの1200万円を月5万円ずつ取り崩しながら、年金月18万円と合わせて暮らしている
- 単純に割ると20年分。ただし医療費や物価、介護の変化で変わる
- 母と同じ条件なら、20年で3000万円、余裕を見るなら3300万円から3500万円が、私の納得できる目安
- 介護が進んだ場合の上限の目安は月35万円(年金18万円+今の不足5万円+介護の追加12万円)。不足が月17万円になると、1200万円は約5.9年分
老後に必要な金額は、年金の額と施設の費用で人それぞれ大きく変わります。私は母の数字を見て、今の計算だけで安心せず、介護が進んだときの費用も確かめ、お金の整理を家族がわかる形で残しておくことにしました。
あわせて読みたい関連記事
- 老人ホームの費用と認知症の資産凍結対策|50代の私が3,000万円ラインを引いた理由
- 老後資金8,000万円をほぼ失った母を見て、50代の私が「やらない」と決めた5つのこと
- エンディングノートの書き方|50代の私が書いて分かった、生きるための準備
母の老後資金を見て、私が続けている配当の積み立て【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
母の通帳を見ながら、私は自分の老後に向けて、年金に足りない分を少しでも配当で埋められるよう、1株ずつ企業への投資を続けています。その買い足しに使っている口座を、参考までに書いておきます。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
それでは、またお会いしましょう。バフェットかおるでした。
コメント