※本記事にはプロモーション(PR)が含まれます。
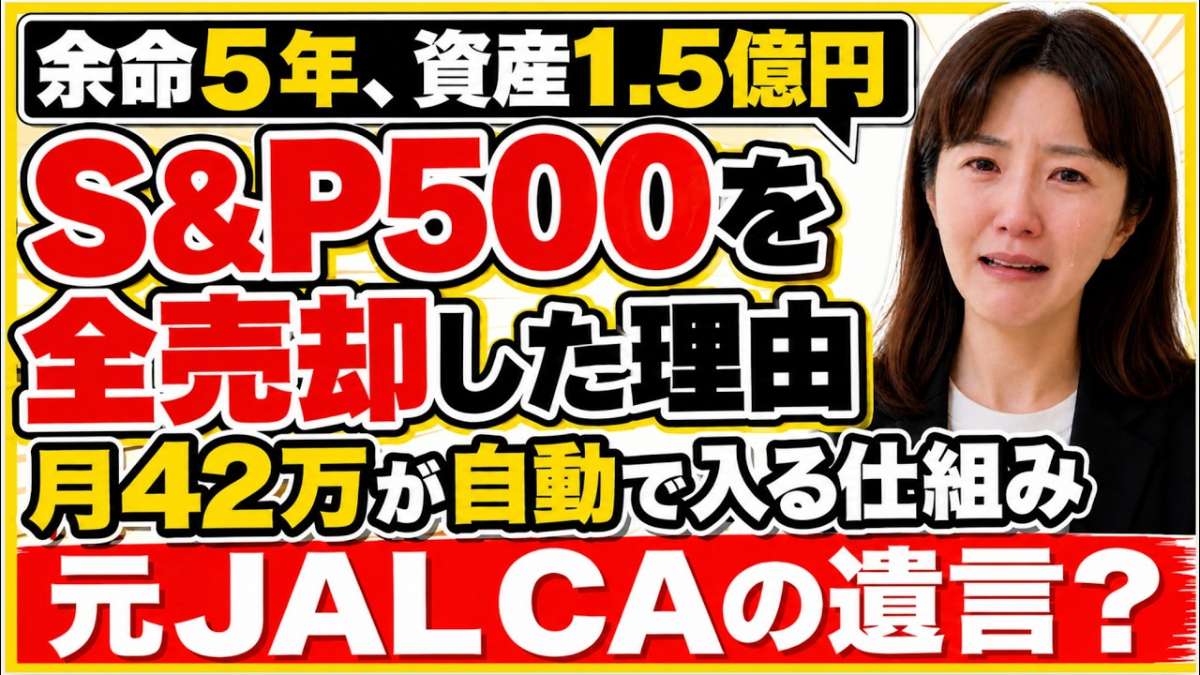
わたしは2022年、大腸がんのステージ3で、お医者さんから「余命5年です」と言われました。
……で、もうすぐその5年が経ちます。見てください、このお腹。最近の健康診断でコレステロールが基準値オーバーでした。理由は、パート先のコロッケの食べすぎです。死ぬどころか、太っています。
こんにちは、バフェットかおるです。元JALの国際線客室乗務員として約30年働き、48歳から投資を始めました。今日は「死ねなかった私」が4年かけて気づいた、50代60代の本当のリスクについてお話しします。読み終えるころには、「あ、わたしが本当に怖かったのはこれだったんだ」と気づいていただけるかもしれません。
余命5年と言われた日、1億円のインデックス投資を全額解約しました
告知の日、まっさきに頭に浮かんだのは「10年後」でした
2022年、がんの告知を受けた日、わたしは一人でした。家族にも友達にも言いませんでした。一人で乗り越えたかったからです。
お医者さんから「5年」という言葉を聞いたとき、まっさきに頭の中で計算していたのは、体のことでも家族のことでもありませんでした。
「あ、S&P500のインデックス投資って、10年15年が前提だよね」「今増やしても、それが増えたところに、わたしはもういない」
普通なら、まず体のこと、家族のことを考えると思います。でも、わたしは違いました。
1600万円の税金を払って、現金に換えました
その日の帰り道、まっすぐ家に帰って何をしたと思いますか。1億円に膨らんでいたインデックス投資を、全額解約したんです。1600万円の税金を払って、現金が手に入りました。
がんの告知を受けた日に、真っ先にやることが株の解約。われながら、金の亡者です。オリンピックがあったら金メダルが取れそうです。でも、あの日のあの判断が、わたしのその後を変えました。
あれから4年、わたしは死ねませんでした
1年経っても、再発しない。2年経っても、転移しない。3年経っても元気。4年経っても、ピンピンしている。そしてもうすぐ5年です。
がんの場合、5年間再発も転移もないことが、治療がうまくいったかどうかの一つの目安とされるそうです。最近の健康診断は、コレステロール以外オールAでした。そのコレステロールも、パート先でいつも買って帰るコロッケのせいです。1日くらいご飯を抜いても全然痩せませんし、むしろ食欲は旺盛で、「ダイエットしなきゃ」と言いながら黒糖をかじる日々です。
そんなある日、ふと気づいてしまいました。
「あれ……わたし、これからまだ30年、40年生きてしまうかもしれない」
50代60代の本当のリスクは「早く死ぬこと」ではなく「長く生きること」
あっちもこっちも痛い。この痛みが解消されることはなく、なんなら痛いところは増えていく。そして、できることは少しずつ減っていく。その状態で、30年、40年。
怖かったのは、死ぬことではありませんでした。お金が先に尽きることでした。これが、わたしの言う「長生きリスク」です。
取り崩し(4%ルール)が、わたしには怖くなりました
インデックス投資は、老後は資産を取り崩して使っていくのが基本です。でも取り崩しの最中は、資産が減っていく恐怖と向き合うことになります。インフレも為替も株価も予想できないので、いつ尽きるかは誰にも分かりません。90歳で尽きるのか、95歳か、100歳か。
その不安を抱えながら、70歳、80歳になった自分が、毎年きちんと4%を計算して淡々と売却できるだろうか。わたしには、できる自信がありませんでした。だから高配当株に切り替えました。
配当は「雑草」だと思っています
高配当株からの配当は、雑草みたいなものだと思っています。抜いてもまた生えてきて、どんどん広がっていく。しかも、配当を受け取るために株を売る必要がありません。
生活に必要とされるものを本業で稼いでいる企業は、日本だけでなく世界中で24時間働き続けてくれます。わたしが90歳になっても100歳になっても、ちゃんと配当を出してくれると信じています。だからこそ、増配を続けていて、自己資本比率が高く、本業できちんと稼いでいる企業を選ぶ必要があると思っています。
切り替えたあとは、先輩投資家のブログをお手本にしながら、毎日毎日、四季報とIR資料と有価証券報告書を読み続けました。
お金の余裕ができたら、夫との関係が変わりました
経済的な余裕ができて変わったのは、資産額だけではありませんでした。
それまでのわたしたちは、いつも不安で、その不安をわたしは夫に八つ当たりしていました。お金のこと、子育てのこと。毎日ピリピリしていたんです。
でも、配当が安定して入ってくるようになってから、そういう喧嘩がなくなりました。「今までどれだけお世話になっていたか」「自分だけが全部やっているというのは間違いだった」「なんなら、わたしより夫のほうが子育ても仕事も大変だったんじゃないか」——そう気づけたんです。
今までの喧嘩は、お金の不安が原因だった。あとから、そう分かりました。夫に感謝できる心を、お金で買えたんです。いやしい話ですが、本当のことです。
母親として失格だったわたしが、残せるもの
これは話すのが少し辛いのですが。わたしは子育てに自信がなくて、仕事に逃げていました。
自分に自信がないから、大事な子育てを自分のせいで台無しにしてはいけない。どうしたらいいか分からなくて、「JALのCA」というレッテルがあれば、いい言い訳になると思って逃げていたんです。料理はとことん下手で、台所に立つと腰が痛くなる。そうやって、幼い子どもたちにすごく寂しい思いをさせてしまいました。
母親としては失格です。だからせめて、その代わりに残せるものがあるとしたら、生きた証であるYouTubeとブログ、そして高配当株なのかなと思っています。
この仕組みを理解しておけば、インフレが来て物価が上がっても、お金のことでギスギスせず、余裕をもって好きなことをやりながら暮らしていける、とわたしは考えています。
50代60代の方へ。48歳から始めたわたしが伝えたいこと
ここまで読んで、「もう遅いんじゃないか」と思った方がいるかもしれません。
大丈夫です。わたしが投資を始めたのは48歳ですよ。高配当株に切り替えたのは2022年、50代に入ってからです。50代でも60代でも、全然遅くありません。
ただし、一気にやろうとしないでください
1銘柄1万円から、で大丈夫です。高配当株投資は、分散と長期がなによりも大事です。増配を続ける財務の安定した優良企業が、割安になったときに買う。ウォーレン・バフェットのような投資です。実際、わたしが持っている企業の中には、5大商社や東京海上のように、バフェットが投資する前から並んでいた会社もありました。
コツコツ、自分で選んだ会社を、少しずつ下がったタイミングで買い増していく。それを5年、10年続けると、本当に景色が変わります。告知を受けた日のわたしが今のわたしを想像できなかったように、今のあなたも5年後の自分を想像できないと思います。でも、その5年後に「やっておいてよかった」と言えるかどうかは、今日決まります。
よくある質問
Q. 50代60代から高配当株を始めるのは遅いですか?
わたしが投資を始めたのは48歳、高配当株に切り替えたのは2022年、50代に入ってからです。大切なのは早さより、分散と長期、そして途中で売らないことだと思っています。
Q. インデックス投資と高配当株、どちらがいいのですか?
どちらが優れているという話ではありません。わたしの場合は、老後に自分で取り崩す作業を続けられる自信がなかったので、配当という形で自動的に入ってくる仕組みに切り替えました。判断の基準は「増える速さ」ではなく「自分が続けられるか」でした。
Q. いくらから始められますか?
1銘柄1万円からで十分です。一度に大きな金額を入れないこと、そして銘柄と時間を分けることを、わたしは大切にしています。
これから口座を作る方へ
高配当株もNISAも、まずは証券会社の口座がないと始まりません。わたしは口座を作ったら、二段階認証を必ず設定して、ログインは公式アプリか自分で保存したブックマークからにしています。証券口座の乗っ取りやフィッシング詐欺が増えています。自分のお金は、最後は自分で守るしかありません。
私が使っている証券口座【PR】
※このセクションには広告(アフィリエイトリンク)が含まれます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
私が実際に使っているのは次の2つです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券ほか3社合同の口座開設キャンペーン|開設の手順やキャンペーンの条件はこちらから確認できます。
▶ 3社合同キャンペーンの特設ページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
2022年、わたしは「あと5年で死ぬ」と思っていました。今は「あと30年、40年生きるかもしれない」ことが怖い。人生は本当に、何が起きるか分かりません。
だからこそ、配当という「毎月の安心」を作る。病気になっても、ボケても、年金が減っても、配当だけは振り込まれる。これが、余命5年と言われてもわたしが投資を続けてきた理由であり、今もコロッケでコレステロールを上げながら投資を続けている理由です。
※本記事は個人の体験と考えの記録であり、特定の銘柄や金融商品の購入・売却を推奨するものではありません。運営者は投資助言・代理業などの登録事業者ではなく、個別の投資相談・助言には応じられません。また、病気や治療に関する記述はあくまで個人の経験であり、医学的な助言ではありません。健康に関する判断は必ず医師にご相談ください。株式投資は元本を割り込む可能性があります。本記事にはアフィリエイトプログラム(PR)によるリンクが含まれます。
コメント