※本記事にはプロモーション(PR)が含まれます。
先に結論を書きます。iDeCo(個人型確定拠出年金)は積み立てている間の所得控除がよく語られますが、私が調べていて一番おそろしいと思ったのは、受け取り方のところでした。同じ金額を積み上げていても、受け取る順番と年をどう置くかで、手元に残るお金がまったく違ってきます。
この記事は、2026年5月時点の制度にもとづいて私が自分で確かめた内容の整理です。退職所得控除、退職金との受け取り順、2026年1月から適用される「10年ルール」のあたりを、計算の形にして並べてあります。
税制は改正されます。ここに書いた控除額や年数の条件は、2026年5月時点のものです。また、具体的な税額はご自身の勤続年数・退職金の規程・そのほかの所得によって変わりますので、税理士や所轄の税務署にご確認ください。私は税務の専門家ではありませんので、この記事は私が読んで理解したことの紹介にとどまります。
※本記事は私個人の考えと調べたことの紹介であり、特定の銘柄・商品の購入や、特定の受け取り方の選択を推奨するものではありません。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、税務相談にも応じられません。数字と制度は2026年5月時点のもので変わります。最終判断はご自身の責任でお願いいたします。
2026年5月時点のiDeCo手数料改定(1回105円から月120円へ)
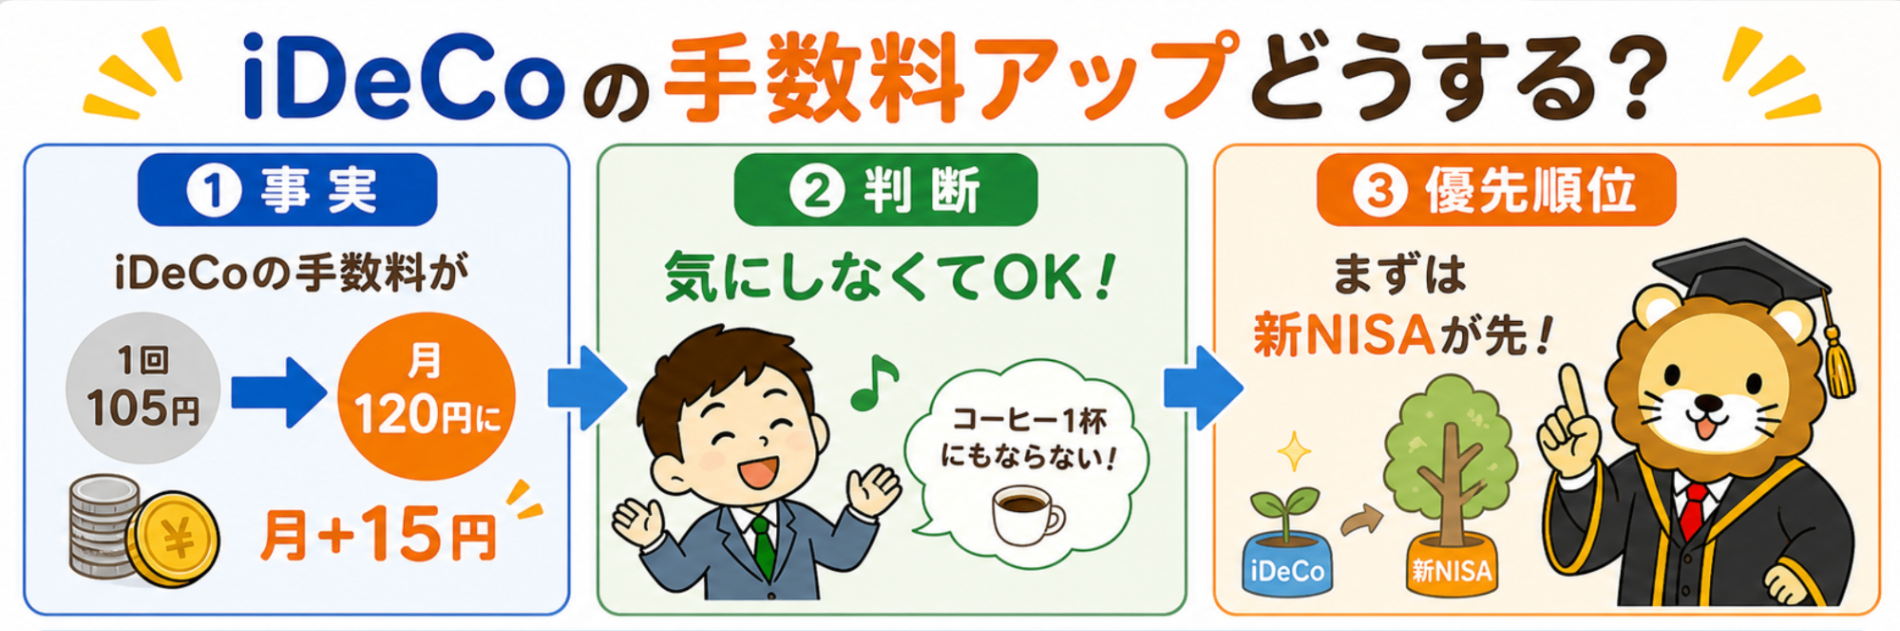
国民年金基金連合会が2026年4月30日に発表したのは、iDeCo加入者が支払う手数料を、それまでの「掛金1回の拠出ごとに105円」から「月額120円」に引き上げるという内容でした。適用は2027年1月の納入分からと報じられています。
私が自分の家計に置きかえて計算してみると、こうなりました。
- 毎月拠出している人:これまで年1,260円 → 改定後は年1,440円(年180円の増加)
- 年1回まとめて拠出していた人:これまで1回105円で済んでいたところが、12か月分として年1,440円を負担する形に変わります。年払いにしていた人のほうが、影響は大きくなります
- この引き上げは、消費税増税に伴う見直しを除くと15年ぶりだと報じられています
値上げの理由として挙げられていたのは、制度改正に伴うシステム更新や手続きの電子化に費用がかかり、運営が借入金に頼る状況が続いていることでした。2026年度末には借入金が72億円になる見通しで、手数料の引き上げ分を返済に充てるとされています。
金額そのものは年180円ですから、これだけで考え方を変えるほどの話ではありません。ただ私がここで立ち止まったのは、加入している側は値上げを止められないという点でした。60歳まで資金が拘束される制度では、条件が変わっても途中で降りられません。制度の条件は変わるものだという前提で、自分の受け取り方を考えておきたいと思いました。
iDeCoの受け取り方は3種類ある(一時金・年金・併用)
受け取り方は「一時金(一括)」「年金(分割)」「その併用」の3種類です。どれを選ぶかで、使える控除が変わります。
一時金(一括)で受け取る場合
退職金と同じ扱いになるため「退職所得控除」が使えます。さらに、控除を引いた残額のうち課税対象になるのは1/2だけという扱いになっています(2026年5月時点)。
課税退職所得 =(受取額 − 退職所得控除額)× 1/2
退職所得控除の額は、加入年数で次のように決まります。
- 加入20年以下:年40万円 × 年数(最低80万円)
- 加入20年超:800万円 + 70万円 × (年数 − 20年)
たとえば30年加入で受取額が1,340万円だった場合、控除額は800万円+70万円×10年=1,500万円です。1,340万円は1,500万円の枠に収まるので、計算上は税金が出ません。30歳から30年間、月23,000円を積み立てて利回り3%で運用すると約1,340万円になりますから、このケースは退職所得控除の範囲内に収まる形です。
年金(分割)で受け取る場合
分割受取の支給期間は5年以上20年以下の範囲で選べます。この場合は退職所得控除ではなく「公的年金等控除」を毎年使うことになります。
ただし年金として受け取ると、国民健康保険料や介護保険料が増える可能性があります。受け取り1回ごとに給付手数料もかかるので、回数が多いほどコストは積み上がります。税金だけ見て決めると、保険料のところで取り戻されることがある、と私は理解しました。
併用(一時金+年金)
一時金として受け取る部分には退職所得控除、残りを年金で受け取る部分には公的年金等控除、という形で両方の控除を使えます。順番と割合の自由度がいちばん高いのがこの形です。
退職所得控除の計算と、同じ年にまとめて受け取ったときの税負担
ここがいちばんこわいところでした。退職金とiDeCoの一時金を同じ年に受け取ると、退職所得控除は「2つのうち期間の長い方を1本だけ」しか使えません。資料にあったモデルを、そのまま書き写します。
- 会社員・勤続35年(25歳から60歳)
- iDeCo加入20年(40歳から60歳)、積立総額800万円、運用後1,000万円
- 会社の退職金:2,000万円
- 60歳のときに、退職金とiDeCo一時金を同じ年に受け取った
退職所得控除(勤続35年)は 800万円 + 70万円 × 15年 = 1,850万円
退職所得は (2,000万円 + 1,000万円 − 1,850万円)× 1/2 = 575万円
所得税は 575万円 × 20パーセント − 42.75万円 = 72.25万円(復興特別所得税を含めて約73.8万円)
住民税は 575万円 × 10パーセント = 57.5万円
合計の税負担は約131万円になりました。節税のために積み立ててきたはずのお金が、受け取る年を重ねてしまっただけでこれだけ変わるというのは、私には重い数字でした。
2026年1月から適用される「10年ルール」とは
2025年の税制改正で、iDeCoの一時金を受け取った後に退職金を受け取る場合の年数の条件が変わりました。従来は5年あければよかったものが「10年」に延びて、2026年1月から適用されています(2026年5月時点)。
先ほどのモデルで「60歳でiDeCo一時金、65歳で退職金」という順に受け取った場合、間が5年しかないので退職金側の控除が調整されます。
調整後の控除は 2,200万円 − 800万円 = 1,400万円
退職所得は (2,200万円 − 1,400万円)× 1/2 = 400万円
所得税は約37.3万円、住民税は40万円
退職金側だけで約77万円の税負担が出る計算でした。60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取る予定だった人は、ここが変わっている点だけでも確かめておきたいところだと思います。
なお、順番が逆の場合、つまり退職金を先に受け取ってからiDeCoを受け取るケースには「19年ルール」が適用され、2026年の改正の対象外とされています。ここは私も最初に取り違えたところでした。
税負担を抑えるために挙げられている6つの受け取り方
ここから先は、調べていて見つかった受け取り方の型を6つ並べたものです。どれが良いという話ではなく、自分の勤続年数と退職金の規程によってどれが当てはまるかが変わるという前提で読んでいただければと思います。私自身も、自分に当てはまるのはどれなのかを確かめている途中です。
1. 退職金を先に受け取り、iDeCoは後にする
退職金を先に受け取り、その後にiDeCoを受け取る場合は19年ルールが適用され、2026年の改正の対象外です。多くの会社員に当てはまりやすい形だと紹介されていました。
ただし注意点があります。退職金を先に受け取り、19年以内にiDeCoを受け取ると、iDeCoの退職所得控除から退職金との重複期間分が差し引かれます。退職金のほうで控除を使い切っている場合、iDeCo側の控除額がゼロになることもあります。そのため、退職金を先に受け取ったうえでiDeCoは年金形式にする、という組み合わせがよく紹介されていました。
2. iDeCoを年金形式で受け取る
年金形式にすると、退職所得控除ではなく公的年金等控除を毎年使えます。65歳以上で年金収入の合計が250万円以下の場合、控除額は110万円です(2026年5月時点)。iDeCoから年50万円、公的年金から年150万円で合計200万円なら、控除110万円を引いた90万円が課税対象になります。退職金の控除とぶつからないのがこの形の利点です。
3. 一時金と年金を併用して2種類の控除を使う
iDeCoの一部を一時金で受け取り、残りを年金で受け取ると、一時金分には退職所得控除、年金分には公的年金等控除が使えます。退職所得控除の枠が退職金で埋まりかけている場合に、残りを年金側に回すという考え方です。
4. iDeCoの受け取りを遅らせて、退職金との間隔を10年空ける
受け取りを遅らせた分だけ運用が続き、同時に退職金との間隔を空けられます。60歳で退職金を受け取り、70歳でiDeCoを一時金で受け取れば、10年ルールの条件を満たし、両方の控除を使える形になります。
5. 公的年金の繰り下げ受給とiDeCoの年金受取を組み合わせる
65歳から70歳までの間はiDeCoを年金として受け取り、公的年金の受給を70歳に繰り下げると、その期間の公的年金等控除の枠をiDeCoだけで使えます。
紹介されていた試算では、65歳から70歳にiDeCoから年金150万円を受け取ると、公的年金等控除110万円を引いた課税対象は40万円で、公的年金は繰り下げによって受給額が約42パーセント増える形になっていました。この数字は試算の一例で、実際の増額率や控除額は制度と個々の条件で変わります。
6. 退職金制度のない人・自営業の人は一時金で控除枠を使い切る
会社の退職金がない人は、iDeCoの退職所得控除をまるまる使えます。30年加入なら控除額は800万円+70万円×10年=1,500万円です。受取額が1,500万円以下なら、計算上は税金が出ません。30年間、月23,000円を積み立てて利回り3パーセントで運用した場合は約1,340万円ですから、1,500万円の枠の中に収まります。
受け取り方ごとの税負担をならべてみた
先ほどのモデル(勤続35年・iDeCo加入20年・iDeCo1,000万円・退職金2,000万円)で、受け取り方ごとの税負担を一覧にすると次のようになりました。あくまでこのモデルでの概算です。
| 受け取り方 | 税負担(概算) |
|---|---|
| 同じ年に退職金とiDeCo一時金をまとめて受け取る | 約131万円 |
| 60歳でiDeCo一時金、65歳で退職金(間隔5年) | 約77万円以上 |
| 退職金を先に受け取り、iDeCoは年金形式 | 約10万円から20万円 |
| iDeCoを一時金と年金で併用 | 約15万円から30万円 |
| 退職金のあと、10年空けて70歳でiDeCo一時金 | ほぼゼロ |
この表を作ってみて私が思ったのは、iDeCoは入れるところまでで終わりではない、ということでした。入口・運用・出口の3つがそろって初めて形になる制度なのだと受け止めています。
同じiDeCoでも手元に残る額が変わる例(2つのモデル比較)
ここからは、資料にあったモデル計算の紹介です。条件をそろえた2人で、置いた場所と受け取り方だけを変えたものです。数字は前提を置いた試算で、実際の運用成績を保証するものではありません。
定期預金に置いたまま、受け取りも無計画だった場合
企業年金のない会社員で、30年間、月2.3万円を積み立てた前提です(元本828万円)。これを定期預金に置いたままにし、受け取りも退職金と同じ年にまとめてしまったケースです。
| 内容 | 金額 |
|---|---|
| 定期預金にしていて得られなかった運用益 | 約3,172万円 |
| 受取時の税金(退職金と同年・無計画) | 約769万円 |
| 積立中の所得控除を活用しなかった分(30年・税率20パーセント) | 約166万円相当 |
| 合計(機会損失を含む) | 約4,107万円 |
ただしこの3,172万円という数字は「年利9パーセントで30年」という前提を置いた試算ですので、そのとおりになると約束されたものではありません。私はこの数字を、金額そのものよりも「置き場所と受け取り方の2つで差がつく」という話として受け止めました。
所得控除・運用・出口の3つをそろえた場合
同じ条件で、3つをそろえた前提のケースです。
- 積立中:所得控除を30年間使い続けた。年収600万円・税率20パーセントなら、23,000円×12か月×20パーセントで年55,200円。30年で約166万円が戻る計算
- 運用中:定期預金ではなく株式のインデックスに置いた。前提どおり年利9パーセントで30年なら、元本828万円が約4,000万円、運用益は3,172万円
- 出口:退職金と受け取る年をずらし、退職所得控除と公的年金等控除の両方を使う形にした
同じ元本・同じ年数でここまで差が開くのは、税金の部分よりも運用益が非課税で積み上がる期間の差が大きいからでした。iDeCoの中では運用中の利益に税金がかかりませんので、その期間を定期預金で過ごすかどうかが効いてきます。
平均的な積立額だとどのくらいになるのか
iDeCo加入者の平均拠出額は全体で約1.6万円、自営業は約2.8万円、会社員・公務員は約1.4万円、専業主婦(夫)は約1.5万円と紹介されていました。
会社員の平均である月1.4万円で考えると、年間16.8万円の積立です。30年間・利回り3パーセントで運用した場合、受取額の目安は約700万円から800万円でした。これなら退職所得控除の枠に収まりやすい水準です。
逆に「iDeCoから年70万円受け取れる」という状態を逆算すると、受取総額は年70万円×15年から20年で1,050万円から1,400万円。これを積み上げるには、月23,000円を25年から30年、利回り3から5パーセントという前提が必要になります。節税のメリットが大きく出る年収500万円から700万円台の会社員が中心層、という整理になっていました。
新NISAとiDeCo、私はどう考えているか
私自身は新NISAのほうを先に埋めています。理由は3つあります。これは私の決め方なので、どちらが優れているという話ではありません。
1. 引き出しの自由があること
新NISAはいつでも引き出せますが、iDeCoは60歳まで資金が拘束されます。病気や家族の事情、転職や独立など、何が起きるかは私には読めません。動かせないお金が多すぎるのは、私には落ち着かない形でした。
2. 制度の条件が変わったときに降りられないこと
先ほどの手数料改定がまさにそれで、15年ぶりの値上げでしたが、加入者の側に止める手立てはありません。60歳まで出られない制度では、条件が変わってもそのまま払い続けることになります。
3. 出口の計算が必要になること
新NISAは受け取るときに税金がかかりませんが、iDeCoは積立時に控除がある代わりに、受け取るときに課税の計算が出てきます。ここまで書いてきたとおり、順番と年のずらし方で結果が変わります。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 積立時の所得控除 | なし | あり |
| 運用中の利益への税金 | かからない | かからない |
| 受取時の税金 | かからない | 条件次第で課税 |
| 引き出しの自由 | いつでも可 | 60歳まで不可 |
| 出口の手続き | 単純 | 順番と年数の設計が必要 |
それでも、所得控除が効く人にとってiDeCoの積立時のメリットは小さくありません。私の場合は引き出しの自由を優先した、というだけの話です。
数字にしてみて、やっと落ち着いた
調べはじめたころの私は、空港の出発ロビーでうろうろしている人のようでした。お金のことが不安なのはわかっているのに、どこへ行きたいのかを決めていないので、何に乗ればいいのかもわからない。その状態のまま、話題になっている制度の名前だけを集めていました。
変わったきっかけは、行き先を金額と年数の形に書き出したことでした。何歳までに、毎年いくら受け取れるようにしたいのか。そこを決めてから逆算すると、iDeCoを一時金で受け取るのか年金で受け取るのかという問いにも、自分なりの答えが出てきました。
不安は、不安のままでは扱えません。私は数字に置きかえてから、やっと手を動かせるようになりました。
まとめ
以下は2026年5月時点の制度にもとづく整理です。税制は改正されます。また具体的な税額はご自身の勤続年数・退職金の規程・そのほかの所得によって異なりますので、税理士や所轄の税務署にご確認ください。私は税務の専門家ではなく、ここに書いたのは私が調べて理解したことの紹介です。特定の受け取り方をおすすめするものではありません。
- iDeCoの手数料は、1回105円から月額120円へ引き上げられ、2027年1月の納入分から適用されると報じられました(2026年4月30日発表)
- 受け取り方は一時金・年金・併用の3種類で、使える控除が変わります
- 退職金とiDeCo一時金を同じ年に受け取ると、退職所得控除は期間の長い方1本しか使えません(モデル試算で約131万円の税負担)
- 2026年1月から、iDeCo一時金を先に受け取った後に退職金を受け取る場合の条件が5年から10年に変わりました
- 退職金を先に受け取る順なら19年ルールの範囲で、2026年の改正の対象外とされています
- 並べてみた中で税負担が小さかったのは、退職金のあとに間隔を空けてiDeCoを受け取る形と、年金形式・併用にする形でした
私は、自分の退職所得控除の枠が何年分あるのかを紙に書き出すところから始めました。制度の名前を覚えるより、そのほうが先だったと思っています。
あわせて読みたい関連記事
style=”border:2px solid #e8b04b;border-radius:8px;padding:20px;background:#fffaf0;margin:24px 0;”>
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
50代から始めても、60代、70代で「あの時始めてよかった」と思える日が来ると、私は思っています。私は、買ったら売らないと決めました。配当金を信じて持ち続ける、というやり方です。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから → https://www.youtube.com/@buffettkaoru
iDeCoの外でも、1株ずつ積み上げていく場所【PR】
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
私が実際に使っているのは次のとおりです。どちらも1株(単元未満株)から買えるので、いきなり大きな金額を動かす必要はありません。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品やポイントの条件を、ほかの会社と見比べたいときに。
楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
コメント