※本記事にはプロモーション(PR)が含まれます。
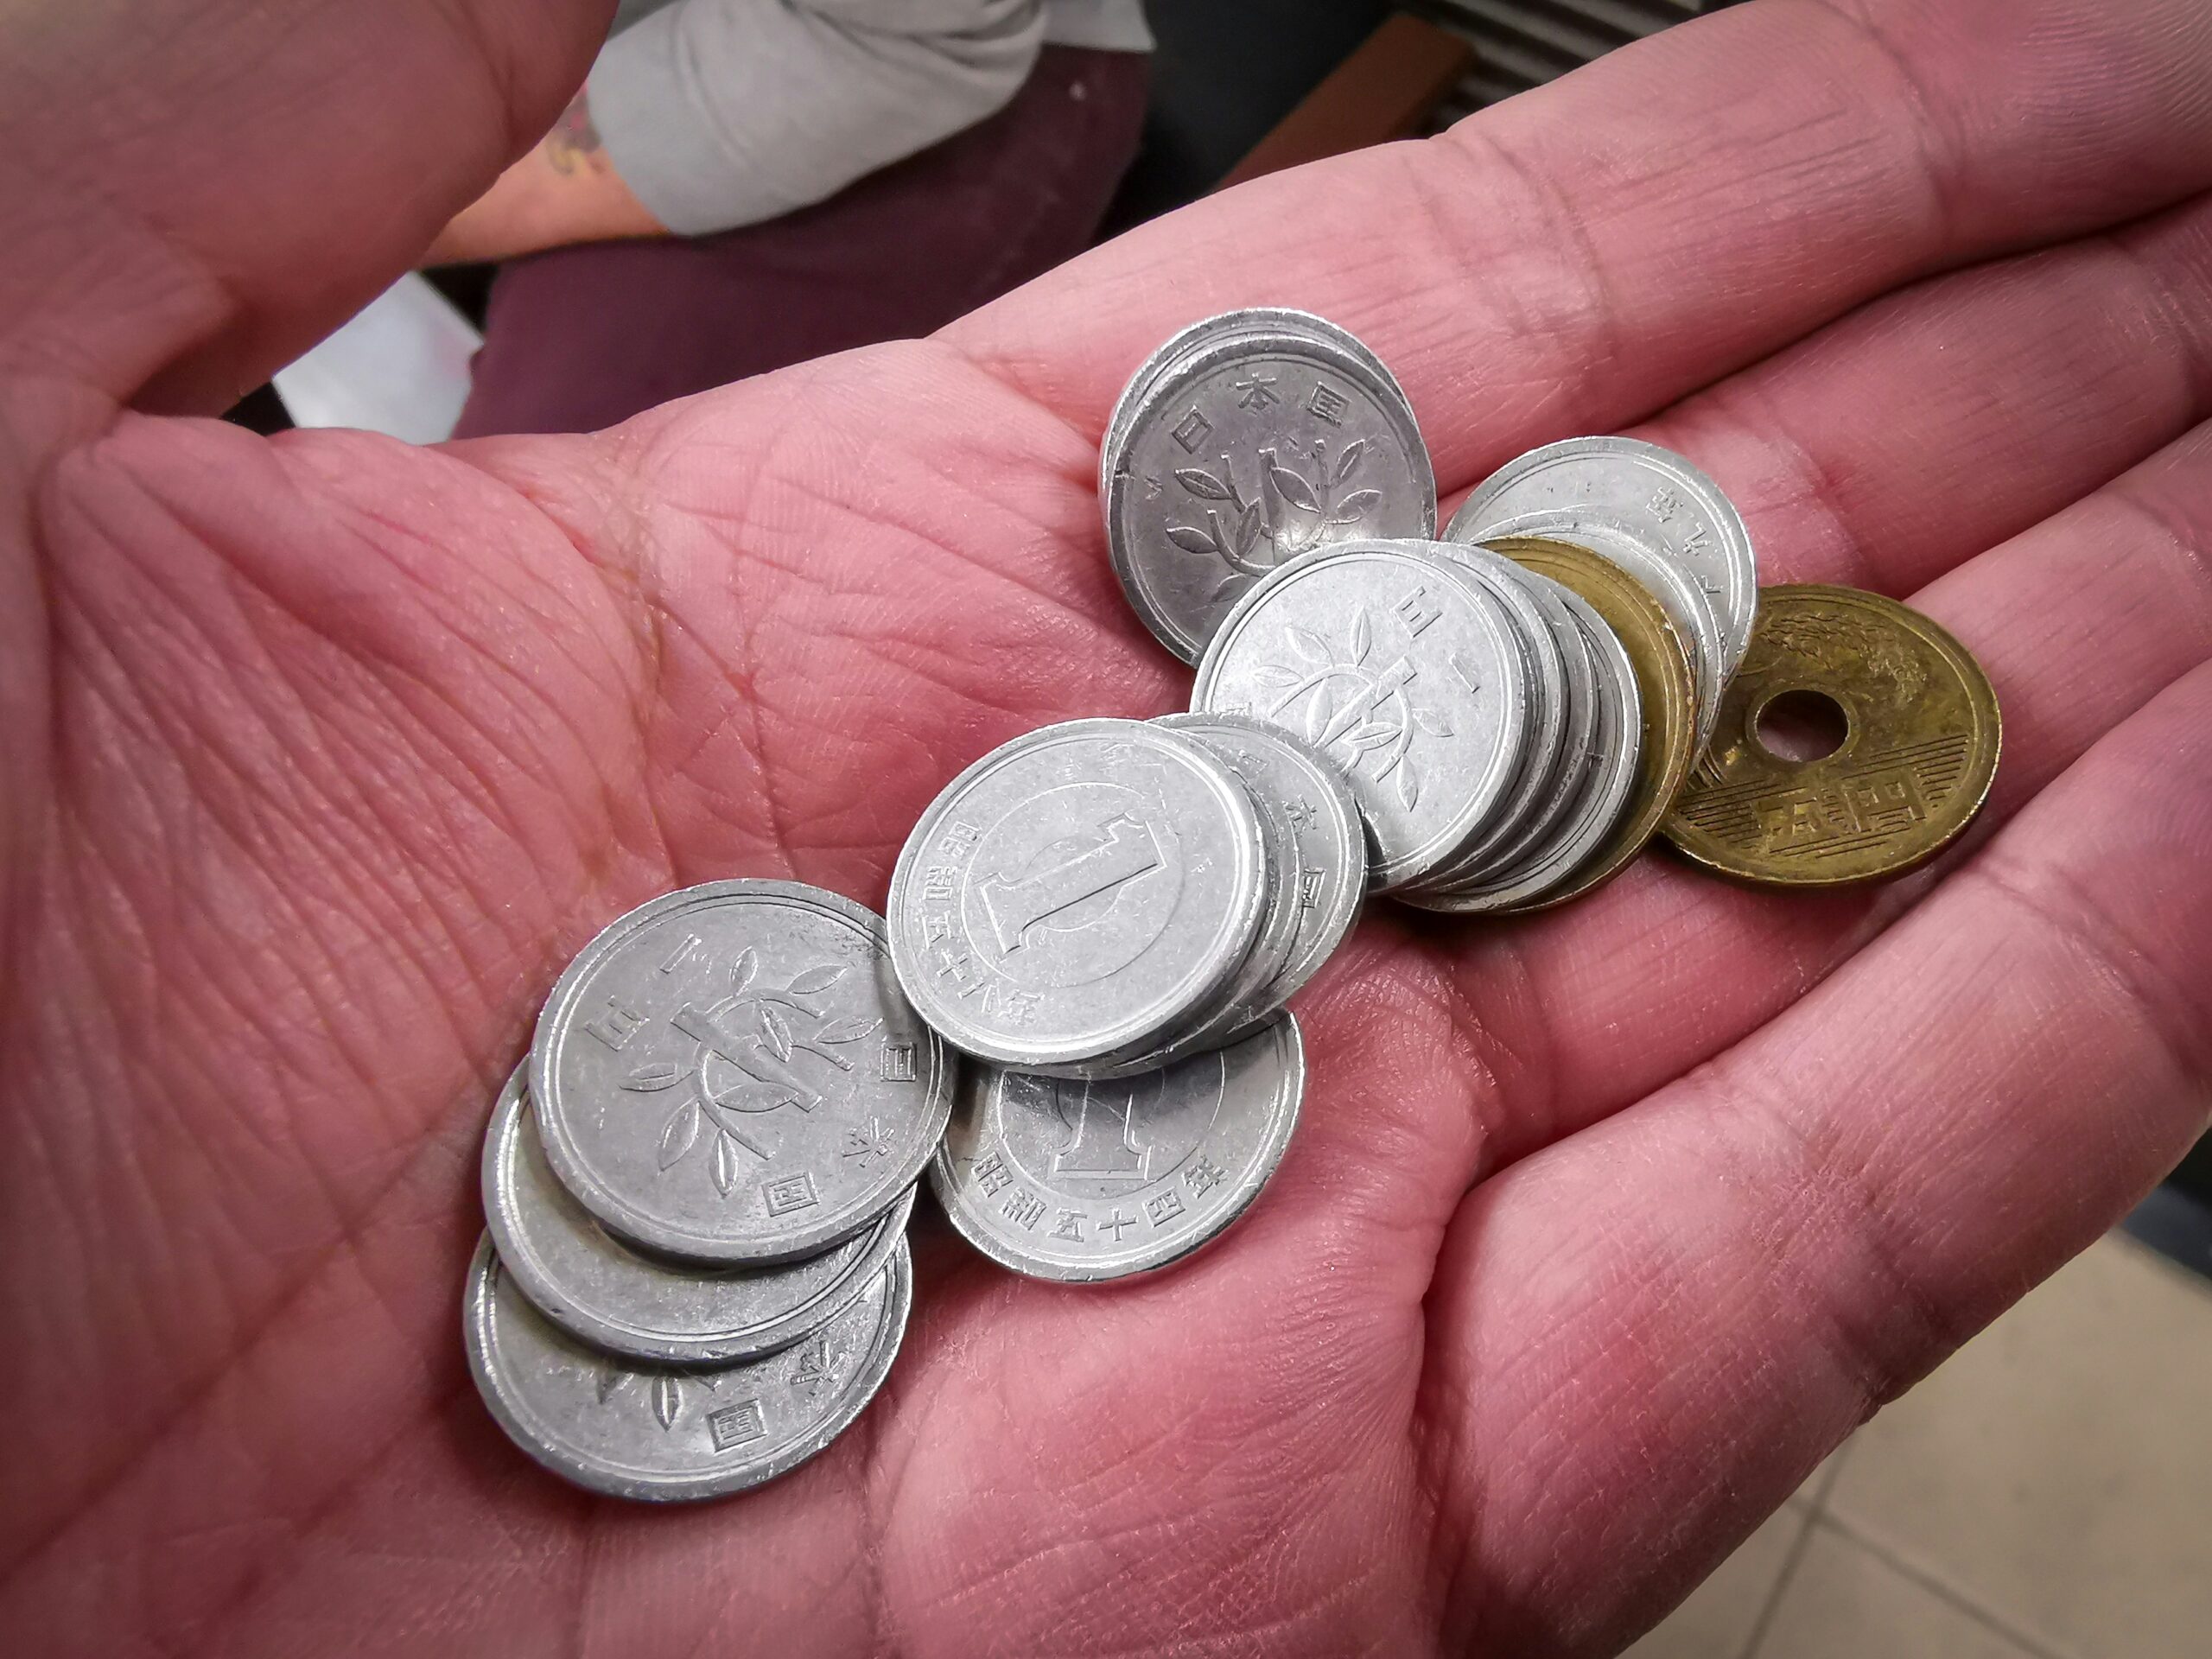
円安がいつまで続くのか、私にはわかりません。調べた結論は「為替は当てられない。だから私は当てにいかない」というものでした。日本円の歴史をたどると、1949年の1ドル360円から2011年の1ドル75円32銭まで、円は280円以上の幅を行き来してきました。これだけ動くものを予想して資産の置き場所を決めるのは、私には無理だと思いました。そこで私は、為替の方向を読む代わりに、円とドルの両方に資産を置いて、積立を止めないという形に落ち着きました。この記事では、円安の理由と円の歴史、そして50代の私が実際に何をして何をしなかったかを整理します。
※この記事は私が公表資料を読んで整理した記録で、投資や税務の助言ではありません。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の会社や商品の売買を勧めるものではありません。数字は2026年10月時点のものです。
円安の理由を、私は金利差と物価で考えています
円安を説明する言い方はいくつもありますが、私がいちばん納得できたのは日本とよその国との金利差です。
お金を置いておくだけで利息が多くもらえる通貨に、お金は流れます。日本の金利が低く、アメリカの金利が高い期間が長く続いたので、円を売ってドルを買う動きが積み上がりました。これが円安の土台になっていた、という理解です。
もう一つは物価です。輸入する品物の値段はドルで決まっているものが多いので、円が安くなると同じ量を買うのに必要な円が増えます。私の買い物でも、パンやコーヒー、電気代のように輸入が絡むものから先に値上がりしていきました。
困るのは、原材料を輸入して国内で売っている会社です。仕入れ値が上がっても、値段にそのまま乗せられない会社は利益が薄くなります。円安は「輸出する会社に有利」とまとめられがちですが、同じ国の中で有利な会社と不利な会社がはっきり分かれる出来事だと、私は見ています。
円の歴史:1ドル360円から75円32銭まで
為替を当てにいかないと決めたのは、この歴史を並べてみたからです。
1949年:1ドル360円の固定相場
第二次世界大戦のあと、1949年に1ドル360円の固定相場が決まりました。国際通貨基金(IMF)を中心とした戦後の体制の一部で、この決まった値段が、その後の高度成長の土台になりました。
1971年から1973年:固定から変動へ
1971年8月、アメリカのニクソン大統領が金とドルの交換停止を発表しました(ニクソン・ショック)。固定相場の仕組みが揺らぎ、日本は1973年2月に変動相場制へ移りました。ここから、為替は毎日動くものになりました。
1995年4月19日:1ドル79円75銭
1995年、円は1ドル79円75銭まで上がり、当時の最高値を付けました。輸出する会社には重い円高で、国内の物価が下がる圧力も強まりました。
2011年10月31日:1ドル75円32銭
円の戦後最高値は、2008年のリーマン・ショックではなく、2011年10月31日の1ドル75円32銭です。ここは私も長く勘違いしていました。リーマン・ショック後に円が買われ、その流れが東日本大震災のあとまで続いた結果として記録された値です。
2022年以降:再びの円安
2022年からは、各国が物価を抑えるために金利を上げる一方で、日本は低い金利を続けたため、金利差が開いて円安が進みました。
708年:和同開珎
もっと前にさかのぼると、708年の和同開珎が日本のお金の始まりとされています。千年を超える長さで見れば、通貨の値段が動くのは例外ではなく当たり前のことだと思えてきます。
すでに決まったこと:日銀はもう緩和一本ではない
この記事のもとになった文章は、日銀が国債を買い続けている前提で書かれていました。そこはもう事実と合わないので、決まったことだけを並べ直します。
日銀は2013年4月に量的・質的金融緩和を始め、国債を大量に買って市場にお金を流しました。その後2024年3月19日の金融政策決定会合で、マイナス金利政策とイールドカーブ・コントロールの終了を決めました。利上げは17年ぶりでした。
そこからは段階的に金利が上がり、2026年9月の会合で政策金利は1.25パーセントに引き上げられています。2026年10月時点ではこの水準です。長く「金利はゼロ」だった国が、金利のある国に戻りつつある、という段階だと受け取っています。
金利が上がれば、円を持つ理由が少しずつ戻ります。ただし金利差は相手の国の事情でも変わるので、日本が上げたから円高になる、と単純には言えません。
これから議論されること:国の借金と利上げの重さ
ここから先は決まっていない話なので、見出しを分けておきます。
財務省の公表によれば、国債と借入金、政府短期証券を合わせた「国の借金」は2025年12月末で1,342兆円と、過去最大になりました。国内総生産(GDP)と比べた比率は、先進国の中でも高い水準が続いています。
金利が上がると、この借金の利払いが増えます。実際、国の予算でも国債費は増える方向で要求が出ています。また、国債を大量に持っている日銀にとっても、金利が上がると手持ちの国債の評価が下がるという関係があります。この先どこまで金利を上げられるのか、上げたときに財政がどうなるのかは、専門家の間でも見方が分かれています。
私はここを断定しないことにしました。ハイパーインフレが来る、国が破綻する、といった話はよく目にしますが、起きる時期や幅を当てられる人はいないと思います。わからないことは、わからないまま持っておくほうが、私には落ち着きました。
円安で私の家計に起きたこと
円安で最初に実感したのは、買い物の値段でした。輸入の原材料が入っているものから順に値上がりして、同じ金額で買える量が減りました。
貯金を円のまま置いておくと、通帳の数字は減らないのに、買えるものが減っていきます。これが私にとっていちばんこわい変化でした。預金が安全だと思っていたのに、物価が上がる局面では、安全なのは数字だけだったのだと気づきました。
私が円安に対してしたこと
為替を当てられないと認めたうえで、私がしたことは三つだけです。
一つめは、資産を円とドルの両方に置くことにしたことです。円安のときはドル建ての資産が助けになり、円高のときは円の資産が助けになります。どちらかに全部寄せると、外れたときの痛みが大きくなります。私は、当たらなくても困らない配り方を選びました。
二つめは、積立を止めなかったことです。円安のニュースが出ると「今は高いから待とう」と思いたくなりますが、待っている間に為替が思った方向へ動く保証はどこにもありません。私は、毎月決めた金額をそのまま続けています。
三つめは、投資する会社を決めるときに、仕入れを輸入に頼っているかどうかを見るようにしたことです。円安が続いても値段に乗せられる会社と、乗せられない会社では、同じ円安が真逆の意味を持ちます。決算の説明資料には、為替がいくら動くと利益がいくら変わるかという前提が書かれていることが多く、私はそこを読むようにしました。
この見方は、ウォーレン・バフェットのやり方を真似しています。良い企業を割安に買って長く持つ、決算は自分で読む、わからないものは買わない。為替の予想は「わからないもの」に入るので、私はそこで勝負しないことにしました。
私がしなかったこと
もとの文章には、インフレ対策として海外の高い配当のファンドや債券のファンドを挙げた箇所がありました。名前を挙げて「魅力的だ」と書くのは、私がやることではないと思ったので、取り下げました。どれが自分に合うかは、手数料と中身を自分で確かめてから決めるものだと思います。
保険を解約するという話も、もとの文章では強く書かれていました。ここも書き直しました。公的な医療保険には高額療養費制度があり、自分が負担する医療費には月ごとの上限があります。その上限と、手元の現金、家族の状況を並べてみて、足りない部分だけを民間の保険で補う、という順番で考えるのが筋だと思っています。ただし上限額は収入や年齢で変わり、制度も見直しが続いているので、自分の場合の金額は加入している健康保険の窓口で確かめるのが確実です。保険をやめるかどうかは、私が決めることではありません。
そして、為替が今いくらで、この先いくらになるかという数字は、この記事には書きません。日々動くものなので、書いた時点で古くなりますし、私には当てられないからです。
私の結論
円安が止まるかどうかは、日本の金利とよその国の金利、物価、そして政治の都合で決まります。私にできるのは、そのどれも当てずに、円とドルの両方に資産を置いて、毎月の積立を続け、投資する会社の決算を自分で読むことでした。
1ドル360円の時代も、1ドル75円の時代も、どちらも現実に起きました。次にどちらが来ても生き残れる形にしておく、というのが私の答えです。
参考資料:
– 財務省「国債及び借入金並びに政府保証債務現在高」(2025年12月末時点の国の借金)
– 財務省「債務管理リポート」
– 日本銀行「金融政策決定会合の結果」(2024年3月19日のマイナス金利政策およびイールドカーブ・コントロールの終了、2026年9月の政策金利引き上げ)
– 日本銀行「外国為替相場」および各国中央銀行の政策金利公表資料
– 厚生労働省「高額療養費制度を利用される皆さまへ」
– 各社の決算短信および決算説明資料(為替感応度の前提)
あわせて読みたい関連記事
- 1ドル160円で買った私へ|円高になっても積立をやめなくていい理由を125年のデータで確かめました
- 日銀1%利上げでも株高・円安になった理由|31年ぶりの高水準と50代の家計への影響
- 金利が上がると株は下がる?株高・円安・金利高が続くと50代の私が見ている理由
無料でお配りしているもの
高配当株で資産づくりを始めるなら、この4つが近道です。
- 【完全無料公開】高配当株・銘柄選びチェックリスト ― 会社選びの基準を1枚に整理しました。
- 【無料配布】高配当株ポートフォリオ管理シート ― 保有株と配当金を「見える化」して、続けられるようにするシートです。
- 【無料】高配当株 配当管理シート(CSV対応) ― SBI証券のCSVを読み込んで、配当金をまとめられるシートです。
- 私の保有している会社の一覧 ― 私が実際に持っている会社と、取得単価・評価損益を公開しています。
50代から始めても、60代、70代で「あの時始めてよかった」と思える日が来ると、私は思っています。私は、買ったら売らないと決めました。配当金を信じて持ち続ける、というやり方です。
私はYouTubeもやっています。毎日夜9時からライブ配信をしていますので、よろしければ遊びに来てください。チャンネル登録はこちらから https://www.youtube.com/@buffettkaoru
為替を当てずに積立を続けるために、私が口座を分けて使っているもの【PR】
※ここから先は広告(アフィリエイトリンク)を含みます。当ブログ経由でお申し込みいただいても、あなたの費用が増えることはありません。
為替を当てにいかないと決めてから、円の資産とドルの資産を分けて置くようにしました。その置き場所として私が使っているものを、ここから先はご案内として書きます。
・SBI証券|単元未満株「S株」に対応。日本株も投資信託も1つの口座でまとめられます。
▶ SBI証券の公式サイトを見る
・楽天証券のNISA|NISA口座のページです。取扱商品や手数料、ポイントの条件を、ほかの会社と見比べたいときに。
▶ 楽天証券のNISAページを見る
※手数料・キャンペーンの内容や条件は変更されることがあります。必ず各社の公式サイトで最新の情報をご確認ください。当ブログは金融商品取引業(投資助言・代理業)の登録を受けておらず、特定の証券会社・金融商品の利用を推奨するものではありません。口座開設および投資の最終判断はご自身の責任でお願いいたします。
それでは、またお会いしましょう。バフェットかおるでした。


コメント